こんにちは。エネすけ運営者の「りょう」です。
太陽光を屋根に載せたら、毎年固定資産税がかかるのでは?と気になっていませんか。見積もりの段階で税金の説明がなく、不安になる方も多いかなと思います。
私も2026年8月に、自宅のガルバリウム屋根へシャープ製パネル7.92kWを屋根置きで載せました。調べてみると「かからない」「かかる」と書き方がばらばら。結局うちはどうなのかが、なかなか分からないんですよね。
この記事では、自治体の公表資料を突き合わせて分かった判定の基準を整理します。そのうえで、わが家の書類を実例に、あなたの家にも当てはめられる判定フローを紹介します。
- 屋根置き・10kW未満・余剰売電の住宅用が固定資産税の対象外になる理由
- 全量売電・10kW以上・屋根一体型で扱いが変わる条件
- 書類で出力と売電形態を確かめる判定フローとわが家の実例
- 課税される場合の税額の目安と申告期限・罰則
屋根置きの住宅用太陽光に固定資産税はかかる?
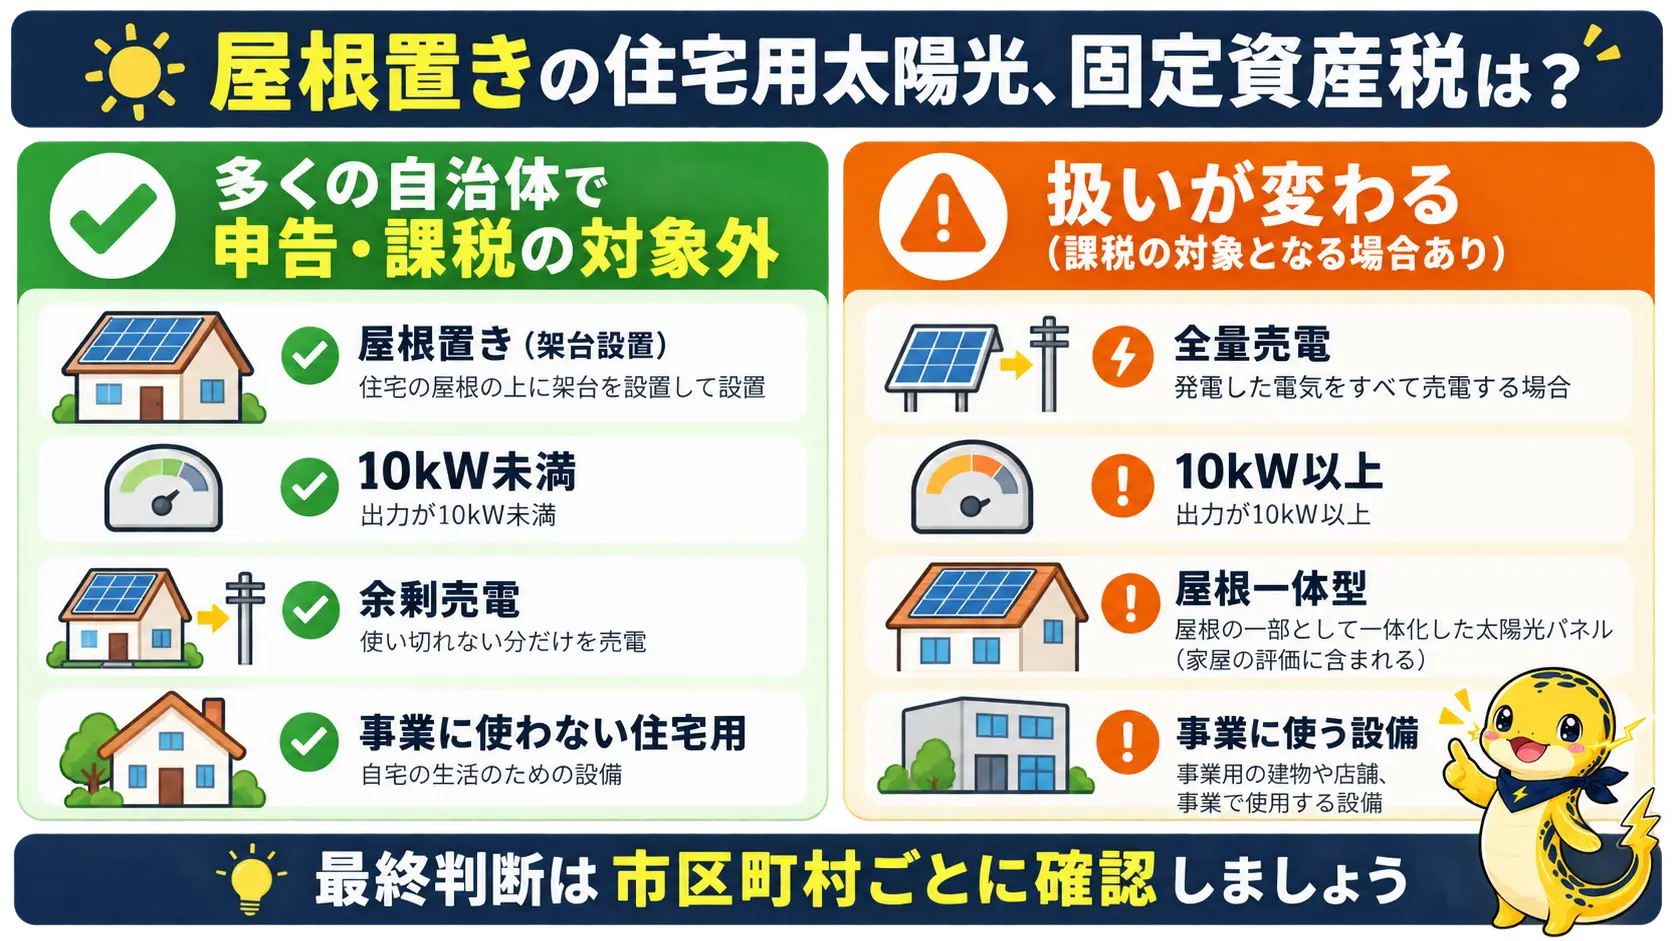
結論から言うと、架台で屋根に載せた10kW未満・余剰売電の住宅用なら、多くの自治体で償却資産の申告も課税もありません。ただし全量売電・10kW以上・屋根一体型・事業での利用は扱いが別です。最終的な判断は、お住まいの市区町村の基準で決まります。
屋根に載せた太陽光って、家の一部みたいなものだよね。固定資産税、増えちゃうの?
私も最初はそう思いました。載せ方や売電の形で扱いが変わるみたいなので、順番に見ていきましょう。
固定資産税の対象は、土地・家屋・償却資産の3つです。屋根置きの太陽光が関わるのは、主に償却資産。償却資産は事業に使う設備にかかる税金なので、自宅の電気をまかなう設備は基本的に外れます。
10kW未満の余剰売電なら申告も課税もなし
この記事のために、自治体の公表資料を10件突き合わせました。そのすべてで、個人が自宅に架台で載せた10kW未満・余剰売電の設備は、償却資産の申告・課税の対象外でした。
理由は、自宅の電気をまかなって余りを売るだけの設備は、家庭用の資産とみなされるからです。木津川市は10kW未満を「通常は家庭用の資産」と案内しています。名古屋市も、住宅用の余剰買取を「個人利用を主な目的とした資産」として課税対象外にしています。
大事なのは、この組み合わせが判定基準の違う2つの系統のどちらでも「対象外」になる唯一の組み合わせ(確認した10自治体の範囲)だという点。住宅用でいちばん多い形なので、まずは過度に心配しなくてよいかなと思います。
対象外になるのは償却資産の固定資産税で、売電収入の所得税・住民税は別のルールで判定されます。
全量売電・10kW以上は自治体の基準で判定が割れる
全量売電や10kW以上になると、課税されるかどうかが自治体によって分かれます。公表資料を並べると、線引きの考え方が2つの系統に分かれているんです。
| 系統 | 10kW以上・余剰売電 | 全量売電 | 主な自治体(公表資料) |
|---|---|---|---|
| 出力基準型 | 課税(申告が必要) | 10kW以上は課税。10kW未満は対象外と読める | 亀岡市・木津川市・吉見町・甲府市・大垣市・川辺町・鹿児島市 |
| 売電形態基準型 | 区分表上は対象外(明記なし・要確認) | 出力に関係なく課税 | 名古屋市・掛川市・ひたちなか市 |
出力基準型は、出力が10kW以上なら余剰売電でも事業用の資産として扱います。甲府市は「余剰売電であっても10kW以上は申告が必要」と明記しています。
売電形態基準型は、出力ではなく売り方で線を引く考え方。余剰売電なら個人利用、全量売電なら収益目的という整理です。区分表に出力の行が無いため、10kW以上の余剰売電は個別に確認が必要になります。
もう一つ知っておきたいのが、扱いは変わることがある点です。木津川市は2022年12月の案内で、個人宅の10kW以上の太陽光を令和5年度から課税対象にすると告知しました。導入時に確認した扱いがずっと続くとは限りません。
これから10kW以上や全量売電を考えているなら、契約前に自分の市区町村がどちらの系統かを確かめておきましょう。税金の有無で、20年の収支の見通しが変わってくるからです。
事業に使う設備は出力に関係なく課税対象
法人の所有や、個人でも事業に電気を使う場合は、出力や売電形態に関係なく申告対象です。これはどちらの系統の自治体でも共通しています。
たとえば賃貸住宅の屋根に載せた設備や、店舗・工場・農業で使う設備が当てはまります。自宅と同じ10kW未満・余剰売電でも、事業用なら扱いが変わるので注意が必要です。
店舗併用住宅や、賃貸に出している家の屋根などは判断が分かれやすいところ。少しでも事業との関わりがあるなら、市区町村の償却資産担当に相談しておくのが確実です。
わが家の屋根置き7.92kWを判定フローで確かめた
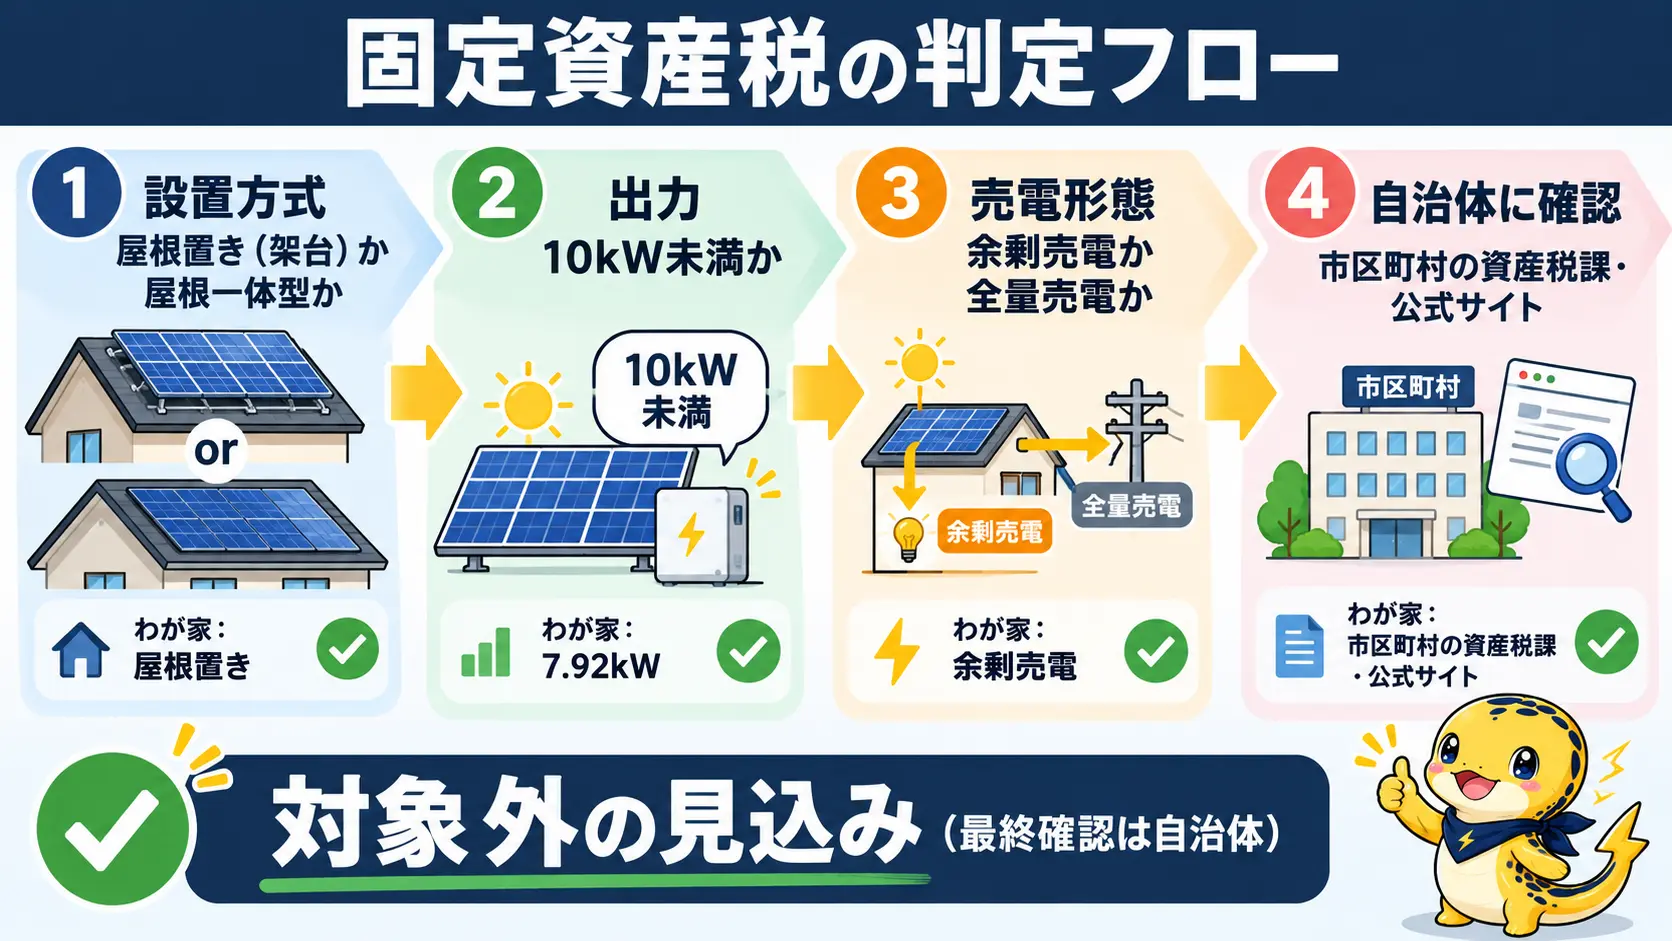
わが家の設備を判定フローに当てはめると、どちらの系統の自治体でも償却資産の申告・課税の対象外になる組み合わせでした。確かめるのに使ったのは、見積書と受給契約のお知らせの2つの書類です。
判定フローって、どんな順番で見ていくの?
事業に使うか、設置方式、出力、売電形態の順みたいですよ。うちの書類で実際にたどってみますね。
| 段 | 確かめること | 分岐 |
|---|---|---|
| 0 | 法人の所有か、事業に電気を使っているか | はい → 出力・売電形態を問わず申告対象 |
| 1 | 屋根材一体型か、架台に載せる屋根置きか | 一体型 → パネル・架台は家屋評価へ/屋根置き → 段2へ |
| 2 | 発電出力は10kW未満か | 10kW未満 → 段3へ/10kW以上 → 出力基準型の自治体では課税 |
| 3 | 売電形態は余剰か全量か | 余剰 → 確認した自治体ではすべて対象外/全量 → 売電形態基準型の自治体では課税 |
| 4 | 自分の市区町村はどちらの系統か | 市区町村の案内か資産税課で確認 |
住宅用の多くは、段1〜3で「屋根置き・10kW未満・余剰」に当てはまります。そこまで来たら、最後に自分の市区町村の案内で答え合わせをする流れです。
用途・設置方式・出力・売電形態を書類で確認
わが家の状態を、書類と工事の記録で1つずつ確かめました。結果は次の表のとおりです。
| 項目 | わが家の状態 | 判定 |
|---|---|---|
| 所有者・用途 | 個人の自宅(新築オール電化)。事業には使っていない | 事業用ではない |
| 設置方式 | ガルバリウム鋼板の縦ハゼ葺きに、ハゼつかみ金具で固定する屋根置き(穴あけなし) | 屋根一体型ではない |
| 出力 | パネル合計7.92kW(シャープ18枚)、受給契約上の発電出力5.9kW | どちらで見ても10kW未満 |
| 売電形態 | 余剰売電(FIT・受給開始日2026年9月9日) | 余剰 |
設置方式は、2026年8月18日の工事に立ち会って確かめました。屋根のハゼを金具でつかみ、その上にレールとパネルを載せる工法です。屋根材そのものがパネルになる一体型とは、つくりがまったく違います。
わが家は2026年4月に入居した新築ですが、太陽光は入居後の後付けです。そのため、新築時の家屋調査の対象にも入っていません。後付けした設備が家屋評価に加わったという通知も、今のところ受けていない状況です。
受給契約の発電出力5.9kWはパネル容量と違う
書類を見て戸惑ったのが、出力の数字です。届いたのは、関西電力送配電の「受給契約内容のお知らせ」(2026年9月15日付)。そこには発電出力5.9kWと、パネル合計7.92kWより小さい値が載っていました。
この5.9kWは、パワーコンディショナー(パワコン)の定格出力です。FITの認定では、パネル合計とパワコン出力の小さいほうを発電出力とする、と資源エネルギー庁が案内しています。
つまり、パネルを多めに載せていても、パワコンが10kW未満なら認定上は10kW未満になることがあります。わが家はパネルとパワコンのどちらで見ても10kW未満なので、迷う余地はありませんでした。
判定に使う出力は要確認
固定資産税の案内では「発電出力」「発電総出力規模」など、自治体ごとに表現が違います。どの値で判定するかを明記していない例も多いです。パネル合計とパワコン出力が10kWをまたぐ場合は、書類を手元に置いて市区町村の償却資産担当に確認してください。
自分の市区町村の扱いを確認する方法
最後の答え合わせは、市区町村の公式サイトか資産税課への問い合わせで行います。サイト内を「太陽光発電設備 固定資産税」「償却資産 太陽光」などで探すと、案内ページが見つかりやすいです。
案内ページでは、区分表に出力(kW)の行があるかを見てください。行があれば出力基準型、余剰・全量の区別だけなら売電形態基準型と見当がつきます。
問い合わせ先の名前は自治体で違い、資産税課・税務課・課税課の償却資産担当や家屋係などがあります。京都府内(京都市を除く)では、償却資産の申告受付を京都地方税機構がまとめて行っています。
| タイミング | 確かめるもの | どこで分かるか |
|---|---|---|
| 見積もり時 | 設置方式・パネル合計出力・パワコン出力 | 見積書・仕様書 |
| 契約・認定後 | 発電出力・余剰か全量か | 認定通知書、受給契約のお知らせ |
| 設置後最初の1月 | 自分の市区町村の系統・申告の要否 | 市区町村サイトの案内、資産税課 |
| 新築時(一体型の場合) | パネルが家屋評価に入ったか | 新築家屋調査・課税明細書 |
正直に書くと、ここまでの判定は書類と公表資料からの当てはめです。市に問い合わせて確かめた結果ではありません。あなたも私も、設置後最初の1月を迎える前に、市の案内で答え合わせをしておくと安心です。
屋根一体型は家屋評価に入り税額が下がりにくい
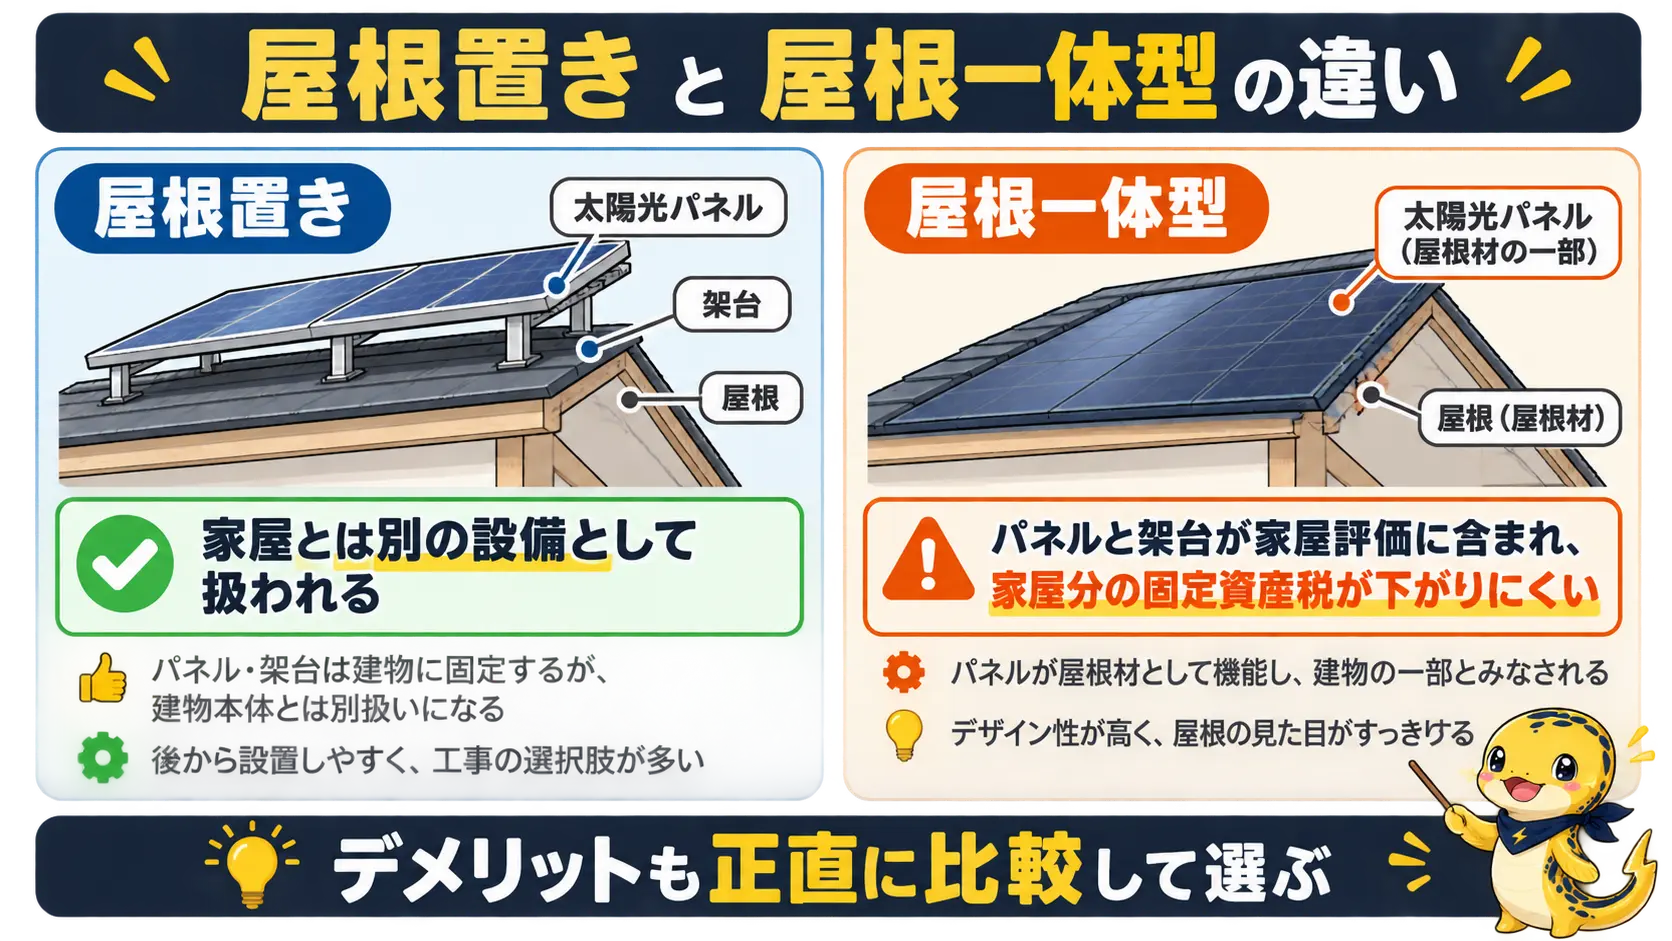
屋根一体型(建材型)を選ぶと、10kW未満・余剰売電でも、パネルと架台が家屋の評価額に入ります。償却資産の申告は要りませんが、家屋分の固定資産税は増える側に回ります。
一体型って見た目がすっきりしてるよね。税金は屋根置きと同じじゃないの?
そこが違うみたいなんです。部位ごとの扱いを一緒に見てみましょう。
複数の自治体が、部位ごとの扱いを同じ形の表で公表しています。屋根置きと一体型の違いをまとめると、次のとおりです。
| 部位 | 屋根一体型(建材として設置) | 屋根置き(架台に載せる) |
|---|---|---|
| 太陽光パネル | 家屋 | 償却資産 |
| 架台 | 家屋 | 償却資産 |
| 接続ユニット | 償却資産 | 償却資産 |
| パワーコンディショナー | 償却資産 | 償却資産 |
| 表示ユニット・電力量計など | 償却資産 | 償却資産 |
表の「償却資産」は、事業用なら申告・課税の対象になるという意味です。住宅用で対象外の条件を満たせば、屋根置きのパネルやパワコンは申告不要。一方の「家屋」は、事業用かどうかに関係なく家屋として評価されます。
税額が下がりにくいのは、家屋と償却資産で減り方が違うからです。償却資産は、毎年の減価で取得価額の5%まで下がります。家屋は経年減点補正率で下がるものの、木造専用住宅では0.20が下限です。
つまり、一体型で家屋に組み込まれた分は、家がある限り評価額が残り続けます。償却資産のように、年数がたてば税額0円になる構造にはなりません。
ただし、一体型パネルがいくらに評価されるかの標準的な値を示した公的資料は見つかりませんでした。増える額は、新築時の家屋調査で市区町村が決めます。検討中なら、市区町村の家屋担当に目安を聞いておくと安心です。
見た目がすっきりする一体型には、魅力もありますよね。ただ、税金の面では屋根置きより不利です。パネルが屋根材を兼ねるため、後から屋根だけ直しにくい点も正直に比べておきたいところです。
一体型の評価の仕組みと増額の計算式、屋根置きとの比較は別記事で詳しく整理しています。
関連記事:屋根一体型の太陽光は固定資産税が上がる?屋根置きとの差
課税される側の固定資産税はいくら?申告と罰則
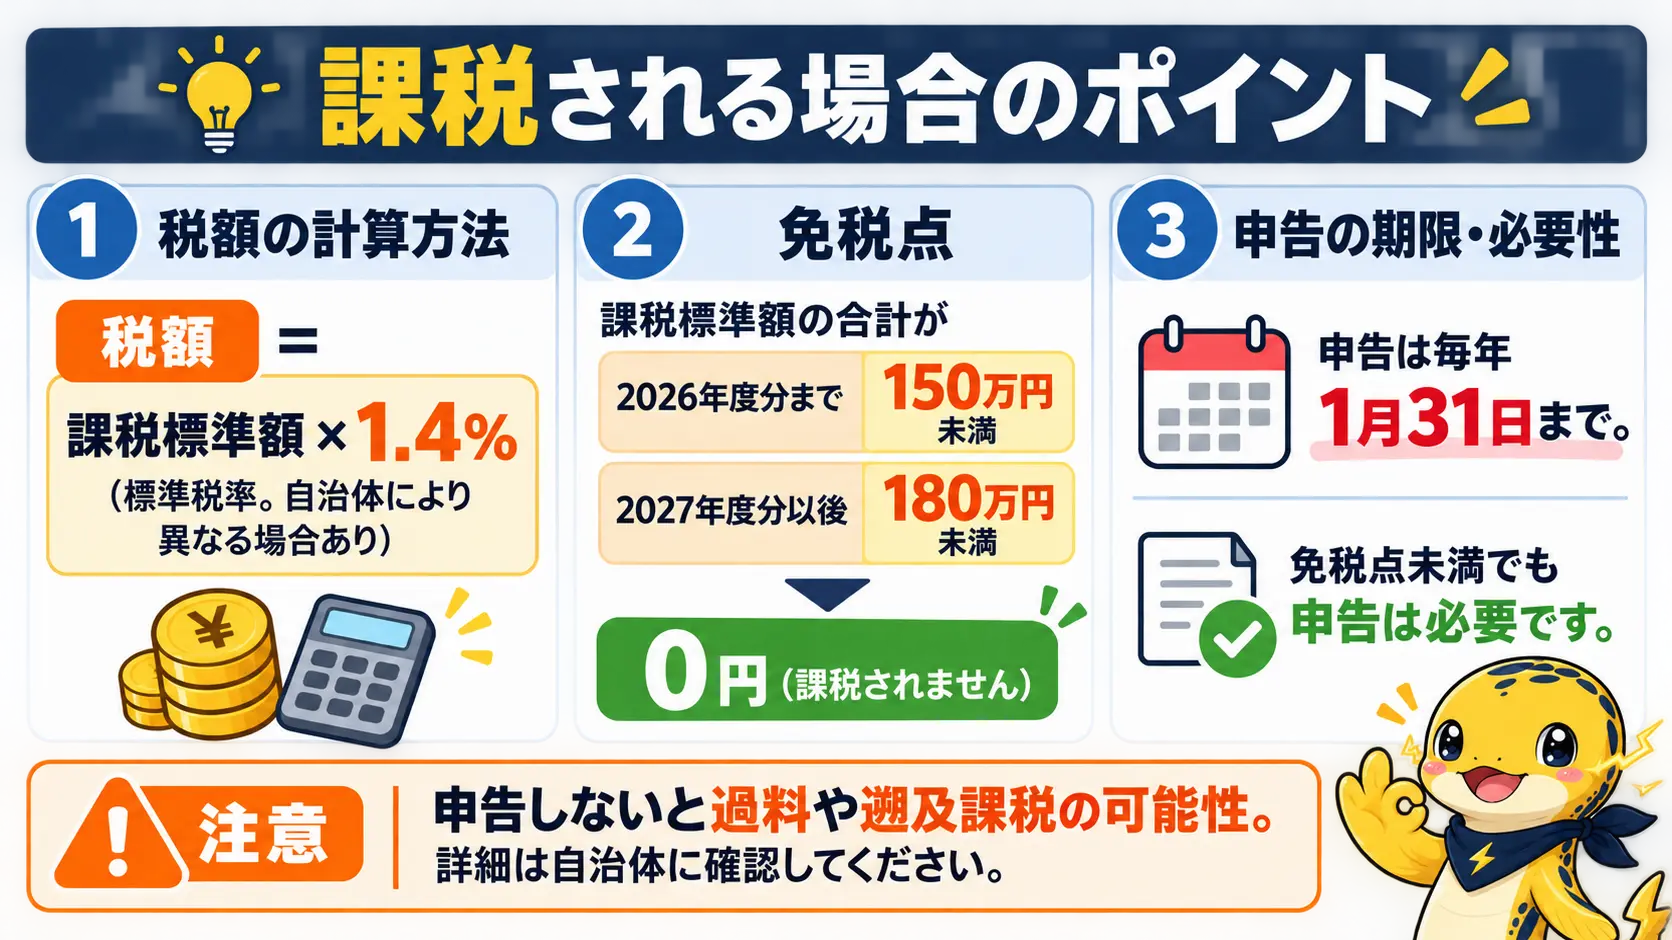
課税される側に入っても、税額は課税標準額×1.4%(標準税率)で、課税標準額の合計が免税点未満なら0円です。免税点は2026年度分まで150万円で、2027年度分からは180万円に引き上げられます。税率は市区町村の条例で決まるので、1.4%と違う自治体もあります。ただし0円でも申告は求められ、申告しないと過料や遡及課税の対象になりえます。
税額の計算と免税点未満なら0円になる仕組み
課税標準額のもとになるのは、パネル・架台・パワコンなどの取得価額に設置工事費を足した金額です。これを耐用年数17年の減価残存率で毎年度減らします。課税が始まるのは、取得した年の翌年度からです。
減価残存率は、1年目が0.936、2年目以降が0.873。少しずつですが、課税標準額は毎年下がっていく仕組みです。
木津川市は、取得価額400万円の設備だけを持つ場合の計算例を公表しています。(出典:木津川市『個人宅設置の太陽光発電設備の固定資産税について』)
| 年度 | 課税標準額 | 税額 |
|---|---|---|
| 1年目 | 3,744,000円 | 52,400円 |
| 2年目 | 3,268,512円 | 45,700円 |
| 3年目 | 2,853,410円 | 39,900円 |
| 4年目 | 2,491,026円 | 34,800円 |
| 5年目 | 2,174,665円 | 30,400円 |
| 6年目 | 1,898,482円 | 26,500円 |
| 7年目 | 1,657,374円 | 23,100円 |
| 8年目 | 1,446,887円 | 0円(免税点未満) |
この例では、8年目に課税標準額が150万円を下回り、税額が0円になります。これは公表時の免税点150万円で計算した例です。2027年度分以後の免税点180万円で当てはめると、7年目の1,657,374円から免税点未満になる計算です。免税点は、同じ市区町村内に持つ償却資産の課税標準額の合計で判定する仕組みです。
設置した年の翌年度から課税されるので、2026年以降に設置する設備は最初から180万円の免税点で考えることになります。他に償却資産を持たない個人なら、取得価額がおよそ192万円未満(180万円÷0.936)の設備は1年目から免税点未満になる計算です。住宅規模の設備なら、課税期間が数年で終わったり、最初から0円だったりすることもあるわけですね。
取得価額が分からないときは、購入先に問い合わせる方法があります。再生可能エネルギー電子申請のマイページで、定期報告の設置費用を確かめる方法も案内されています。
1月末までに申告しないと最大5年分さかのぼる
償却資産の持ち主は、毎年1月1日時点の状況を1月31日までに市区町村へ申告します(休日なら翌平日)。税務署に出す所得税の確定申告とは、まったく別の手続きです。(出典:鹿児島市『償却資産の申告』)
注意したいのは、免税点未満で税額が0円でも申告は求められる点。木津川市も「一旦、申告はしてください」と案内しています。
| 事象 | 内容 | 根拠(自治体案内の記載) |
|---|---|---|
| 正当な理由なく申告しない | 10万円以下の過料が科されることがある | 地方税法386条・市税条例 |
| 虚偽の申告 | 1年以下の拘禁刑または50万円以下の罰金 | 地方税法385条 |
| 申告漏れが判明 | 取得年次に応じ最大5年度分さかのぼって課税(偽りその他不正の行為で税を免れた場合は最大7年度分) | 地方税法17条の5第5項・第7項 |
| さかのぼった分の税 | 延滞金が徴収される | 地方税法368条 |
怖いのは、無申告のツケがあとからまとめて来ることです。課税対象なのに気づかないまま年数がたつと、過去の分の税と延滞金を一度に払うことになりかねません。
10kW以上や全量売電、事業用に当てはまる方は、設置後に最初に迎える1月が申告の期限です。迷ったら、年明け前に市区町村の償却資産担当へ問い合わせておくと安心ですよ。
20年収支の維持費に固定資産税を見込むべき?
屋根置き・10kW未満・余剰売電の個人住宅用なら、20年収支に固定資産税の行を立てる必要はありません。収支に大きく効くのは、点検費やパワコン交換費などの維持費です。
維持費は、撤去費を含めずに20年で35万〜85万円が目安とされています。固定資産税を過大に恐れるより、こちらを先に見積もるほうが収支の見通しは確かになるかなと思います。
維持費の中心は、定期点検とパワコンの交換です。点検は1回2万〜5万円が一般的なレンジとされ、足場を組むとさらに上乗せされます。固定資産税が0円の家でも、こちらは避けて通れない出費です。
見込むのは10kW以上・全量売電・屋根一体型だけ
事業に使わない住宅用の場合、固定資産税を収支に見込む必要が出るのは、次の3つのパターンです。賃貸住宅や店舗など事業に使う設備は、前述のとおり出力に関係なく申告対象なので別に考えてください。
- 10kW以上を載せ、出力基準型の自治体にある(余剰売電でも課税)
- 全量売電を選び、売電形態基準型の自治体にある
- 屋根一体型を選んだ(出力・売電形態を問わず家屋分が増える)
前の2つは償却資産なので、免税点と毎年の減価で、年数がたてば0円になる可能性があります。一方で屋根一体型の家屋分は下限で残り続けるため、長く続く負担として見込んでおくのが無難です。
わが家の提案シミュレーションは、維持費もパワコン交換費も差し引く前の数字でした。固定資産税がかからない条件だからこそ、収支を見直すならまず維持費を足して考えるのが先だと感じています。
蓄電池と売電収入の税金は別に確認する
固定資産税が対象外でも、売電収入の所得税・住民税は別のルールで判定されます。蓄電池の扱いも、太陽光とは分けて確認が必要です。
| 税目 | 屋根置き10kW未満・余剰売電の個人の場合 | 窓口 |
|---|---|---|
| 固定資産税(償却資産) | 確認した自治体ではいずれも対象外 | 市区町村(資産税課) |
| 所得税 | 給与1か所(給与収入2,000万円以下・全額源泉徴収)の人は、売電を含む給与・退職所得以外の所得の合計が20万円超で確定申告 | 税務署 |
| 住民税 | 所得税の確定申告をしない場合でも、申告が必要とする自治体がある | 市区町村(市民税課) |
| 消費税 | 余剰売電の収入は課税の対象外 | — |
所得税の20万円は、売電収入そのものではなく、必要経費を引いた所得で判定します。経費には、設備の減価償却費のうち売電した割合の分などが入ります。(出典:国税庁 タックスアンサー No.1900『給与所得者で確定申告が必要な人』)
見落としやすいのが住民税です。確定申告をしない場合でも、住民税の申告は必要と案内している自治体があります。
蓄電池については、個人住宅用が固定資産税の対象外だと明記した公的資料は見つかりませんでした。住宅用の太陽光と同じ考え方になると見られますが、「蓄電池は非課税」と言い切れる根拠はありません。
わが家も7.7kWhの蓄電池を併設しているので、ここは市区町村に確認したい点です。売電の申告判断には年間の売電量と発電量の両方が要るため、受給電力量のお知らせとモニタの記録は残しておくのが大事です。
太陽光の固定資産税(屋根置き)のよくある質問
屋根置きの太陽光を後付けしたら、家屋の固定資産税は上がりますか?
架台に載せる屋根置きなら、パネルと架台は家屋ではなく償却資産の区分です。そのため家屋の評価額には入りません。住宅用で10kW未満・余剰売電なら、償却資産としても多くの自治体で対象外です。わが家も入居後に後付けしましたが、家屋評価に加わったという通知は受けていません。念のため、お住まいの市区町村の案内もご確認ください。
パネル合計が10kWを超えても、パワコンが10kW未満なら対象外ですか?
FITの認定上は、パネル合計とパワコン出力の小さいほうが発電出力になります。そのため、認定上は10kW未満になることがあります。ただ、固定資産税の判定でどの出力を使うかは、明記していない自治体が多いです。認定通知書や受給契約のお知らせを手元に置き、市区町村の償却資産担当に確認するのが確実です。
住宅用の太陽光でも、固定資産税の軽減特例は使えますか?
償却資産の課税標準の特例(わがまち特例)はありますが、個人住宅用の一般的なケースには当たりません。平成28年4月以降にFIT認定を受けて取得した設備は、10kW以上向けの軽減特例の対象外です。今の特例は、FIT認定を受けない自家消費型で国の補助を受けた設備などが中心。屋根置き・10kW未満・余剰売電なら、そもそも課税されないケースがほとんどです。
余剰売電の収入に消費税はかかりますか?
資源エネルギー庁は、自宅の太陽光の余剰売電収入は消費税の課税の対象外と明記しています。インボイスの登録も不要で、登録しなくても買取価格は変わりません。わが家の受給契約のお知らせにも、インボイスについて「事業者に該当しない」と記載されていました。
償却資産の申告書が届いたら、屋根置き10kW未満でも提出が必要ですか?
申告の要否は、市区町村の判定基準と、ほかに事業用の資産を持っているかで変わります。屋根置き・10kW未満・余剰売電の住宅用だけなら、確認した自治体ではいずれも申告不要でした。ただ、書類が届いたなら、案内の問い合わせ先に設備の条件を伝えて扱いを確かめるのが確実です。自己判断で放置すると、課税対象だった場合に遡及課税や過料のリスクがあります。
屋根置き太陽光の固定資産税は判定フローで確認
屋根置きで10kW未満の余剰売電なら、固定資産税は気にしなくてよさそうだね!
多くの自治体ではそうみたいですね。最後は自分の市区町村で答え合わせ、ですね。
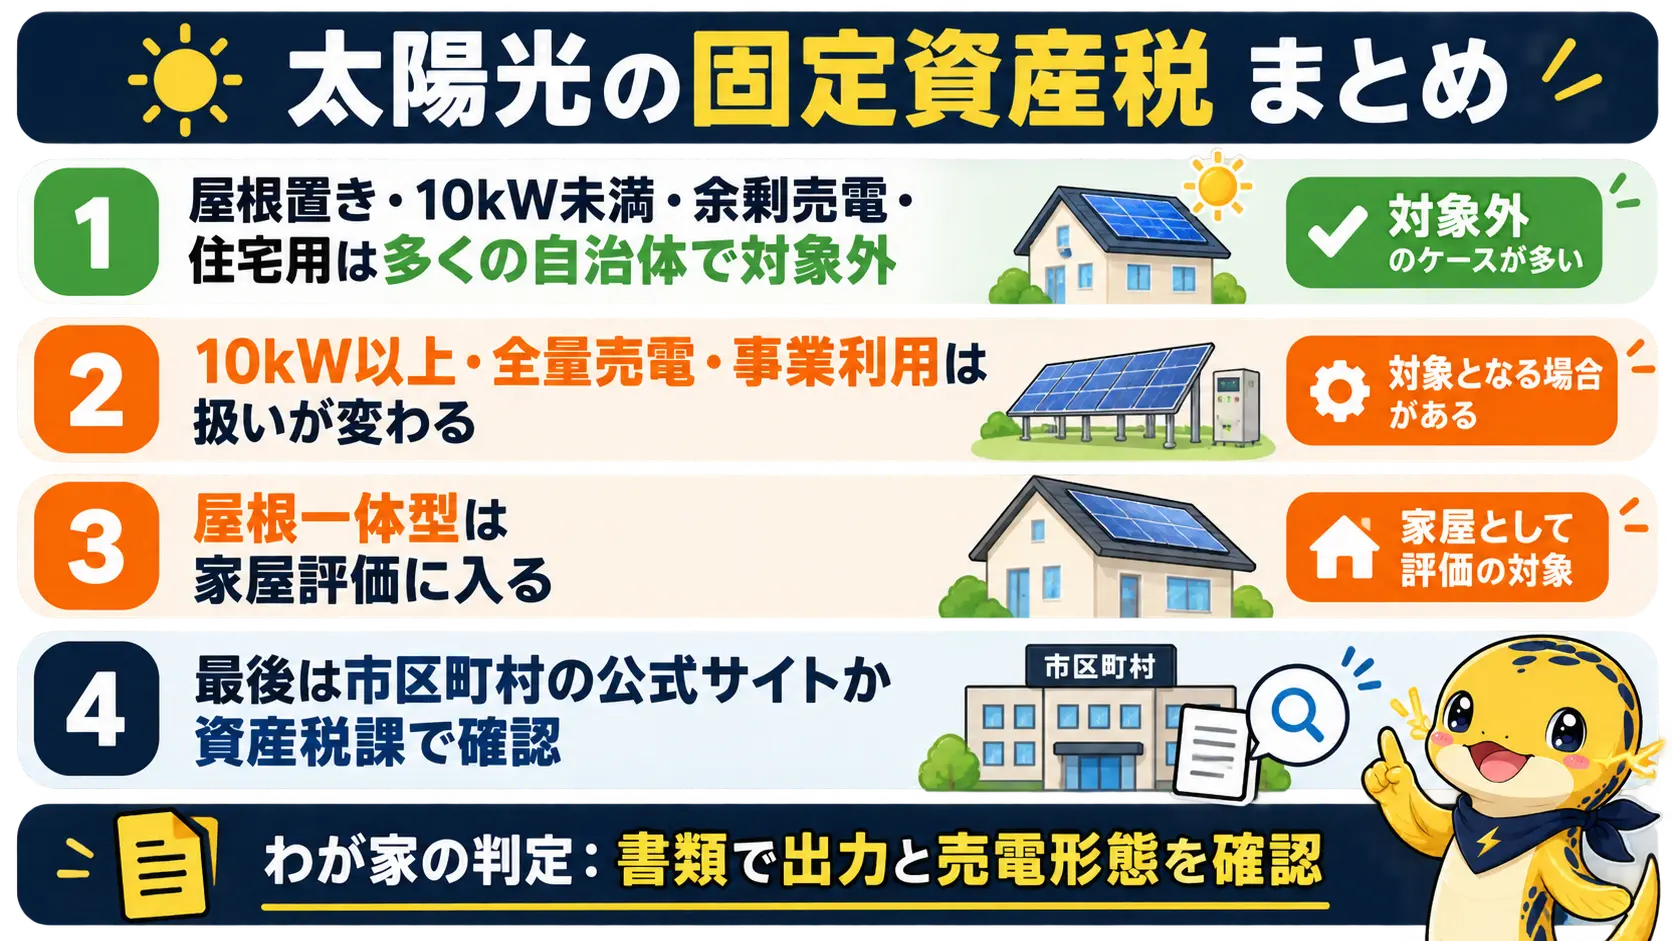
屋根置きの住宅用太陽光は、条件がそろえば固定資産税の心配はほとんどいりません。ただ設置方式・出力・売電形態のどれかが変わると扱いも変わるので、要点を振り返っておきます。
- 屋根置き・10kW未満・余剰売電・事業に使わない住宅用は、確認した自治体ではいずれも償却資産の申告・課税の対象外
- 10kW以上は出力基準型、全量売電は売電形態基準型の自治体で課税され、判定は市区町村ごとに割れる
- 屋根一体型はパネルと架台が家屋評価に入り、家屋分の固定資産税が下がりにくい
- 課税される場合も課税標準額の合計が免税点(2027年度分以後は180万円)未満なら0円だが、1月31日までの申告は必要
- 売電収入の所得税・住民税と蓄電池の扱いは、固定資産税とは別に確認する
制度や運用は自治体ごとに違い、年度で変わることもあります。正確な情報は、お住まいの市区町村の公式サイトでご確認ください。判断に迷うときは、市区町村の資産税課や税理士などの専門家にご相談ください。
あわせてチェック
新築のとき太陽光を見送ったままになっていませんか?後付けの費用相場は、契約前に無料で確かめられます。