こんにちは。エネすけ運営者の「りょう」です。太陽光の商談で「20年ローンならこの月々でいけますよ」と言われて、その場ではうなずいたものの、家に帰ってから落ち着かなくなる。20年って長すぎないか、途中でパワコンが壊れたらどうなるのか、自分に何かあったら家族に残債が残るのか。私もまったく同じ順番で不安になりました。
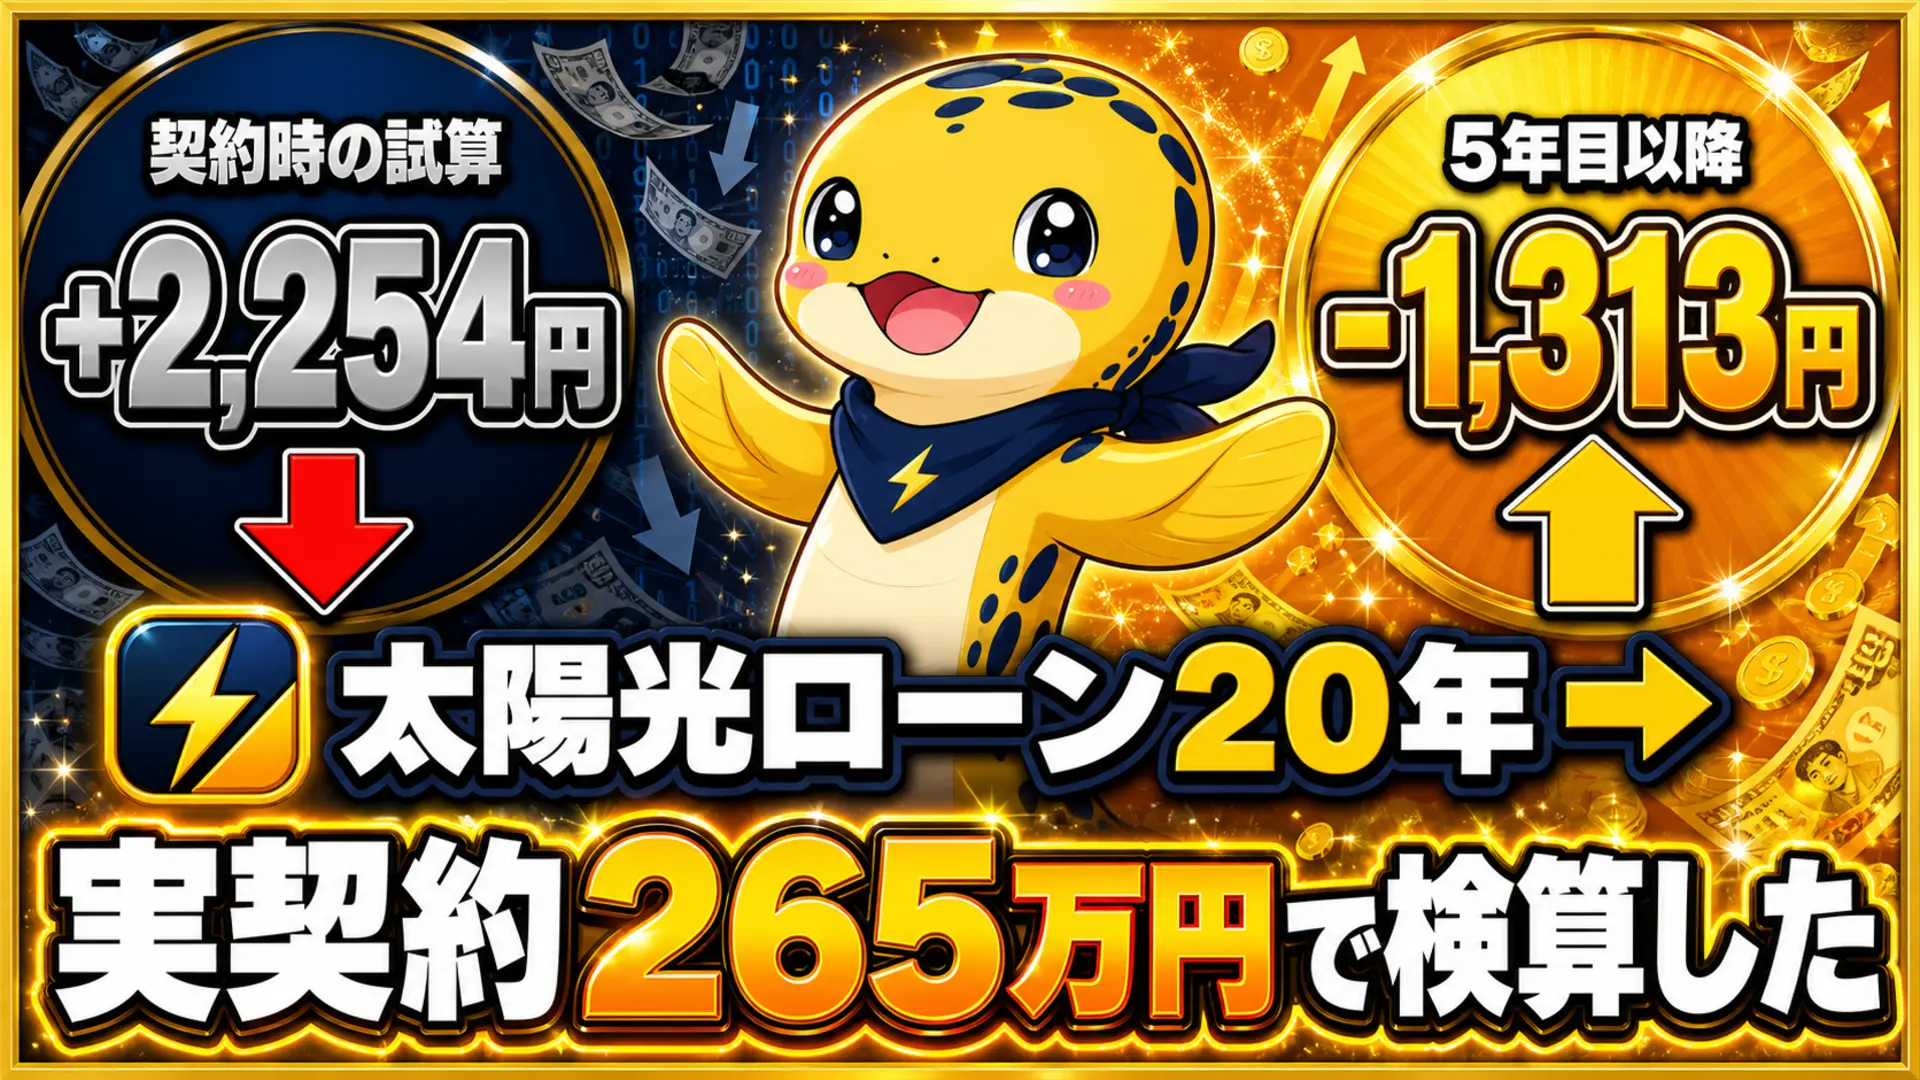
この記事では、わが家が実際に契約した265万円・20年・月々14,963円という数字と、商談の場で提示された収支シミュレーションをそのまま開示して、20年ローンが本当にきついのかを年ごとの金額で検算していきます。金利相場の一般論ではなく、月々いくら払って、いくら戻ってくるのか。その差額だけを見れば判断できるようにするのがこの記事の目的です。
先に言っておくと、私はプロではなく一般の施主です。だからこそ営業さんの試算をそのまま信じるのではなく、自分で電卓を叩いて検算した過程を、失敗しかけたところも含めて出していきます。なお数値はあくまで一般的な目安で、条件によって変わります。最終的な判断は契約書と、必要に応じて専門家への相談で確かめてくださいね。
- わが家の実契約265万円・20年で月14,963円という実額と提示された収支
- 経済効果17,217円が10年ならしの平均値でしかないという検算
- 5〜10年目に毎月1,313円の持ち出しへ転じる年ごとの資金繰り
- 団信・繰り上げ返済・審査など契約前に見積書で確認する項目
太陽光ローン20年のきつさは月々の差額で決まる
結論から言うと、きついかどうかを決めるのは20年という年数ではありません。月々の返済額が、その時期の売電収入と電気代削減の合計を下回っているかどうか。まず見るべきはこの差額です。20年でも差額がプラスなら毎月の家計は回りますし、10年でもマイナスなら毎月持ち出しになります。パワコン交換のような一時費用は、この差額とは別枠で足し引きします。
ただし、ここに大きな落とし穴があります。返済額は20年間ずっと一定(わが家のような固定金利の場合)なのに、収入側は一定ではないということです。2026年度に認定される住宅用太陽光の売電単価は、途中で段差を作って落ちる仕組みに変わりました。つまり「差額がプラス」という判定は、何年目の話なのかで答えが変わってしまいます。
20年という年数そのものは、きつさの指標になりません。見るべきは「月々の返済額」と「その年の経済効果」の差額で、しかもその差額は年によって変わります。
私自身、商談の場で提示された差額を見て「毎月2,000円ちょっと得なら悪くないな」と判断して契約しました。その判断が間違っていたとまでは思っていませんが、後から年ごとに分けて計算し直したときに、自分が見ていた数字が何を意味していたのかをようやく理解しました。その過程をこれから順番に開きます。
わが家の契約は265万円20年で月14,963円
まず、わが家の契約内容です。2026年4月に入居した新築一軒家(関西・オール電化・片流れの南向きガルバリウム屋根)に、シャープ製パネル18枚の7.92kWと蓄電池7.7kWhを載せる契約を結びました。費用は総額265万円、支払いは20年ローンです。施工は2026年8月18日に終わり、発電が始まったところです。ここに書く数字はすべて契約書と商談時の試算表からのもので、実測の収支はこれから積み上げていきます。
商談の場で提示された収支は次のとおりでした。営業さんが書いた試算表に、私がその場で赤ペンで検算を書き込んだものです。
| 項目 | 提示された金額(月あたり) |
|---|---|
| 売電収入 | 8,281円 |
| 電気代削減 | 8,936円 |
| 経済効果の合計 | 17,217円 |
| ローン返済 | 14,963円(240回) |
| 差引 | +2,254円 |
毎月17,217円入ってきて、14,963円払う。差額はプラス2,254円。20年という長さは気になったものの、「毎月の支払いより効果のほうが上回る」という一点が決め手になって、私は1社即決で契約しました。蓄電池を入れると収支がマイナスになることが多いと聞いていたので、プラスの試算が出たことが大きかったんです。
ただ、契約後に自分で計算し直して気づいたことがあります。この17,217円は、10年分をならした平均値でした。実際にこの金額を受け取る年は1年もありません。前半は平均より大きく、後半は平均より小さくなります。返済のほうは20年ずっと14,963円で動かないので、この非対称がそのまま家計に効いてきます。
収支シミュレーションの数字が「平均値」なのか「初年度の値」なのかは、必ず営業担当者に確認してください。ここを取り違えると判定が丸ごと変わります。
20年で組むと月々はいくらになるか
借入265万円を年3.2%・元利均等・ボーナス返済なしで20年に伸ばすと、月々は14,963円になります。月々の金額は借入額・金利・返済期間の3つでほぼ決まるので、この3つが分かれば見積書がなくても自分で計算し直せます。
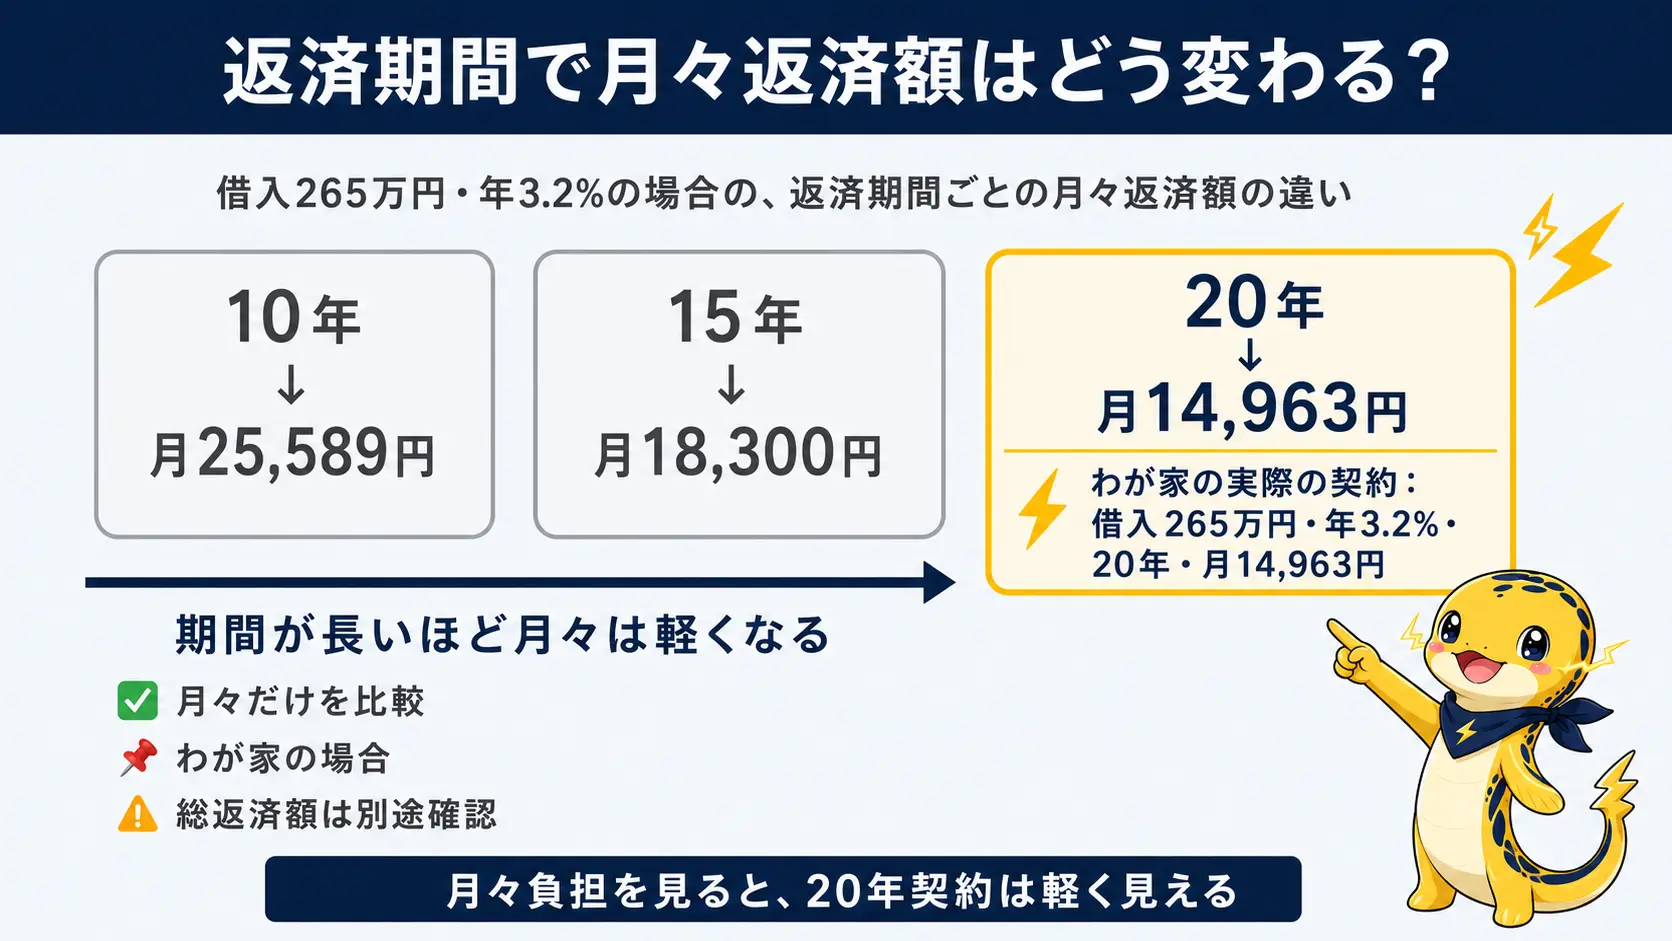
借入265万円のときの、金利と期間の組み合わせ別の月額は次のようになります(元利均等・ボーナス返済なしの試算)。
| 金利 | 10年 | 15年 | 20年 |
|---|---|---|---|
| 1.9% | 24,265円 | 16,931円 | 13,281円 |
| 2.5% | 24,982円 | 17,670円 | 14,042円 |
| 3.0% | 25,589円 | 18,300円 | 14,697円 |
| 3.5% | 26,205円 | 18,944円 | 15,369円 |
| 4.0% | 26,830円 | 19,602円 | 16,058円 |
ソーラーローンの解説記事でよく見る「150万円・2.5%・15年で月1万円」という例示は、たしかにその条件なら月10,002円で計算が合います。ただ、これは借入150万円の話です。
蓄電池まで入れて265万円になると、同じ2.5%・15年でも月17,670円。借入額が変われば月1万円のイメージはまったく当てはまりません。20年を提示されたということは、そもそも15年では月々が収まらない借入額だという可能性もあります。
わが家の実効年利は逆算で年3.2%
販売店経由の提携ローンは、契約書に金利が大きく書かれていないことがあります。わが家のケースもすぐには金利のイメージがつかめなかったので、借入額・返済回数・月額から実効年利(手数料を含まない、月利を12倍した名目の年率)を逆算しました。結果は年3.20%です。
逆算のやり方は2通りあります。正確に出すなら表計算ソフトの利率計算(RATE にあたる関数)に、返済回数・月額・借入額を入れれば一発です。関数が面倒なら表引きでも十分で、この章の冒頭に載せた金利別の月額表に自分の月額を当てて、いちばん近い金利を読むだけ。
わが家の14,963円は3.0%の14,697円と3.5%の15,369円のあいだにあるので、表を見た時点で「3%台の前半だな」と当たりが付きます。借入額が違う人は、自分の借入額で同じ表を作り直すか、近い借入額の行と比べれば方向はつかめます。
| 項目 | 値 |
|---|---|
| 借入額 | 2,650,000円 |
| 返済回数 | 240回(20年) |
| 月々の返済額 | 14,963円 |
| 逆算した実効年利 | 約3.20% |
| 総返済額 | 3,591,120円 |
| うち利息 | 941,120円 |
| 元本に対する利息の割合 | 約35.5% |
265万円を借りて、20年かけて359万円を返す。利息だけで94万円、元本の35.5%です。月14,963円という数字だけを見ているときは意識しませんでしたが、こうして総額で並べると重さが実感できます。金利が書かれていない見積書を受け取ったら、この逆算だけは先にやっておくことをおすすめします。相場のどのあたりにいるのかが一目で分かるようになります。
2026年の相場と住宅ローンとの金利差
2026年時点のソーラーローンの金利は、おおむね年1.5〜4.0%が相場で、実務でよく提示されるのは年2%台から3%台です。わが家の年3.2%は相場の中では中位からやや高めという位置になります。
| 借入先の区分 | 金利水準の目安 | 借入期間 |
|---|---|---|
| JAバンク | 年1%台の設定が多い | 商品による |
| 信用金庫 | 年1.7〜2.8%程度 | 15年以内が多い |
| 銀行のソーラーローン | 年1.8〜3%台が中心 | 15年以内が多数派 |
| 販売店の提携ローン(信販会社) | 年2%台中心・1.9%前後の提示例も | 20年の提示はここが多い |
| ネット銀行の一例(固定) | 年5.96% | 15年以内 |
住宅ローンと比べるとどうか。2026年7月時点で変動金利は最低水準が年0.990%、ネット銀行の平均が年1.177%、メガバンクの平均が年1.082%です。この変動金利と比べると、ソーラーローンの年2〜3%台はおおむね1〜2ポイント高い。
ただし10年固定のメガバンク平均は年3.600%、フラット35の一例は年3.140%なので、固定金利と比べれば年3%前後は突出して高いわけではないという見方もできます。何と比べるかで印象が変わる部分です。
金利だけを見れば、新築時に住宅ローンへ組み込むのが最も有利です。わが家も新築時に太陽光を入れるか迷ったのですが、ローンの総額が膨らむのが怖くて見送りました。入居後に屋根を眺めて「載せないともったいない」と思い直したときには、住宅ローンには組み込めない状態になっていたわけです。
既築への後付けは原則として住宅ローンの対象外(借換えと同時の増改築資金に含められるかは金融機関ごとの個別判断)なので、この順番は基本的に後から取り戻せません。ここは正直に、私の判断ミスに近い部分だと受け取っています。
関連記事:太陽光の後付けデメリット7つ|新築時に見送った家が知る差額
15年なら月3,593円重く利息は25万円軽い
期間を短くすればいいのでは、という発想は自然です。借入265万円・年3.2%で期間だけを変えると、月々と利息は次のように動きます。
| 返済期間 | 月々の返済額 | 総返済額 | 利息総額 |
|---|---|---|---|
| 10年 | 25,834円 | 約310.0万円 | 約45.0万円 |
| 12年 | 22,186円 | 約319.5万円 | 約54.5万円 |
| 15年 | 18,556円 | 約334.0万円 | 約69.0万円 |
| 20年 | 14,964円 | 約359.1万円 | 約94.1万円 |
20年は15年に比べて月々が3,593円軽く、そのかわり利息が約25.1万円多い。10年と比べれば月々は10,870円軽く、利息は約49.1万円多くなります。20年で月々を下げた代償は、利息が15年比で約1.36倍・10年比で約2.09倍になること。これがトレードオフの実額です。
ではどこまで期間を縮めるべきか。ここで効いてくるのが、後で詳しく見る「その年の経済効果」です。先に答えだけ言っておくと、期間を15年に縮めても5年目以降の赤字は消えません。年数を短くすることは利息対策としては正解ですが、資金繰りの問題の解決策にはならない、という結論になります。
売電と電気代削減で返済を相殺できるか
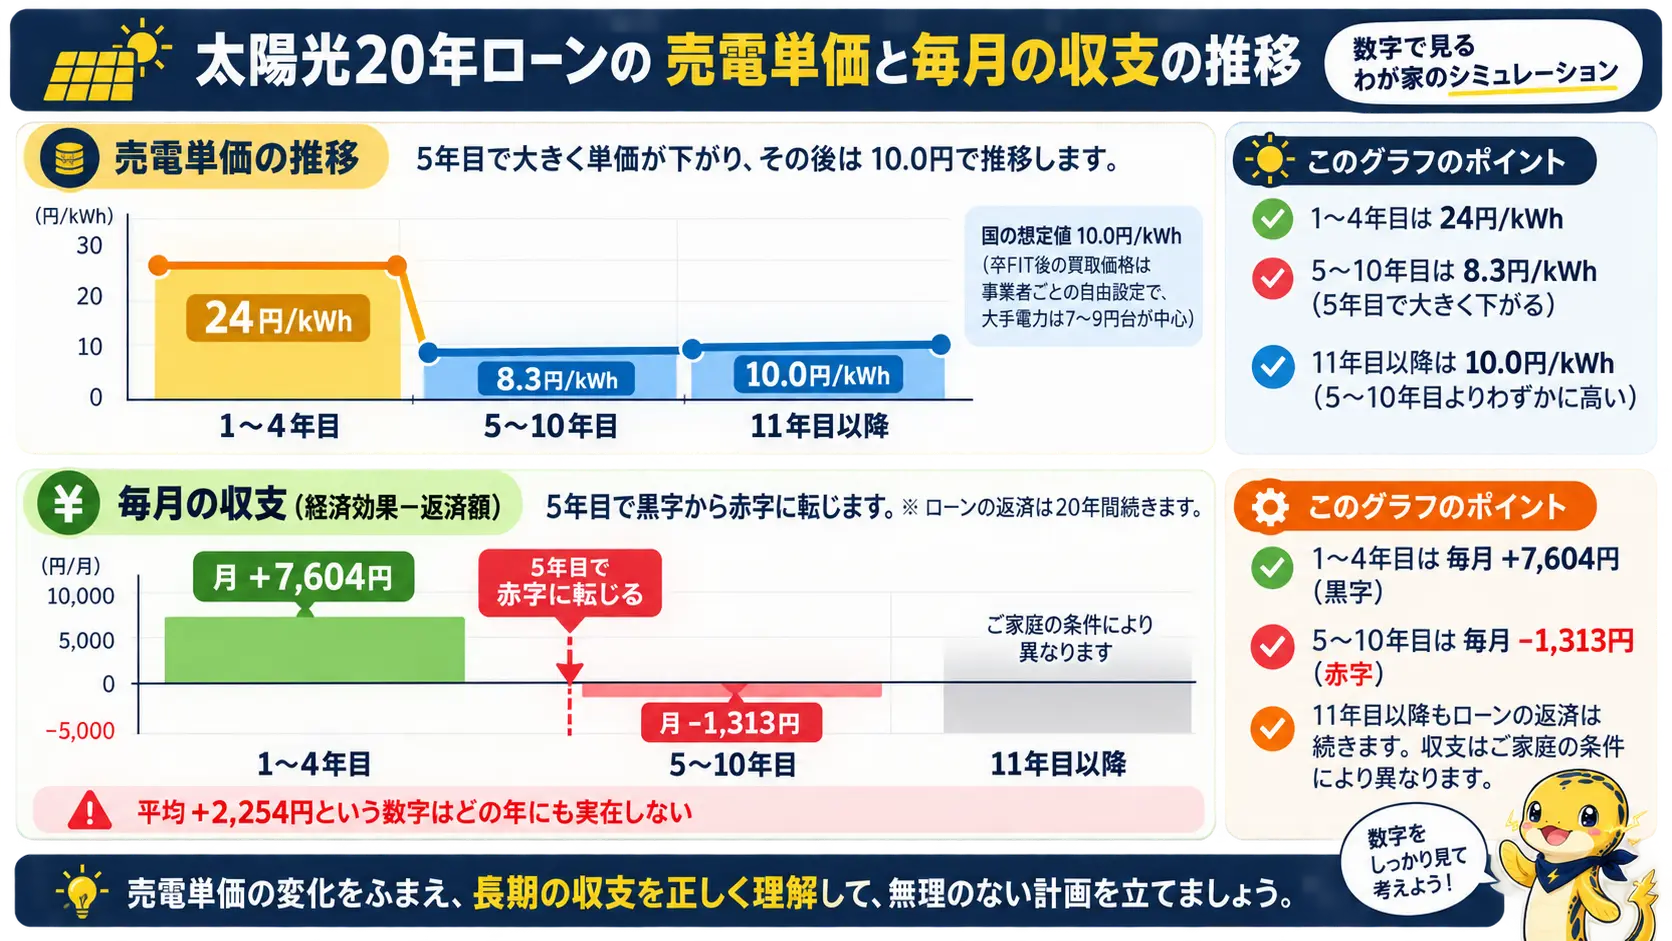
答えは「前半4年は相殺できるが、5〜10年目は相殺できない」です。わが家の数字を年ごとに置き直すと、1〜4年目は月+7,604円の余裕がある一方で、5〜10年目は毎月1,313円の持ち出しに転じます。平均値で見ていた+2,254円という姿は、どの年にも存在しません。
平均で返済より多く戻ってくるなら、それでいいんじゃないの?
私も商談ではそう受け取ったんですよ。ただ平均の中身を年ごとに分けてみたら、景色がだいぶ変わりまして。
へえ、そうなんだ!分けるとどうなるのか、一緒に見てみたいな。
なぜこうなるのか。理由は2026年度の売電単価の仕組みにあります。順番に分解していきます。
経済効果17,217円は10年ならしの平均値
提示された売電収入8,281円/月が何円の単価で計算されているかを確認したところ、10年間を年数で単純に平均した14.58円/kWhが使われていました。この14.58円という数字は、24円×4年と8.3円×6年を10年でならしたものです。計算式にすると(24×4+8.3×6)÷10=14.58で、きれいに一致します。これは各年の発電量で重みを付けた平均ではなく、年数で割っただけの計算上の値です。
単価が分かれば、月間の売電量が逆算できます。8,281円 ÷ 14.58円/kWh = 568.0kWh/月、年6,816kWhです。余剰売電比率を国の想定どおり70%とすれば総発電量は月811kWh・年9,737kWhで、国の想定発電量(1kWあたり年約1,200kWh)で割ると設備容量は約8.1kW相当。わが家の7.92kWとほぼ一致したので、発電量の水準そのものは無理のない数字だと確認できました。
ただしこの70%は蓄電池を考慮しない国の標準値です。わが家は蓄電池7.7kWhを併設するので、実際の売電と自家消費の比率はここからずれる可能性があります(後半のFAQのとおり、蓄電池を入れると自家消費率は上がりやすい)。ここで確認できたのは発電量の桁が合うところまでで、売電568kWh・自家消費243kWhという内訳まで確定したわけではありません。
もうひとつ確認したのが電気代削減の8,936円です。自家消費分を月243kWhとすると、8,936円 ÷ 243kWh = 約36.8円/kWh。国が調達価格の算定で置いている自家消費の便益27.31円/kWhより高く、従量電灯の第3段階に近い高めの単価で計算されていることになります。高い単価で計算されているぶん、電気の使い方が変われば削減額も下がります。
ここは自分の実測と突き合わせておきたいところです。わが家の電気代は、旧居(賃貸アパート)を含む2025年の暦年で190,766円、月平均で約15,900円でした。新築へ移った2026年5月は12,891円、6月は12,398円です。
この水準に対して月8,936円の削減というのは、電気代の7割近くが消える計算になります。新居はまだ2カ月分の実測しかないので断定はできませんが、少し強気な前提だなというのが正直な感想で、これからの実測で検証していくつもりです。
売電単価は5年目に24円から8.3円へ
2026年度に認定される住宅用太陽光(10kW未満)の売電単価は、10年間ずっと同じではありません。1〜4年目は24円/kWh、5〜10年目は8.3円/kWhという二段階になっています。これは「屋根設置太陽光発電の初期投資支援スキーム」と呼ばれる制度で、早期の投資回収を支援する目的で前半に厚く・後半に薄く付け替えられた形です。(出典:資源エネルギー庁「買取価格・期間等(2026年度以降)」)
| 区間 | 売電単価 | 4年目までとの比 |
|---|---|---|
| 1〜4年目 | 24円/kWh | 100% |
| 5〜10年目 | 8.3円/kWh | 34.6%(約1/3) |
| 11年目以降(国の想定値) | 10.0円/kWh | 41.7% |
5年目に単価が約3分の1へ落ちます。しかもじわじわ減るのではなく、段差で落ちる。おもしろいのは、国の想定では調達期間終了後(11年目以降)の売電価格が10.0円/kWhと置かれていて、5〜10年目の8.3円/kWhより高いことです。
この想定値どおりなら、いちばん単価が安い区間は卒FIT後ではなく5〜10年目ということになります。ただし卒FIT後の買取価格はFITの単価ではなく事業者ごとの自由設定で、大手電力の標準メニューは7〜9円台が中心です。買取先を変えなければ、8.3円と大きく変わらない水準にとどまります。
「単価が下がったら、もっと高く買ってくれる会社に乗り換えればいい」と考えたくなるところですが、ここは注意が必要です。資源エネルギー庁の説明では、認定を受けた設備は廃止(撤去・処分)しない限りFIT制度から離脱できないとされており、さらに階段型の価格設定が適用される案件については、調達期間中に特定契約によらない売電ができない旨の条件付き認定が行われると明記されています。
つまり収入側は自力では戻せません。制度の詳細は資源エネルギー庁の公式資料で最新の内容をご確認ください。(出典:資源エネルギー庁「屋根設置太陽光発電の初期投資支援スキーム」)
収入が減る要因はもうひとつあります。出力制御です。発電しても電力会社の指示で送電を止める時間帯ができると、その分の売電収入はゼロになります。10kW未満の住宅用は現状この対象から外れており、関西エリアの2026年度の予測制御率も0.15%と低い水準です。
ただし10kW以上を制御してもなお必要な場合は、住宅用も将来的に対象になりうるとされています。今すぐ効く話ではありませんが、20年という長さで考えるなら、頭の隅に置いておく程度でよさそうです。
5〜10年目は毎月1,313円の持ち出し
逆算した月間売電量568kWhを、各区間の実際の単価に置き直します。電気代削減8,936円と返済14,963円は据え置きです。
| 区間 | 売電単価 | 売電収入 | 電気代削減 | 経済効果 | 返済 | 差引 |
|---|---|---|---|---|---|---|
| 1〜4年目 | 24円/kWh | 13,631円 | 8,936円 | 22,567円 | 14,963円 | +7,604円 |
| 5〜10年目 | 8.3円/kWh | 4,714円 | 8,936円 | 13,650円 | 14,963円 | −1,313円 |
| 11年目〜(卒FIT14.6円) | 14.6円/kWh | 8,292円 | 8,936円 | 17,228円 | 14,963円 | +2,265円 |
| 11年目〜(卒FIT10円・国の想定) | 10.0円/kWh | 5,680円 | 8,936円 | 14,616円 | 14,963円 | −347円 |
| 11年目〜(卒FIT8円) | 8.0円/kWh | 4,544円 | 8,936円 | 13,480円 | 14,963円 | −1,483円 |
商談で提示された「差額+2,254円」に近い状態が実現するのは、11年目以降に卒FIT単価14.6円/kWhを取れた場合だけです。ちなみに14.6円というのは2026年時点の東京電力エリアの最高水準で、わが家のある関西エリアの上限は12.02円、中位のプランなら10.0〜10.4円という水準です。つまりあの+2,254円は、わが家の条件では11年目以降にも届きにくい数字でした。
実際に起きるのは、前半4年が月+7,604円、5〜10年目が月−1,313円という2つの姿です。5〜10年目の72カ月で、家計からの持ち出しは合計9万4,525円。月1,313円と聞くと小さく感じますが、6年続くとこの規模になります。
ここで「では期間を短くすれば」と考えたくなりますが、前に見た期間別の月額をこの経済効果と突き合わせると、答えはむしろ逆になります。
| 返済期間 | 月々の返済額 | 1〜4年目の差引 | 5〜10年目の差引 |
|---|---|---|---|
| 10年 | 25,834円 | −3,267円 | −12,184円 |
| 12年 | 22,186円 | +381円 | −8,536円 |
| 15年 | 18,556円 | +4,011円 | −4,906円 |
| 20年 | 14,964円 | +7,603円 | −1,314円 |
このモデルの範囲では、5〜10年目を単月で黒字にできる返済期間は存在しません。20年でも月−1,314円です。むしろ期間を短くするほど赤字は深くなり、10年なら5〜10年目は月−12,184円になります。「年数を延ばせば相殺できる」という関係にはなっていないのがこの構造のポイントで、5〜10年目を黒字にするには、より低い金利かより少ない借入額しか手がありません。
金利は借入先を変えるしかありませんが、借入額のほうは契約前なら自分で動かせます。試算がマイナスに出たときの現実的な選択肢はこのあたりです。
- 設置容量を小さくして借入額を減らす(自家消費率は容量が小さいほど上がりやすい)
- 蓄電池を後回しにする(太陽光と同時に組むと借入額が大きく増える)
- 現金で払える範囲に収める、または頭金を入れて元本そのものを下げる
- 今回は設置しないと決める
最初の3つは「載せない」とは違って、規模を落として黒字の区間を広げる考え方です。容量を1kW減らせば借入も月々も下がり、しかも自家消費率は上がりやすくなるので、単価が8.3円/kWhに落ちる区間にはむしろ強くなります。試算がマイナスに出たら、容量と蓄電池の有無を変えた案でもう一度シミュレーションを作り直してもらう手は残っています。
パワコン交換30万円で20年通算の収支は赤字
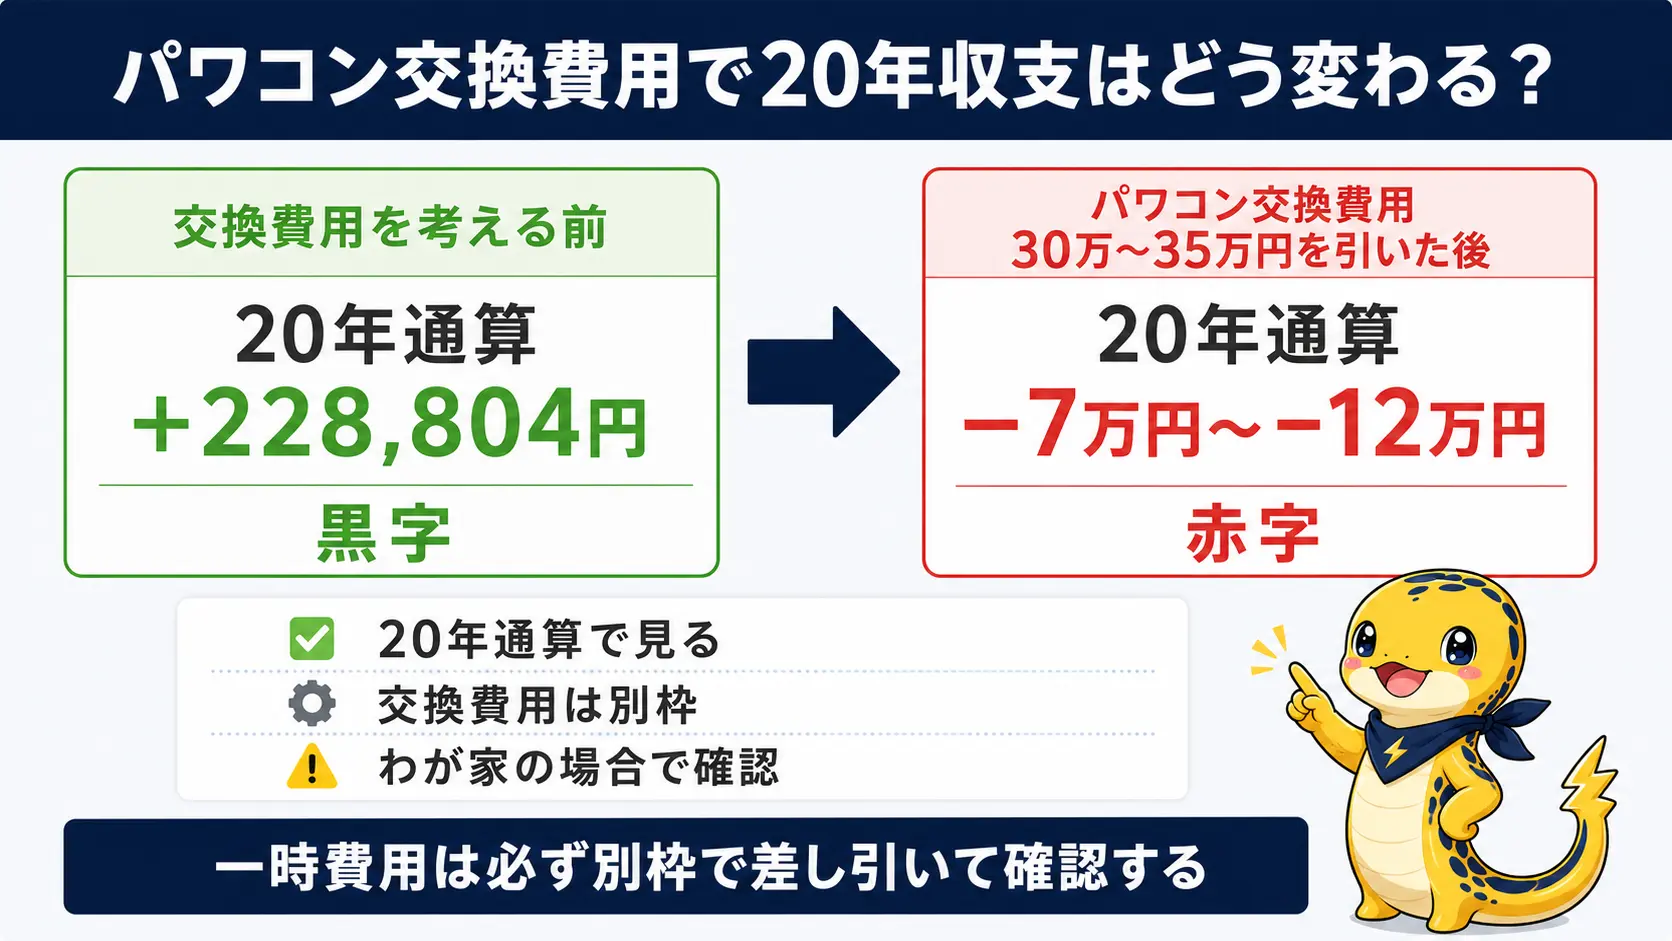
20年を通算すると、経済効果の累計は約382万円、返済の累計は約359万円で、差引は約+22.9万円のプラスです。ただしこれは設備が20年間なにごともなく動き続けた場合の話で、パワーコンディショナの交換費用30〜35万円を1回計上すると、20年通算は約−7万〜−12万円の赤字に転じます。
もうひとつ、この20年通算には点検・清掃・保険料といった運転維持費が入っていません。国が調達価格の算定で置いている0.30万円/kW/年をわが家の7.92kWに当てはめると年23,760円、20年で約47.5万円になります。パワコン交換とは別枠の想定なので、これを足すと赤字幅はさらに深くなります。
| 期間 | 経済効果の累計 | 返済の累計 | 差引 |
|---|---|---|---|
| 1〜4年目(48カ月) | 1,083,229円 | 718,224円 | +365,005円 |
| 5〜10年目(72カ月) | 982,811円 | 1,077,336円 | −94,525円 |
| 11〜20年目(120カ月) | 1,753,884円 | 1,795,560円 | −41,676円 |
| 20年通算 | 3,819,924円 | 3,591,120円 | +228,804円 |
この表で読み取ってほしいのは、20年通算のプラス22.9万円が、前半4年の黒字36.5万円で後半16年の赤字13.6万円を埋めた結果でしかない、ということです(卒FIT後は国の想定10円/kWhで計算しています)。前半4年の余剰を家計に吸収してしまうと、残り16年は持ち出しだけが残ります。
そこにパワコンの交換が重なります。パワーコンディショナの寿命は一般に10〜15年で、多くのメーカーの機器保証は10年(延長で15年)。交換費用は本体約20万円+工事費10〜15万円+撤去処分費1〜3万円で、合計の目安は30〜35万円です。令和6年度のデータでは1台あたりの平均交換費用は約34.5万円という数字もあります。20年通算のプラス22.9万円からこの30〜35万円を引くと、結果は約−7万円から約−12万円。
費用に幅はありますが、どちらに転んでもマイナスに沈む計算です。ただしこの30〜35万円は、蓄電池に対応しない一般的な機種の目安です。わが家のように蓄電池を併設する場合はハイブリッド型のパワーコンディショナになることがあり、その場合は本体だけで80万円程度という記載もあります。機種・台数・保証の条件は見積書で確認してください。
20年ローン特有のリスク
10年や12年のローンなら完済後に来る可能性のあるパワコン交換が、20年ローンでは返済期間の真ん中に来ます。その月は返済14,963円に加えて交換費用を負担することになり、さらに16〜20年目は機器保証も自然災害補償も切れた状態で返済だけが続きます。
この「無保証で返済だけが続く期間」は、20年で組むことの実質的なコストだと見ています。出力保証(モジュール)は20〜30年と長いのですが、故障しやすいのはパワコンなどのシステム機器のほうで、そちらの保証は10〜15年。返済期間のほうが長ければ、その差の年数はまるごと自己負担の区間になります。
前半4年の余剰を繰り上げ返済へ回す
この構造への現実的な対策が、前半4年の余剰をそのまま繰り上げ返済に回すことです。借入265万円・年3.2%・当初20年で、1〜4年目だけ毎月一定額を追加返済(期間短縮型)した場合の効果を試算すると、こうなります。
| 追加返済額(1〜4年目のみ) | 完済までの期間 | 支払利息 | 利息の削減額 |
|---|---|---|---|
| なし | 20年1カ月 | 約94.1万円 | ― |
| 月5,000円 | 17年9カ月 | 約77.0万円 | 約17.1万円 |
| 月7,604円 | 16年7カ月 | 約69.2万円 | 約24.9万円 |
| 月10,000円 | 15年7カ月 | 約62.6万円 | 約31.5万円 |
前半4年の余剰そのままにあたる月7,604円を上乗せすると、返済期間は3年6カ月短縮され、利息は約25万円減ります。これは20年契約のまま、利息を15年契約に近い水準まで寄せられるということでもあります。最初から15年で組むより月々の余裕を保ったまま、結果的に近いところへ着地できるわけです。
実はこの使い方は、制度のねらいとも相性がいいはずです。国が初期投資支援スキームの目的として挙げているのは「屋根設置太陽光の投資回収年数を短縮する」ことで、前半に厚く受け取れる階段型の価格設定はそのための手段です。
受け取ったお金をローン返済に回すことが制度上の条件になっているわけではありません(現金購入やPPAも対象になります)。ただ前半に厚い設計である以上、前半4年の高い単価は生活費の足しにするより元本を削るほうに回すのが素直だ、というのが私の読みです。
繰り上げ返済の前提条件
繰上返済手数料が無料であること、期間短縮型を選べることの2点は契約前に確認しておきたい項目です。手数料無料の商品もありますが、商品によって差があります。また利息の軽減額は期間短縮型のほうが大きく、返済額軽減型の約2倍という説明があります。
関連記事:太陽光発電のメンテナンス費用は年いくら?義務化点検の実際
団信付きのわが家でも売却時は残債が残る
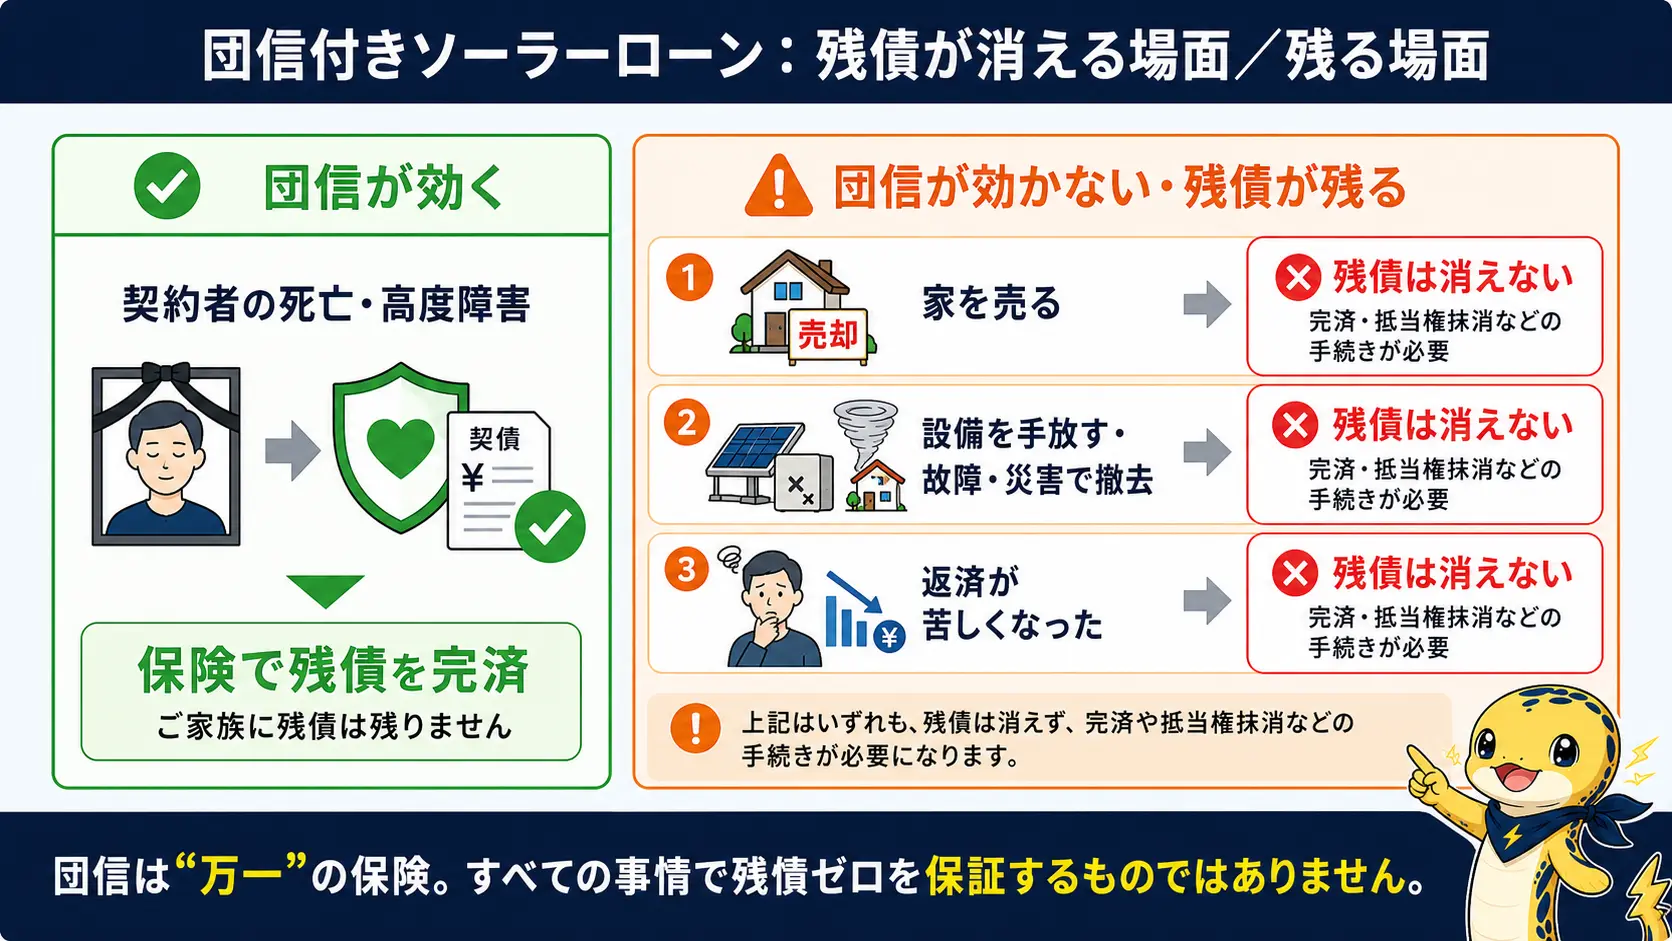
先に一番気になるところから答えます。団体信用生命保険(団信)が付いていれば、契約者が死亡・高度障害になったとき残債は保険で完済され、家族に返済義務は残りません(保険金が支払われるのは約款所定の状態に該当し、告知義務違反や免責事由に当たらない場合です)。設備と、そこから生まれる売電収入・電気代削減の効果だけが家族に残ります。わが家の20年ローンには、この団信が付帯していました。
正直に言うと、これは契約後に気づいたうれしい誤算でした。団信は住宅ローンでは定番ですが、ソーラーローンにも付いているとは思っていなかったんです。この一点で、20年という長さの受け止め方が私の中で変わりました。
20年が長いということは、借金が長いだけでなく保険が効いている期間も長いということでもあります。万一のときに残るのが「返済義務」ではなく「発電する設備」なら、それは資産形成に近い形だと考えられます。
ただし、団信は当たり前に付いてくるものではありません。住宅ローンでは実質必須なのに対し、ソーラーローンでは商品ごとに扱いが分かれます。
| 扱い | 内容 | 見られる商品 |
|---|---|---|
| 原則加入・保険料は銀行負担 | 万一のとき残債が保険で完済される。追加負担なし | 大手ネット銀行のソーラーローンなど |
| 選択可能(特約付きも選べる) | 一般団信に加え、がん保障特約付き団信を選べる | 一部の地方銀行 |
| 原則不要(付帯なし) | 団信の付帯そのものがない | 信販会社系・多くの銀行系 |
比較資料の一覧では「原則不要」と表記される商品が多数を占めていて、団信付きはむしろ少数派です。販売店の提携ローンでは付いていないことのほうが多いとされています。
加入には健康状態・年齢・借入金額の要件があり、一般団信の加入年齢は満71歳未満、完済時年齢80歳未満を条件とする商品が多い。疾病保障特約は年齢条件がさらに厳しく、金利上乗せが必要な場合もあります。
付いているかどうかは、必ず契約書と重要事項説明で確認してください。
そのうえで、大事な線引きをひとつ。団信が効くのは死亡・高度障害のときだけです。次の3つの場面では、残債はそのまま残ります。
- 家を売る・設備を手放すとき(設備や住宅に担保・所有権留保が設定されていれば、残債の完済と抵当権の抹消が必要)
- 設備が故障した・災害で撤去したとき(使えなくなってもローンは残る)
- 返済が苦しくなったとき(滞納しても債務は消えない)
| 場面 | 残債の扱い | 必要な手続き・確認事項 |
|---|---|---|
| 家を売る・設備を手放す | 消えない。担保や所有権留保が設定されていれば、引き渡し日までに完済が必要 | 抵当権の抹消/住宅ローンと合わせて売却代金で完済できるかの事前確認/FIT事業計画認定の変更認定申請と売電契約の名義変更 |
| 設備の故障・災害での撤去 | 消えない。設備が使えなくなっても完済義務は残る | 機器保証(10〜15年)・自然災害補償(10〜15年)の残存期間と返済期間の長短を確認 |
| 返済が苦しくなった | 消えない。支払督促を経て差し押さえに至る可能性がある | 早い段階で契約先の金融機関へ相談/下の対処表から選ぶ |
とくに見落としやすいのが、売却時のFIT認定の名義変更です。事業計画認定の変更認定申請と売電契約の名義変更を行わないと、認定取消・売電収入の停止・保証の失効といったリスクがあります。メーカー保証は引き継げない場合もあるので、売る予定が少しでもあるなら事前に確認しておきたいところ。
返済が苦しくなった場合も、行き止まりというわけではありません。実務的な出口はいくつか用意されています。
| 対処 | 内容 | 留意点 |
|---|---|---|
| 金融機関への相談 | 返済条件の見直しを申し出る | 早期に相談するほど選択肢が残る |
| 借り換え | 別の金融機関の融資で既存ローンを返済 | 延滞履歴があると審査は通りにくい |
| 設備・不動産の売却 | 売却代金で残債を返済 | 抵当権があれば完済できるか事前確認 |
| 繰り上げ返済(余裕があるうちに) | 前半の余剰を元本に充てて総額と期間を減らす | 手数料無料の商品なら実行しやすい |
| 債務整理 | 返済が不可能と判断される場合の法的手段 | 信用情報に影響が残る |
いちばん避けたいのは、督促が来てから何もせずに時間が過ぎることです。早く相談するほど選べる手が多く残ります。返済に不安が出たら、まず契約先の金融機関へ、必要であれば法律の専門家へ相談してください。
頭金なし20年を提示する提携ローンと審査
そもそも、なぜ自分に20年が提示されたのか。私も後から考えました。答えはシンプルで、20年という期間を選べるのが、販売店の提携ローン(信販会社)と一部の地方銀行・信用金庫・JAバンクにほぼ限られるからです。銀行のソーラーローンは借入期間15年以内の商品が多数派で、20年という選択肢自体がありません。
そっか、20年でって言われたのは、そこが20年を扱えるところだったからなんだね。
そうみたいですよ。だから20年を勧められたこと自体は、必ずしも変な話ではないんですよね。
提携ローンには、はっきりした長所と短所があります。
| 区分 | 特徴 |
|---|---|
| 提携ローン(販売店経由・信販会社) | 施工業者と金融機関が連携。手続きが簡単で審査も通りやすい。金利は「取扱店により異なる」として非公開のことが多い |
| プロパーローン(自分で銀行へ申込) | 低金利を狙える反面、審査は厳しく手間もかかる |
販売現場では、業者と提携している信販会社と契約するのが一般的とされています。提携キャンペーンで銀行並みの年1.9%前後が提示されるケースもある一方、金利が公開されていないことが多いのも事実です。金利が書かれていない見積書を受け取ったら、前に紹介した逆算で実効年利を出してから比べてください。
わが家もこの提携ローンでした。契約書に金利が大きく書かれていなかったので、あとから自分で逆算して年3.2%だと知った、というのが実際のところです。しかも1社即決だったので、ほかの借入先の条件と並べて比べたわけでもありません。手続きが簡単で通りやすいというのは、裏返せば比較の機会を通り過ぎやすいということでもあるな、というのが今の私の読みです。
頭金なしのフルローンで組めるのも、ソーラーローンの特徴です。担保・保証人が不要な商品が多く、手元資金を使わずに始められます。ただし借入元本が増えるぶんトータルの返済額は多くなり、現金一括より総支払額が増えるのは金利負担があるからです。頭金を入れられるなら入れたほうが利息は減る、というシンプルな関係は変わりません。
審査について。太陽光ローン単独で見た場合の返済負担率は、月14,963円(年179,556円)なら年収500万円で3.59%、年収400万円で4.49%です。よく引き合いに出される物差しは、住宅金融支援機構がフラット35について公表している総返済負担率(他の借入も含めて年収400万円未満は30%以下、400万円以上は35%以下)です。
民間のソーラーローンは審査基準を公表していないことが多いので、そのまま当てはまるとは限りません。それでもこの物差しで見るかぎり、太陽光ローン単独が審査のボトルネックにはなりにくいと言えます。ただし返済負担率が低くても、信用情報や勤続年数などで否決されることはあります。効いてくるのは住宅ローンなど既存の借入との合計値のほうです。(出典:住宅金融支援機構「【フラット35】ご利用条件」)
審査に落ちる主な理由として挙げられているのは次のようなものです。
- 個人信用情報に延滞・事故の記録がある(CIC・JICCでは延滞情報も契約内容・返済状況も、契約終了後5年以内の保有が原則。保有期間は機関と情報の種類で異なる)
- 安定・継続した収入がない
- 既存借入の残高が大きく、総返済負担率が基準を超える
- 申込書類の虚偽・誤記(年収の水増しや勤務先の偽り)
- 複数のローンへ同時に申し込む(資金繰りに窮していると解釈されうる)
審査が通りやすいことは、必ずしも良い条件で借りられることを意味しません。通りやすさと金利の低さは別の話なので、提携ローンで即決する前に、地元の信用金庫やJAバンクの商品を一度調べてみる価値はあります。借入265万円・20年なら、年1.9%と年4.0%で利息は約53.7万円と約120.4万円、その差は約66.7万円です。
見積書の数字できついかを判定する手順
ここまではわが家の数字でした。最後に、あなたの見積書の数字で同じ判定をするための手順をまとめます。電卓があれば30分ほどでできます。
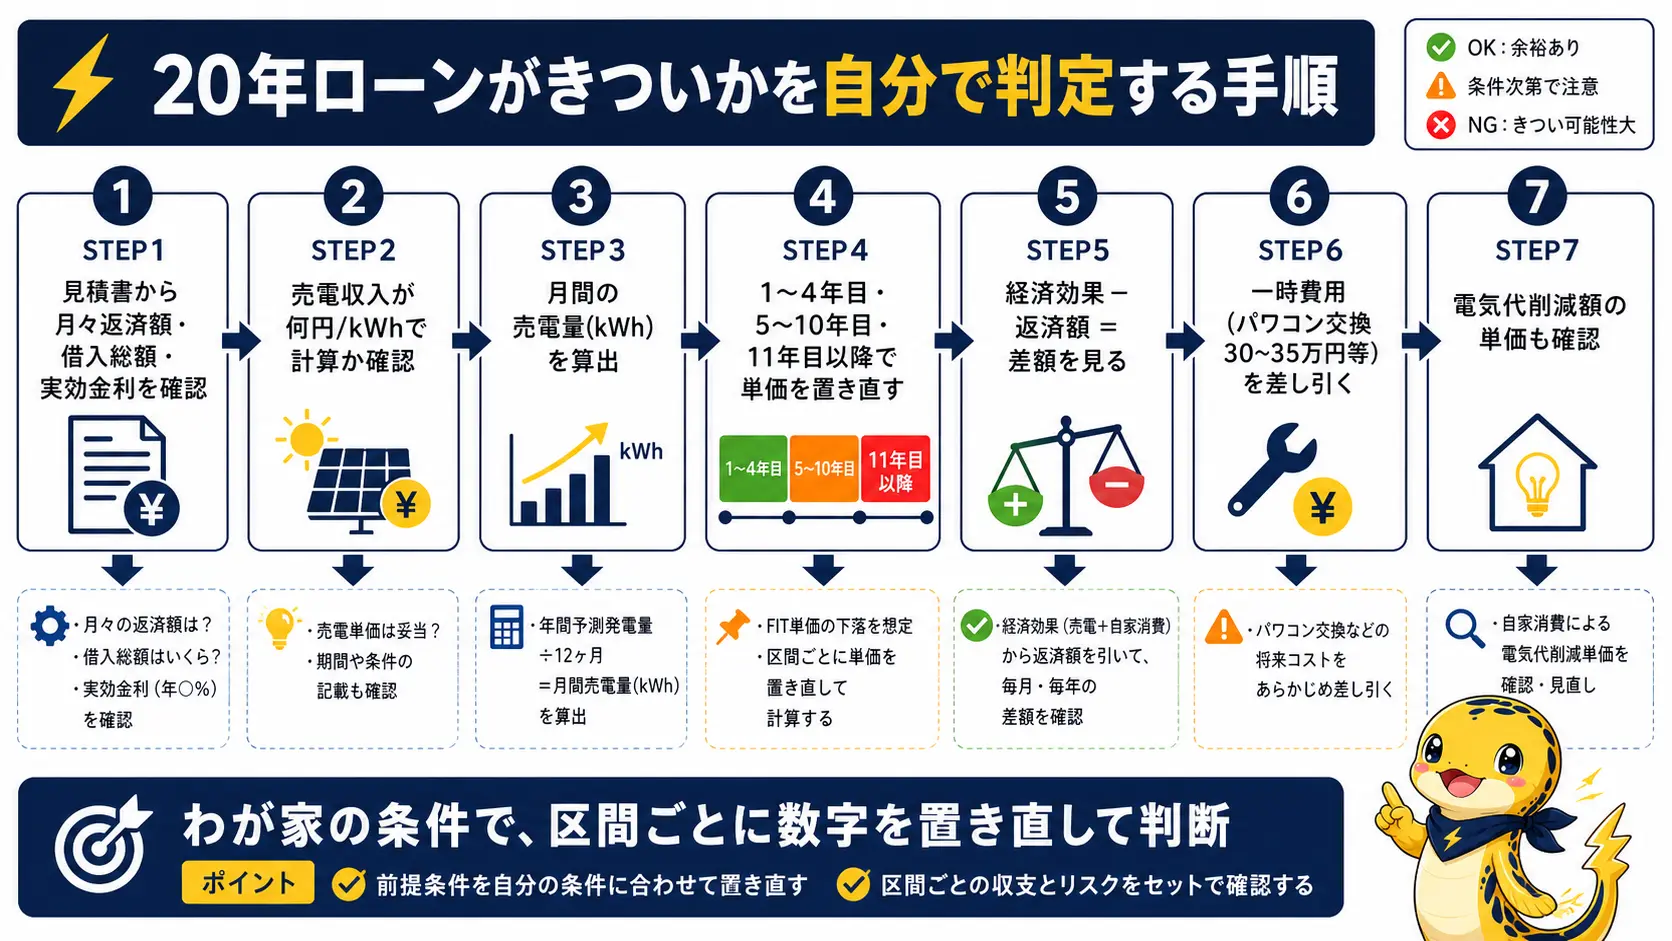
- 見積書から、月々の返済額(元利均等・回数)と借入総額を取り出す。金利の記載がなければ、表計算ソフトの利率計算か、自分の借入額で作った金利別の月額表への表引きで実効年利を逆算する(表引きなら電卓でも済む)
- シミュレーションの売電収入が何円/kWhで計算されているかを確認する。14.58円/kWhなら10年平均値、24円/kWhなら初期4年の値
- 月間の売電量(kWh)を出す。売電収入 ÷ 使われている単価で計算できる
- 区間ごとに置き直す。1〜4年目は「売電量×24円+電気代削減」、5〜10年目は「売電量×8.3円+電気代削減」、11年目以降は「売電量×自エリアの卒FIT想定単価(6〜14.6円)+電気代削減」
- 各区間の値から返済額を引く。マイナスの区間があれば、その月数分の持ち出し総額を出す
- 返済期間中に来る一時費用(パワコン交換30〜35万円、必要なら足場費用)を差し引く
- 電気代削減額が何円/kWhで計算されているかも確認する。35〜40円/kWhのような高い単価なら、使用量が減ったときに削減額も下がる
つまずきやすいのは手順2です。ここを取り違えると、以降の計算がまるごとずれます。試算表に単価が書かれていないことも珍しくないので、その場合は遠慮なく営業担当者に聞いてください。答えられない相手なら、それ自体が判断材料になります。
商談で聞いておきたいこと
「この売電収入は何円/kWhで計算していますか」「1〜4年目と5〜10年目で分けた表はもらえますか」「パワコン交換費用はこの試算に入っていますか」「20年ローンなのに収支の表が10年分しかないのはなぜですか」。この4つを聞くだけで、試算の性格がだいたい分かります。
あわせて価格の妥当性も見ておきましょう。見積総額 ÷ 設置容量(kW)で単価を出し、相場と比べます。国が調達価格の算定で置く想定システム費用は25.5万円/kW、事業者資料が引用する経産省データでは新築の全国平均が約28.9万円/kW、既築が約30.1万円/kWです。
相場を大きく上回る分は、そのまま丸ごとローンの元本に乗ります。単価が3万円/kW高いだけで、8kW設置なら借入が24万円増え、年3.2%・20年なら月々が約1,355円重くなります。
蓄電池込みの総額を太陽光の容量(kW)で割ると、意味のない単価が出ます。単価チェックは太陽光と蓄電池を分けた見積もりで行ってください。
最後に、私自身の反省も書いておきます。わが家は相見積もりを取らず、1社で即決しました。施工実績の多い会社ではあり、価格も自分が見た範囲では納得できる水準だったので後悔はしていません。ただし「実績が上位」「安い」と言い切れるだけの比較を、自分でしたわけではありません。
ただ、この記事でも「見積総額を相場と比べてください」と書いておきながら、私自身は比べる相手を1社しか持っていなかったわけです。消費生活センターへの太陽光関連の相談は毎年約2,000〜3,000件あり、その多くが価格や契約内容に関するもの。相場と比べる作業を省いていい理由は、本当はどこにもありません。
関連記事:太陽光と蓄電池のセット価格相場と内訳
太陽光ローン20年のよくある質問
20年の途中で金利が上がることはありますか?
金利タイプは借入先で分かれます。銀行・信用金庫系は変動金利型が多く、その場合は上がる可能性があります。一方、販売店経由の提携ローン(信販会社)は固定金利での提示が中心で、固定なら返済額は完済まで変わりません。わが家は提携ローンで、この記事の試算も固定を前提に置いています。2026年6月の日銀の会合で政策金利が0.75%から1.00%へ引き上げられ、7月に基準金利を上げた銀行も出ています。民間の金融機関やシンクタンクの予測では、0.25%刻みの緩やかな利上げが続き、2027年頃に政策金利1.5%というシナリオも示されています(あくまで予測で、確定した見通しではありません)。変動で組むなら、月々が今より少し上がっても回る前提で見ておくと安心です。固定か変動かは契約書で必ず確認してください。
蓄電池も一緒にローンに入れると返済はどう変わりますか?
資金使途に住宅用の定置型リチウムイオン蓄電池を含む商品があり、まとめて組めます。ただ蓄電池の相場は本体+工事費で150万〜250万円(幅広く見れば約90万〜300万円)なので、借入額が大きく増えて月々も上がります。一方で自家消費率は上がり、10kWh級の併設で30%から60〜70%へという説明があります。売電単価が8.3円/kWhに落ちる5〜10年目は、自家消費に回すほうが1kWhの価値が3〜4倍になるので、返済増と自家消費増のどちらが大きいかを容量と電気の使い方で見比べることになります。
PPAやリースなら20年ローンを組まずに済みますか?
初期費用ゼロで設置できるサービスはあるので、ローンを背負わない選択肢にはなります。ただし契約期間中は発電した電気の扱いに制約が付く形態が一般的で、売電収入を自分のものにできない、期間中の解約に条件が付くといった制約と引き換えです。ローンの代わりに契約期間中の自由度を渡す形、と考えると比較しやすいと思います。契約書の条件をよく確認してください。
太陽光を住宅ローンに組み込むのと、ソーラーローンを別に組むのはどちらが得ですか?
金利だけなら住宅ローン(2026年7月時点で変動年1.0〜1.2%前後)が有利ですが、組み込めるのは新築時に設置する場合が前提で、既築への後付けは原則として対象外です(借換えと同時の増改築資金に含められるかは金融機関ごとの個別判断になります)。つまり後付けの人には、基本的に選択肢として残っていません。そのうえで、すでに住宅ローンとソーラーローンを別々に契約している場合は、おまとめローンで一本化できる可能性があります。返済を1本にまとめられるほか、条件次第では金利を下げられることもあるので、取引のある金融機関に「一本化できる商品はあるか」と聞いてみる価値はあります。ただし諸費用や保証の扱いが変わる場合があるので、条件は必ず書面で確認してください。
訪問販売で契約した直後に、やっぱりやめたくなったら?
契約直後であればクーリングオフという方法があります。訪問販売による契約は一般に対象です。ただし行使できる期間と対象になる契約の条件は決まっているので、契約書面をいつ受け取ったかを確認したうえで、できるだけ早く消費生活センターに相談してください。日数や適用の可否は契約の形態で変わります。なお消費生活センターへの太陽光関連の相談は毎年約2,000〜3,000件、訪問販売によるリフォーム工事・点検商法の相談は2017年度の57件から2024年度の613件へ約11倍に増えています。「今だけの大幅値引き」「点検が義務化された」といった話が出たときは、その場で判断しないことが何よりの防御になります。(出典:国民生活センター「太陽光発電システムの点検商法が急増!」)
太陽光ローン20年がきついかは5年目に決まる
20年って聞くとこわかったけど、こわいのは長さじゃなかったんだね。
そうなんですよ。何年かより、その年に入ってくる金額と返済額の差を見るほうが確かでした。
わが家の265万円・20年・月14,963円という契約を年ごとに検算して見えたのは、20年という年数ではなく5年目の単価の段差がきつさの正体だったということでした。要点を並べておきます。
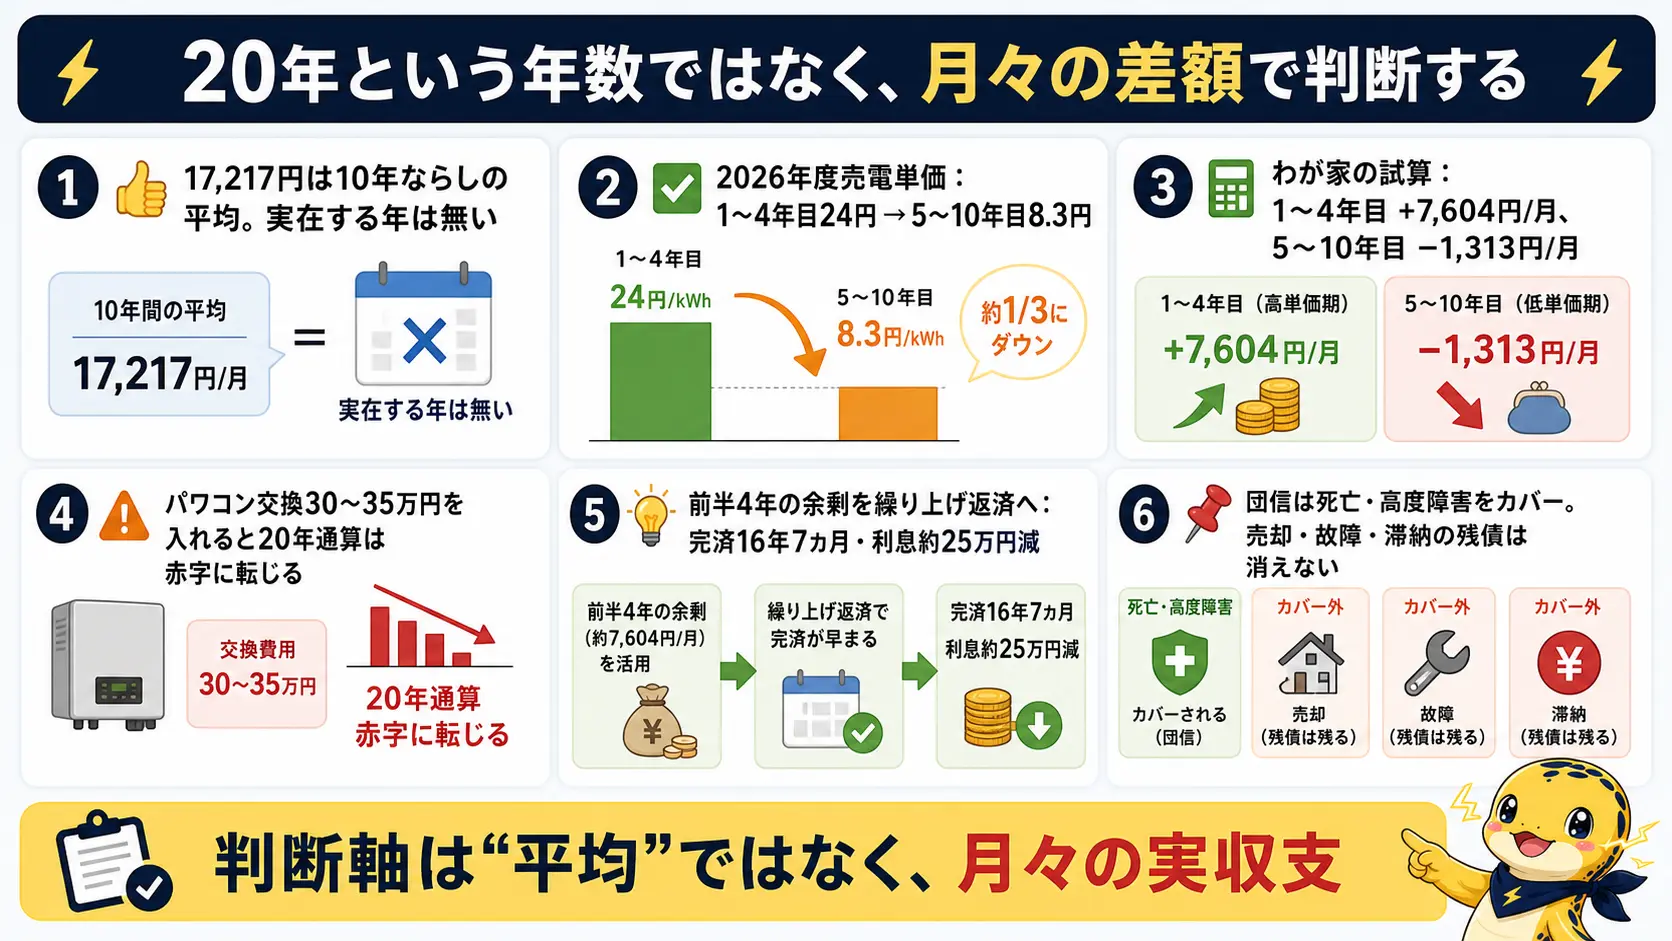
- まず見るべきは「月々の返済額」と「その年の経済効果」の差額で、年数そのものではない(パワコン交換などの一時費用は別枠)
- 提示された経済効果17,217円は10年ならしの平均値で、実際にこの金額になる年は1年もない
- 2026年度の売電単価は1〜4年目24円/kWh・5〜10年目8.3円/kWhの二段階で、5年目に約1/3へ落ちる
- わが家の試算では1〜4年目が月+7,604円、5〜10年目が月−1,313円(72カ月で約9.5万円の持ち出し)
- 返済期間を短くしても5〜10年目の赤字は消えず、むしろ深くなる
- パワコン交換30〜35万円を1回入れると20年通算は約−7万〜−12万円の赤字に転じる(運転維持費は別途)
- 前半4年の余剰を繰り上げ返済へ回せば、完済は16年7カ月・利息は約25万円減らせる
- 団信が付いていれば死亡・高度障害時に残債は残らないが、売却・故障・滞納では残債は消えない
20年ローンで一番怖いのは、前半4年の余裕を「毎月ちょっと得している」と受け取って生活に溶かしてしまうことです。あの余剰は使うためではなく、元本を削るために前倒しで渡されているお金です。逆にそこさえ守れれば、20年という長さは団信という保険が効き続ける期間にもなり、受け止め方は変わってきます。
なお、ここに書いた数字はすべてわが家の契約条件(関西・南向き片流れ屋根・7.92kW+蓄電池7.7kWh・年3.2%)と国の想定値に基づく試算で、あくまで一般的な目安です。発電量も電気代も地域と家庭で変わりますし、制度や金利は年度で見直されます。
FIT単価や補助金は資源エネルギー庁など公式サイトで最新の情報を確認し、契約内容や返済計画の最終的な判断は、金融機関や専門家に相談したうえで決めてくださいね。わが家は2026年8月18日に設置が終わったので、実際の発電量と収支は実測が出しだいこのサイトで公開していきます。
10年でならした平均値が年ごとにどうばらけるのかは、営業の収支試算そのものを1行ずつ検算した記事で追っています。
関連記事:太陽光発電は元が取れない?営業試算を自分で検算した
関連記事:一軒家の太陽光発電のデメリット|自宅の屋根で検討した実例
関連記事:太陽光発電の維持費は20年総額いくら?実契約の内訳で計算
関連記事:パワコン交換30万円の内訳と交換時期を検算した記事
関連記事:太陽光の工事は当日どう進む?着工から連系までの流れを実録
あわせてチェック
新築のとき太陽光を見送ったままになっていませんか?後付けの費用相場は、契約前に無料で確かめられます。