こんにちは。エネすけ運営者の「りょう」です。
太陽光を載せるとき、契約の名義を夫と妻のどちらにするか迷っていませんか。「妻名義にすると、売電収入で扶養から外れるのでは」と心配になりますよね。
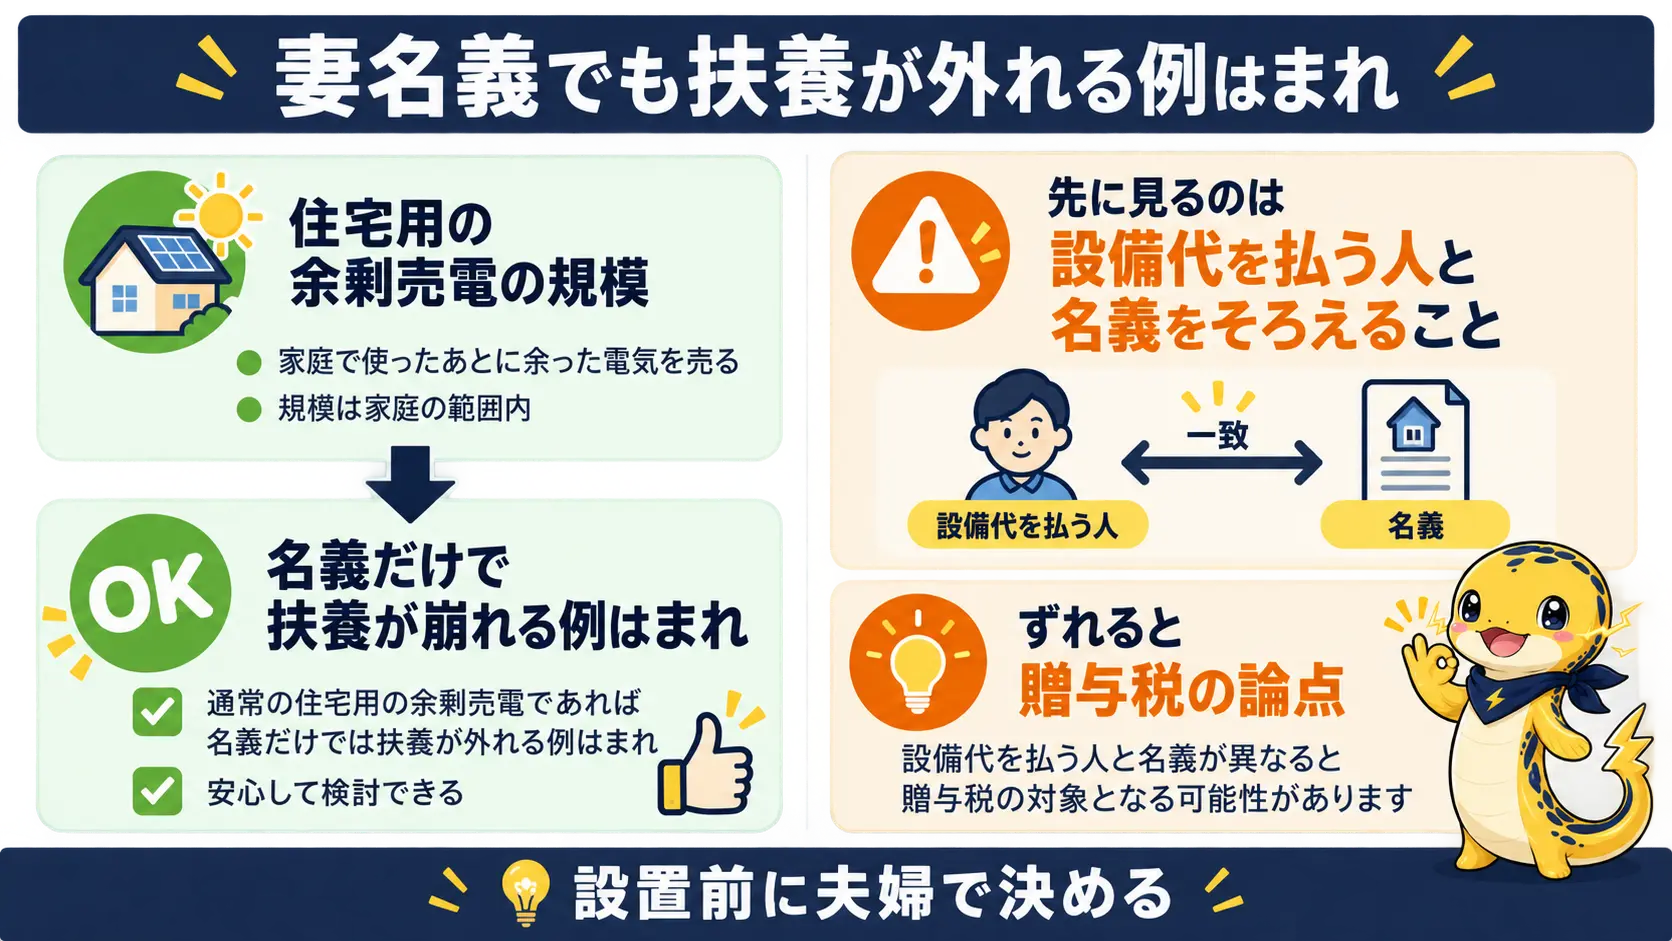
先に結論を言うと、住宅用の余剰売電の規模なら、名義だけで扶養が崩れる例はまれです。むしろ大事なのは、設備代を払う人と名義をそろえること。ずれると、贈与税の論点が出てきます。
この記事では、わが家(関西・7.92kW+蓄電池7.7kWh)の9月の売電実測と、関西電力送配電から届いた受給契約の書類をもとに整理します。設置前に名義を決めるための判断の順番として読んでみてください。
- 売電収入が誰の所得になるか(契約名義・振込口座・設備代の負担者の違い)
- 妻名義にしたとき、税と社会保険の扶養が外れるかの目安
- 名義を決める3つの基準(設備代・住宅の名義・変更の手間)
- 後から名義変更するときのFIT変更認定の流れと期間
結論:太陽光を妻名義にしても扶養が外れる例はまれ
住宅用の余剰売電だけで、妻が扶養から外れることはまずありません。社会保険の扶養(年収130万円未満)に売電だけで届くには、24円/kWhで年約54,000kWhの売電が要ります。10kW未満の住宅用では、まず届かない量です。
注意したいのは、妻のパート収入と合算したときです。130万円の手前ぎりぎりで働いている場合、売電収入がほぼそのまま上乗せされ、線を超えることがあります。
もう一つの落とし穴が、名義と設備代の負担者のずれ。夫がローンを払うのに名義だけ妻にすると、夫から妻への贈与と見られうる形になります。名義は扶養の損得より先に、お金の出どころで決めるのが筋かなと思います。
| 気になること | 結論の目安 |
|---|---|
| 妻名義で扶養は外れる? | 売電だけなら外れる例はまれ。パートと合算して130万円付近なら要注意 |
| 振込口座だけ妻にしたら? | 所得は契約者・設備代の負担者のまま。妻の扶養判定にも入らない |
| 名義はどう決める? | 設備代の負担者・住宅の名義・変更の手間の3つで決める |
| 後から変えられる? | FIT変更認定が必要。数か月かかり、さかのぼらない |
税や扶養の扱いは家庭ごとの事情で変わります。最終的な判断は、税務署や税理士、夫の勤務先の健康保険の窓口で確認してください。
売電収入は誰の所得?契約者・口座・支払者の違い
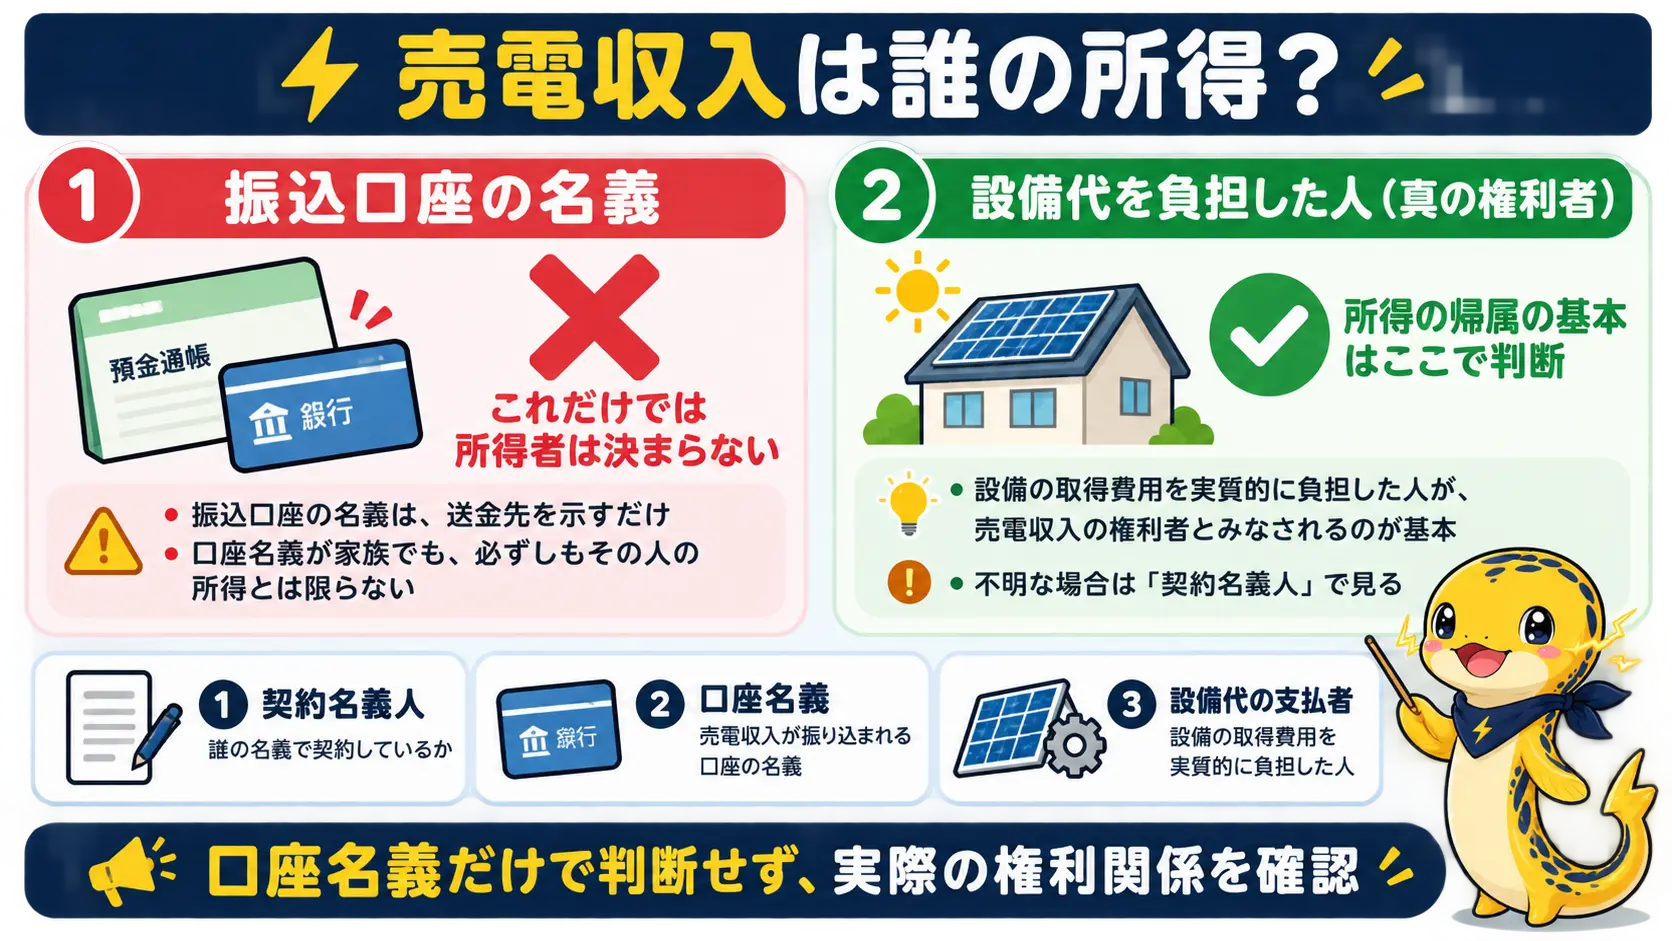
売電収入は、設備代を負担して設備を持っている人の所得になるのが原則です。受給契約やFIT認定の名義は、その人を推定する材料という位置づけ。振込口座の名義は、所得の帰属を決めません。
名義って、契約書に書いた名前のことでしょ?ひとつじゃないの?
それが、太陽光だと名義が出てくる書類がいくつもあるみたいなんです。ひとつずつ整理してみましょう。
| 名義が出てくる場所 | 何の名義か | 所得との関係 |
|---|---|---|
| FIT認定(国の事業計画認定) | 認定事業者 | 受給契約の前提になる名義 |
| 電力受給契約(送配電会社) | 契約名義(個人は1名のみの会社あり) | 売電代金を受け取る権利者 |
| 売電代金の振込口座 | 口座名義 | 所得の帰属は決めない |
| 工事請負契約・ローン契約 | 注文者・債務者 | 誰が代金を負担したかを示す材料 |
| 補助金の交付決定通知 | 申請者 | 収入の帰属を示す材料になりうる |
| 建物の登記 | 建物の所有者(共有なら持分) | 設備の名義とは別に決まる |
書類ごとに名義がばらばらだと、誰の所得なのか説明しにくくなります。名義を考えるときは、これらをできるだけ同じ人にそろえるのが基本です。
所得は真の権利者へ、不明なら契約名義人
判定の土台は、所得税基本通達12-1の考え方です。資産から生じる所得は、その真の権利者に帰属します。真の権利者がはっきりしないときは、名義人が権利者と推定されます。
太陽光に当てはめると、真の権利者は設備代やローンを負担した人。受給契約や認定の名義は、それを裏づける推定材料です。名義と負担者が一致していれば、迷う余地はありません。
困るのは、両者がずれている場合です。名義人の所得とも、負担者の所得とも説明がつきにくくなります。そこへ、負担者から名義人への贈与の論点も重なってきます。
妻名義=妻の所得とは限らない
妻名義にするなら、設備代も妻が負担した(妻の預金・妻のローン)か、夫から妻へ贈与したか、どちらかの整合が要ります。名義だけ付け替えても、所得の帰属は自動では移りません。
| パターン | 売電収入の帰属(原則) | 妻の扶養判定 |
|---|---|---|
| 夫が負担・認定も受給契約も夫名義 | 夫の雑所得 | 入らない |
| 夫が負担・振込口座だけ妻名義 | 夫の雑所得 | 入らない(口座に名義預金の論点) |
| 妻が自己資金・妻のローンで負担・妻名義 | 妻の雑所得 | 入る |
| 夫が負担・認定も受給契約も妻名義 | 夫の資産とも妻への贈与ともとれる | 判断が難しい |
| 住宅が夫婦共有・設備も共有扱い | 負担割合に応じた帰属の論点が残る | 個別判断(税務署・税理士へ) |
振込口座だけ妻にしても妻の所得にはならない
よくある誤解が「振込先を妻の口座にすれば妻の収入になる」というもの。口座名義を変えても、売電収入は契約者・負担者の所得のままです。妻の扶養判定にも入りません。
税理士ドットコムの相談例でも、答えは同じでした。夫が結んだ売電契約のまま、妻の口座に振り込んでいるケースです。回答は「資金や契約を夫が行っているなら、所得は夫」というものでした。
関西電力の名義が夫で、口座が妻という別の相談もあります。こちらも回答は「売電収入は購入した人の収入」。口座の名義では決まらない、という点で一致しています。
気をつけたいのは、妻の口座に夫の所得が貯まっていく形になる点です。生活費として必要な都度使う分は非課税。一方で預金として積み上がると、名義預金・贈与の論点が出てきます(国税庁 No.4405)。(出典:国税庁『No.4405 贈与税がかからない場合』)
なお、口座名義が契約名義と違ってよいかは会社で分かれます。関西電力送配電は違ってもよく、四国電力送配電は原則同一という運用です。手続きの前に、エリアの送配電会社の案内を確認しておくと安心ですよ。
妻名義と夫名義で扶養と税金はどう変わる?
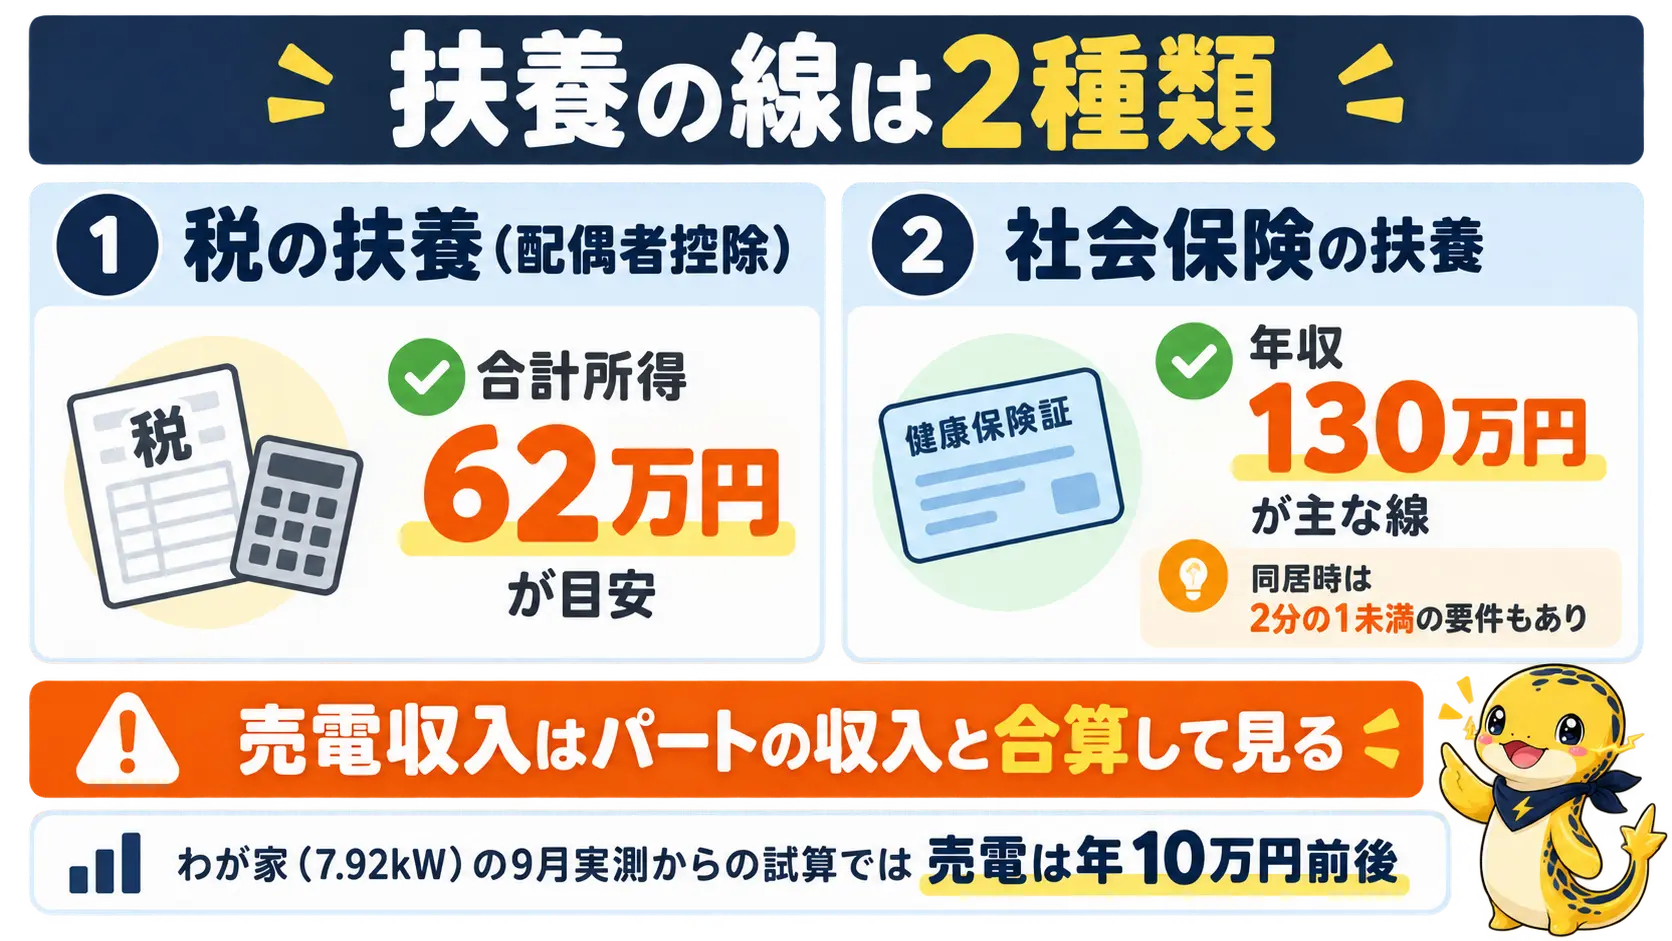
妻名義でも、売電単独で税や社会保険の扶養の線を超える規模にはならないのが目安です。差が出るのは、妻のパート収入と合算したとき。夫名義なら、夫の住民税の申告が増えるくらいで、扶養への影響はほぼありません。
結局、妻名義と夫名義でどっちが得なの?
まずは、うちの売電の実測で金額の規模を見てみましょう。そこから税と社保を順番に確かめるのが早そうです。
| 項目 | 妻名義(妻が設備代を負担) | 夫名義(夫が設備代を負担) |
|---|---|---|
| 売電収入の帰属 | 妻の雑所得 | 夫の雑所得 |
| 税の扶養(配偶者控除) | 妻の合計所得に算入 | 妻の所得には入らない(夫の所得900万円超は例外) |
| 社保の扶養(130万円) | 妻の年間収入に算入 | 影響なし |
| 主な手続き | 妻の申告の要否を確認 | 夫の住民税申告(20万円以下でも) |
わが家の9月実測から年間の売電収入を試算
わが家(関西・南向き片流れ・7.92kW+蓄電池7.7kWh)の初の通月は、2026年9月です。発電623.8kWhのうち、売電は324.4kWhでした。おおよそ半分を売り、残りを家で使った計算です。
この売電量を単純に12倍すると、年4,000kWh弱になります。2026年度のFITは1〜4年目が24円/kWhなので、わが家の売電収入は年10万円前後が目安です。モニタの換算でも、9月の売電は約7,600円(めやす値)でした。
| 年間売電量 | 1〜4年目(24円/kWh) | 5〜10年目(8.3円/kWh) |
|---|---|---|
| 2,000kWh | 48,000円 | 16,600円 |
| 3,000kWh | 72,000円 | 24,900円 |
| 4,000kWh | 96,000円 | 33,200円 |
ただ、1か月の実測を12倍するのはかなり粗い試算です。9月の奈良は、日射量が平年の4分の3ほどの日照不足の月でした。8月は1日あたりの売電が9月の2倍以上あり、冬は逆に発電が落ちます。
どちらにしても、表の4,000kWhの行がわが家のおおよその上限感。金額にすると、年10万円に届くかどうかの規模です。この金額が扶養の線に対してどの位置にあるのか、次から見ていきます。
わが家の受給開始日は9月9日のため、9月1〜8日分の売電は買取の算定期間に入りません。確定額は送配電会社の明細で確認します。
配偶者控除は外れる?税の扶養は合計所得62万円
税の扶養は、令和8年分から妻の合計所得62万円以下が線です。給与だけなら、給与収入136万円以下が目安。売電の分は、給与所得と合算した合計所得で判定します。(出典:国税庁『No.1191 配偶者控除』)
ここで見るのは、売電収入そのものではなく「所得」です。所得は、収入から減価償却費などの必要経費を引いた額。減価償却費は、(設備代−補助金)×償却率0.059×売電割合で按分して出します。設置した年は、所有月数÷12で月割りします。
諏訪市の計算例では、売電収入20万円に対して所得は15.2万円でした。わが家の規模なら、所得はさらに小さくなります。売電だけで62万円を超えるのは、まず考えにくい規模です。
パートと合算する場合も、税には急な壁がありません。妻の合計所得が62万円を超えても、配偶者特別控除が続くためです。夫の合計所得が900万円以下なら、妻の所得95万円までは控除額38万円のまま変わりません。
家族手当の基準は要確認
税の控除額は変わらなくても、夫の勤務先の家族手当が「配偶者控除の対象かどうか」を基準にしている場合があります。手当の条件は勤務先の規程で確認してください。
パートと合算すると社保の130万円に届く?
社会保険の扶養は、年間収入の見込みが130万円未満かが主な線です(同居なら夫の年収の2分の1未満であることも条件)。売電単独では届きませんが、パートと合算すると話が変わります。130万円の線ぎりぎりで働いている人は、売電収入の上乗せで超えうるからです。(出典:日本年金機構『被扶養者にするときの手続き』)
厄介なのは、税と物差しが違う点です。社保の「収入」から引けるのは、保険者が認める経費だけ。減価償却費や利子割引料を経費と認めない保険者があり、その場合は売電収入がほぼ額面のまま加わります。
わが家の規模なら、年10万円前後がそのまま年収に乗るイメージです。税の所得では小さく見えても、社保では額面に近い数字で見られるかもしれません。
| 比べる点 | 税の扶養 | 社会保険の扶養 |
|---|---|---|
| 物差し | 合計所得(収入−必要経費) | 年間収入の見込み |
| 線 | 62万円以下(令和8年分) | 130万円未満 |
| 減価償却費 | 売電割合で按分して引ける | 認めない保険者がある |
| 判定する人 | 税務署・市区町村・勤務先 | 夫の勤務先の健康保険 |
| 期間 | 1〜12月の実績 | 認定日以降1年の見込み |
もう一つ、令和8年4月から始まった「労働契約の内容による収入判定」も使えません。この簡便な判定は、給与収入のみであることが条件だからです。売電収入がある妻は、課税証明書や確定申告書類で収入を見込む従来の方法になります。
扶養から外れ、勤務先の社会保険にも入らない場合は、妻自身が国民健康保険と国民年金(第1号)に入る必要があります。令和8年度の国民年金保険料は月17,920円です。売電の上乗せ分より、保険料の負担増の方がずっと大きい逆転が起きうるわけです。(出典:日本年金機構『国民年金保険料』)
妻名義を検討するなら、夫の勤務先の健康保険組合・協会けんぽ・共済組合に「売電収入を収入に含めるか・経費を引けるか」を先に確認しておくのが確実です。
夫名義なら住民税の申告が増えるだけ
夫名義なら、売電収入は夫の雑所得です。妻の扶養判定には入らず、夫の申告が少し増えるだけと考えてよさそうです。
給与を1か所から受け、年末調整を済ませた会社員なら、所得税の確定申告は不要になりえます。条件は、売電を含む給与以外の所得の合計が20万円以下であること。ただし住民税の申告は、20万円以下でも別に必要です。
増える住民税の目安は、売電の所得×10%ほど。わが家の規模なら、負担増は限られた金額にとどまります。細かな扱いは、お住まいの自治体の案内で確認してください。
例外は、夫の合計所得が900万円の境目付近にある家庭です。900万円を超えると、配偶者控除の額が段階的に下がります。多くの家庭では、夫名義のデメリットは申告の手間くらいかなと思います。
夫名義でも申告は忘れずに
医療費控除や住宅ローン控除で確定申告をする年は、売電の所得も含めて申告します。ふるさと納税のワンストップ特例は、住民税の申告をすると無効になる点にも注意が必要です。
関連記事:売電収入20万円以下でも住民税の申告が必要な理由と手順
名義を決める3つの基準:設備代・住宅・変更の手間
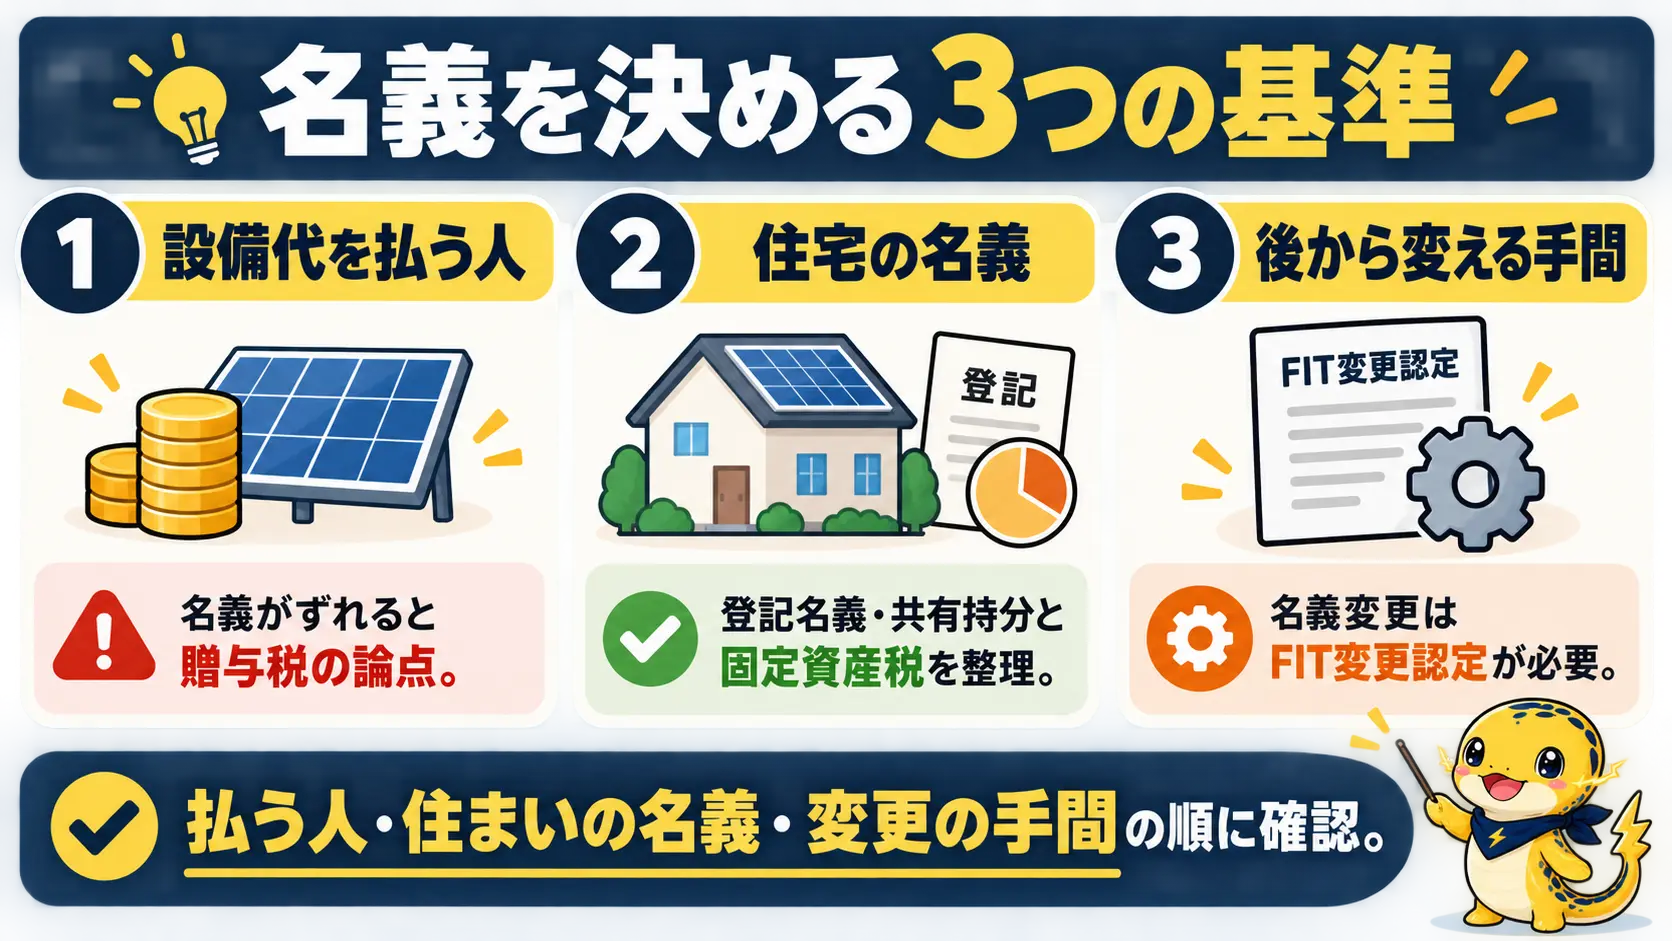
名義は、扶養の損得より先に「設備代を誰が払うか」で決めるのが筋です。そのうえで、住宅の名義との関係と、後から変える手間を確かめます。この順番なら、税・扶養・将来の手続きの説明が一本で済みます。
扶養のことを考えたら、妻名義の方がいいと思ってた!
そう思いますよね。でも、お金を払う人と名義がずれると、別の問題が出るみたいなんです。3つの基準で一緒に確認してみましょう。
| 基準 | 確かめること | 確かめ方 |
|---|---|---|
| ①設備代 | 自己資金・ローンの債務者は誰か | 見積・契約書の注文者、ローンの申込者 |
| ②住宅 | 建物の登記名義・共有持分 | 登記事項証明書 |
| ③変更の手間 | 認定・受給契約を誰の名義で申請するか | 施工会社の代行申請の申込書類 |
| あわせて確認 | 妻のパート収入の見込みと保険者の基準 | 給与の見込み、夫の勤務先の健康保険 |
設備代を払う人と名義をそろえる:ずれれば贈与税
名義の基本は、設備代を払う人と名義人を同じにすることです。夫の自己資金や夫名義のローンなら夫名義。妻の預金や妻名義のローンなら妻名義が筋になります。
| 資金の出どころ | 筋が通る名義 | ずれたときの論点 |
|---|---|---|
| 夫の自己資金 | 夫 | 妻名義だと夫から妻への贈与と見られうる |
| 夫名義のソーラーローン等 | 夫(債務者) | 返済額が妻への贈与と見られうる |
| 妻の自己資金・妻名義のローン | 妻 | 返済できる収入が必要。扶養内だと借りにくい |
| 住宅ローンに組み込む(新築同時) | 住宅ローンの債務者・建物の持分 | 持分と負担割合がずれると贈与の論点 |
| 夫婦で出し合う | どちらか1名 | 出し合った割合と名義のずれ |
考え方の土台は、相続税法基本通達9-9です。対価を払わずに他人名義で財産を取得させると、原則として贈与として扱われます。通達が名指しするのは不動産・株式等で、太陽光を名指しした取扱いは見当たりません。ただ、構図は同じです。
贈与税の基礎控除は年110万円。住宅用太陽光の設備代は100万円を大きく超えるのが普通なので、丸ごと相手名義にすると基礎控除に収まりにくくなります。わが家も太陽光と蓄電池で265万円、20年ローン(変動3.2%)です。
この規模を「払う人」と「名義人」で分けると、贈与の金額としても小さくありません。扶養内で働く妻の名義でローンを組むのも、審査上は借りにくいのが実情です。払う人の名義にするのが、いちばん素直だと思います。
住宅の登記名義・共有持分と固定資産税の整理
住宅の名義と太陽光の名義は、制度上は一致しなくても成り立ちます。資源エネルギー庁の整理では、太陽光パネルは建物附属設備として認められていません。FITの上では、建物と設備は別々の財産という建て付けです。
ただし、建物が夫名義で設備が妻名義だと、売却・相続・離婚のときに別々に処理する手間が出ます。将来の手続きまで考えると、建物の名義人とそろえておく方が説明はシンプルです。
新築時に住宅ローンへ組み込む場合は、話が少し変わります。家屋と一体で取得した設備は、家屋の取得対価に含まれる扱いです。共有名義の住宅なら、太陽光の分も持分と負担割合の整理に入ります。
持分は、実際の資金負担割合に合わせるのが原則とされています。借入金なら、借入名義人の負担として数えます。
既築への後付けは、住宅ローンに組み込めないのが原則です。わが家も新築入居後の後付けだったので、ソーラーローンを別に組みました。太陽光単独では、住宅ローン控除の対象にもなりません。
| 設置の形 | 固定資産税の扱い(目安) | 納税義務者 |
|---|---|---|
| 屋根置き(架台)・10kW未満・余剰売電・個人非事業用 | 確認した自治体では償却資産の申告・課税の対象外 | ― |
| 屋根一体型(パネルが屋根材を兼ねる) | 家屋の一部として家屋評価に含まれうる | 家屋の所有者(建物の名義人) |
| 10kW以上・事業用 | 償却資産として申告・課税 | 設備の所有者 |
固定資産税は、1月1日時点の所有者に課税されます。屋根一体型で家屋として評価されると、設備を妻名義にしても建物の名義人に課税される整理です。扱いは自治体で違うので、市区町村の資産税の窓口で確認してください。
わが家の受給契約書類:名義は申込時に確定する
わが家の経験で言うと、名義は施工会社が代行で申し込んだ時点で確定していました。売電の受給契約の申込みは、工事業者がしてくれました。正直、契約のときに自分が何をしたのかも覚えていません。
その後、関西電力送配電から2026年9月15日付の「電力受給契約内容のお知らせ」が届きました。施工業者から、急に送られてきた形です。紙面には「ご契約名義」の欄があり、施主である私本人の実名が載っていました。わが家の受給契約は、私の名義です。
| 項目 | わが家の通知書の記載 |
|---|---|
| 接続契約日 | 2026年7月21日 |
| 認定日 | 2026年8月25日 |
| 特定契約日(受給契約日) | 2026年8月26日 |
| 受給開始日 | 2026年9月9日 |
| 発電設備区分・発電出力 | 太陽光10kW未満・5.9kW(パワコン定格) |
連系工事は8月18日なので、認定日はその約1週間後です。受給開始までは約3週間でした。書類が届いたときには、すでに売電が始まっていて驚いたほどです。
振込口座も、契約時の書類に書いていたと業者に確認して分かりました。つまり、名義を考えるタイミングは見積・契約の段階です。通知書が届いてから気づいても、そこから変えるには変更認定の手続きが要ります。
名義は承諾メールで確認
住宅用の認定申請は、施工会社などが電子申請で代行するのが一般的です。施主のメールあてに、JPEA代行申請センター名義の「内容確認のお知らせ」が届きます。名義人はメールの宛先ではなく、申請内容の事業者名で確かめます。施主のメールアドレスなしで申請すると、施工会社など登録者のアドレスが宛先になるためです。
送配電会社によっては、個人の受給契約は1名のみで連名不可です。夫婦の共有名義で申し込めない会社もあるので、どちらか1人に決めておく必要があります。施工会社の申込書類に誰の名前を書くか、契約前に夫婦で話しておくのがおすすめです。
後から名義変更するならFIT変更認定が必要
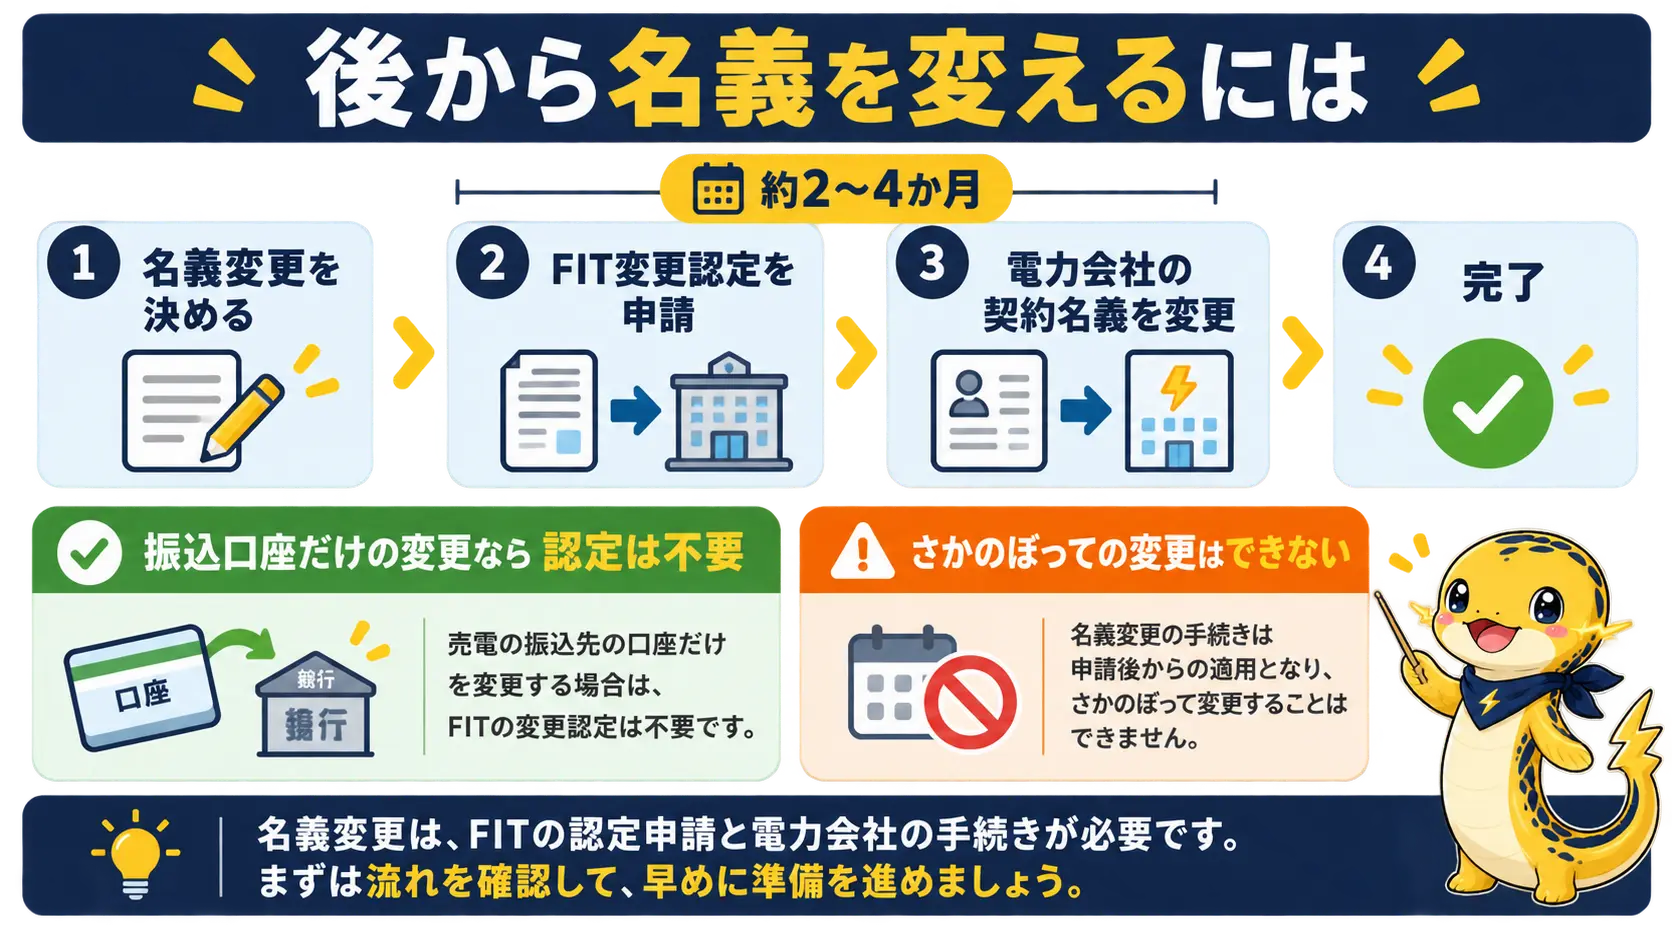
設置後に夫から妻(またはその逆)へ名義を移すなら、国の変更認定を先に取り、そのあと送配電会社で名義を切り替える流れです。夫婦間の贈与・売買は「事業譲渡」の区分で、譲り受ける側が変更認定を申請します。
あとから名義を変えればいいなら、今は適当でもいいんじゃない?
そう考えたくなりますよね。でも手続きの数を見ると、最初に決めておく方がずっと楽そうなんです。
| 名義が変わる理由 | 国の認定側の手続き | 買取単価 |
|---|---|---|
| 夫婦間の贈与・売買 | 変更認定申請(譲受人が申請) | 変わらない |
| 相続 | 事後変更届出 | 変わらない |
| 離婚による財産分与 | 事後変更届出 | 変わらない |
| 振込口座だけ変える | 不要(送配電会社に口座変更を申し込むのみ) | ― |
- 譲渡(贈与)契約書を作る。パネルは建物と別に明示する
- 双方の住民票の写し・印鑑証明書、土地の取得を証する書類などをそろえる
- JPEA代行申請センターの電子申請で変更認定を申請する
- 変更認定通知書の写しを添えて、送配電会社に名義変更を申し込む
- 送配電会社側で名義が切り替わる(関西電力送配電は通知後の最初の検針日以降)
関西電力送配電と東京電力パワーグリッドは、2025年6月以降、変更認定通知書の写し等が無い名義変更を受け付けていません。しかも、名義の切替はさかのぼって適用されない運用です。
名義を移しても、買取単価と買取期間は引き継がれます。期間がリセットされて得をする、ということはありません。一方で、設備の譲渡そのものが贈与税の論点になります(基礎控除は年110万円)。
変更手続きを怠ると、再エネ特措法違反として行政処分の対象になることがあります。資源エネルギー庁も注意を呼びかけているので、名義を変える事情が出たら早めに動くのが無難です。
期間は2〜4か月、口座変更だけなら手続き不要
変更認定の標準処理期間を明記した公式資料は、見当たりませんでした。代行の行政書士法人は、売買の名義変更で認定まで約2〜4か月と案内しています。新規認定の標準処理期間(10kW未満で2〜3か月)と同じくらいの感覚です。
時間以上に重いのが、書類と手間です。双方の実印・印鑑証明・住民票が要り、施主が自分で電子申請のIDを扱う場面も出てきます。設備IDや事業者IDのパスワードを紛失していると、その再取得から始まります。
蓄電池の後付けなど、別の変更認定と重なる場合も要注意です。同じ事業計画で複数の変更手続きを同時にはできず、順番待ちになります。
一方、振込口座を変えるだけなら、認定側の手続きは不要です。送配電会社の諸変更申込書で、口座変更を申し込めば済みます。ただし前述のとおり、口座を妻にしても売電収入は妻の所得になりません。
「扶養や税金のために名義を付け替えたい」という理由だけで動くのはおすすめしません。資金負担との整合がないと所得の帰属の説明がつかず、贈与の論点まで背負うことになります。
太陽光の名義と妻の扶養のよくある質問
共有名義の住宅なら、太陽光も夫婦の共有名義にできますか?
受給契約は個人1名のみで、連名不可とする送配電会社があります(東京電力パワーグリッドの案内)。共有名義の受給契約は組みにくいので、どちらか1人の名義にするのが現実的です。夫婦で設備代を出し合った場合は、負担割合に応じた帰属の論点が残るため、税務署や税理士に相談してください。
売電収入を妻の口座に入れると、贈与税がかかりますか?
生活費や教育費として、必要な都度そのまま使う分には贈与税はかかりません。一方、妻の口座に預金として貯まっていくと、夫の所得が妻名義の預金に移った状態と見られ、名義預金・贈与の論点が出ます(国税庁 No.4405)。気になる場合は、売電収入分の贈与契約を結ぶよう助言した税理士の回答例もあります。
妻名義にした場合、妻の確定申告は必要ですか?
妻が給与所得者でなく売電の所得だけの場合、「給与1か所・年末調整済み」が前提の20万円ルールには当たりません。所得税は、合計所得が基礎控除(令和8年分は合計所得132万円以下で104万円)以下なら税額は生じません。住民税は市区町村ごとに非課税基準や申告の要否が違うので、お住まいの自治体で確認してください。
相続や離婚のとき、太陽光の名義はどうなりますか?
相続と離婚による財産分与は、国の認定側では事後変更届出の区分で、買取単価は変わりません。太陽光パネルは建物附属設備として認められていないため、遺産分割協議書などで建物と別に設備を明示する必要があります。届出のあと、送配電会社での名義変更も別に申し込みます。
補助金の申請者は、太陽光の名義と同じ人にした方がいいですか?
そろえておくのが無難です。税理士の回答例では、補助金の交付決定通知書の名義が夫なら、夫の収入であることを示す材料になるとされています。名義・設備代の負担者・補助金の申請者がそろっていれば、誰の所得かの説明が一本で済みます。
まとめ:太陽光の名義は妻の扶養より設備代の負担者で決める
名義って、扶養より「誰が払うか」が先なんだね。
そうみたいですね。うちは申込みを業者に任せていたので、これから設置する人は契約前に夫婦で話しておくと安心だと思います。
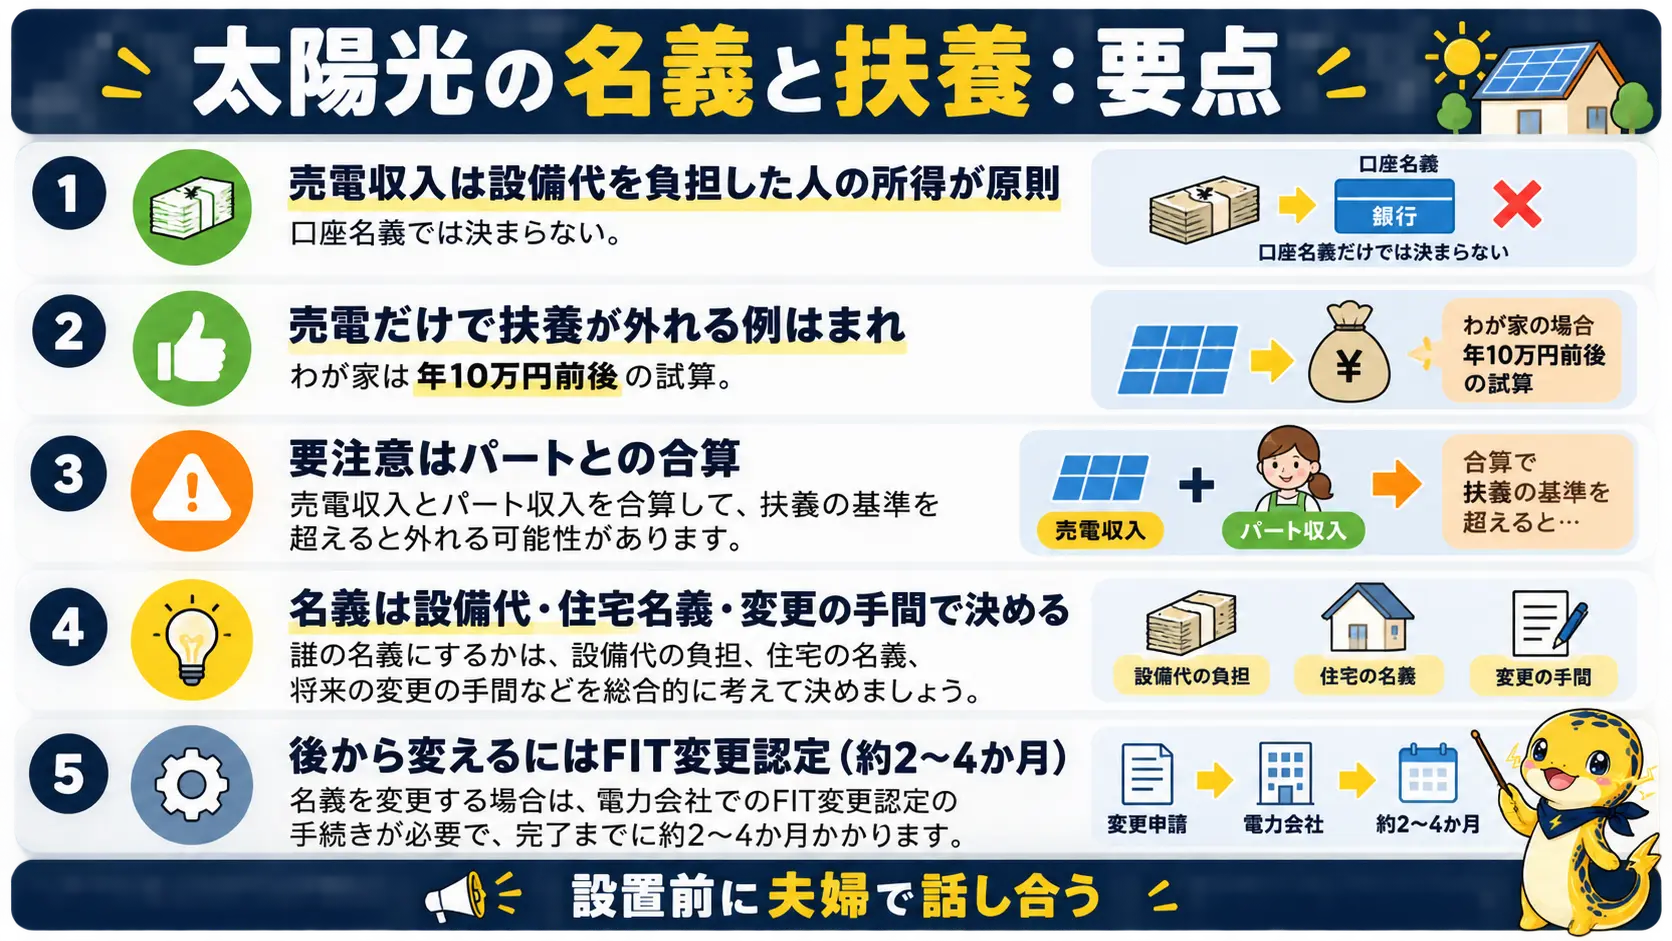
太陽光の名義と妻の扶養について、要点を振り返ります。
- 売電収入は、設備代を負担した人の所得が原則。振込口座の名義では決まらない
- わが家(7.92kW)の9月実測から試算すると売電収入は年10万円前後で、売電だけで扶養が外れる例はまれ
- 要注意はパートとの合算。社保は減価償却費を引けない保険者があり、130万円付近なら超えうる
- 名義は①設備代の負担者②住宅の名義③変更の手間で決める。払う人とずれると贈与税の論点
- 後から変えるにはFIT変更認定が必要で約2〜4か月。さかのぼらず、口座変更だけなら認定は不要
制度や扱いは、保険者・自治体・年度で変わります。正確な情報は国税庁・資源エネルギー庁・送配電会社の公式サイトでご確認ください。最終的な判断は、税務署や税理士、夫の勤務先の健康保険の窓口にご相談ください。
あわせてチェック
新築のとき太陽光を見送ったままになっていませんか?後付けの費用相場は、契約前に無料で確かめられます。