こんにちは。エネすけ運営者の「りょう」です。
太陽光の売電収入が年20万円以下なら、確定申告はいらない。そう聞いて、ひと安心している方も多いかなと思います。ところが住民税は話が別で、少額でも申告が要るのが原則なんです。
わが家も2026年8月に7.92kWの太陽光を連系し、売電が始まりました。そこで自治体の資料と地方税法の条文を確かめながら、明細から申告書の数字を出すまでの流れを整理しました。
この記事では、わが家の実測値を当てはめた計算例と、確定申告と住民税申告のどちらを出すかのケース分けまで通しで紹介します。税の扱いは自治体ごとに運用差があるので、最後は窓口で確かめる前提で読んでくださいね。
- 売電20万円以下でも住民税の申告が原則必要な理由
- 受給明細から売電所得を出す計算手順とわが家の試算
- 医療費控除・ふるさと納税と重なる年のケース分け
- 住民税申告書の書き方・期限と申告しなかった場合の不利益
結論:売電20万円以下でも住民税申告は原則必要
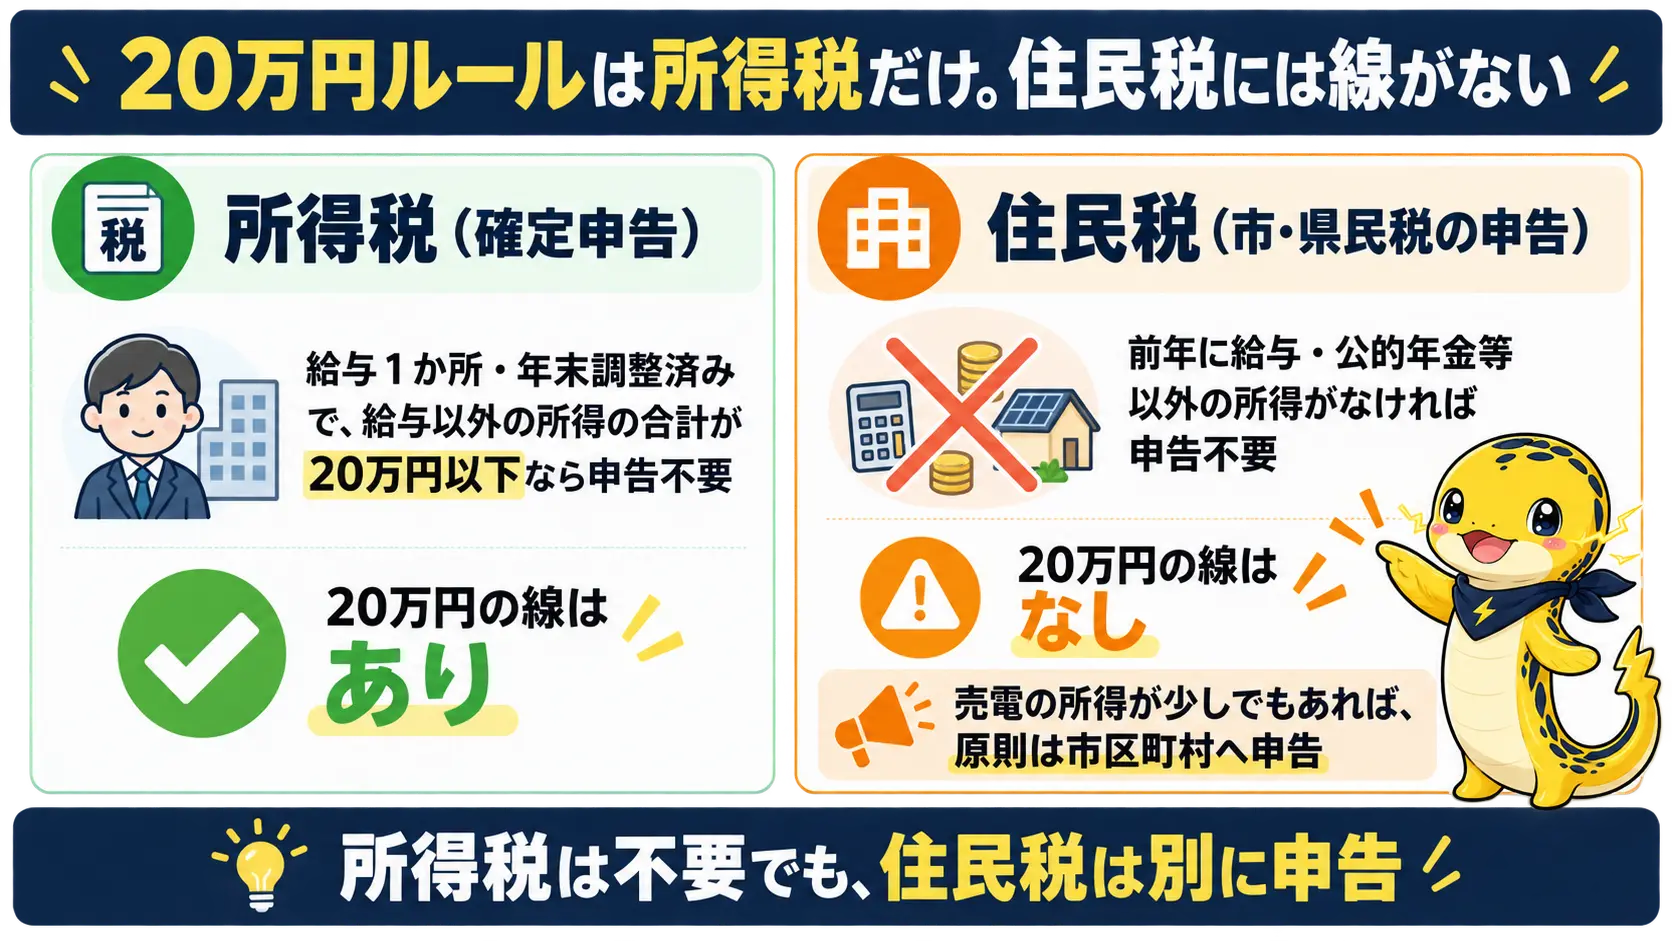
売電の所得が20万円以下でも、所得税の確定申告をしないなら、住民税の申告は原則必要です。「20万円以下なら申告不要」は所得税だけのルールで、住民税の申告義務には金額の線引きがないからです。
20万円以下なら税金の申告は全部いらないって聞いたよ。住民税も同じじゃないの?
私もそう思っていたんですが、自治体の資料を見ると住民税は別扱いみたいですよ。根拠から一緒に確かめてみましょう。
前橋市・鳥取市・諏訪市などは「20万円以下でも市・県民税の申告が必要」と案内しています。
20万円ルールは所得税だけの話で住民税には無い
「20万円ルール」は、国税庁が示す所得税の確定申告の基準です。給与を1か所から受けて年末調整が済んでいる人なら、給与以外の所得の合計が20万円以下で確定申告は不要になります。(出典:国税庁『No.1900 給与所得者で確定申告が必要な人』)
ただし前提条件付きです。給与の年間収入が2,000万円を超える人は対象外。給与を2か所以上から受けている人も、判定の仕方が変わります。「20万円以下なら誰でも不要」と無条件に受け取らないのが安全です。
一方、住民税の申告義務は地方税法317条の2に書かれています。申告しなくてよい例外は、前年に給与(または公的年金等)以外の所得がまったくなかった人です。売電の雑所得が少しでもあれば、この例外から外れます。(出典:e-Gov法令検索『地方税法』)
つまり住民税の条文には、「20万円」に当たる線がありません。所得税は申告不要でも、住民税は市区町村へ申告する。この2段構えが、多くの人がつまずくポイントかなと思います。
| 税の種類 | 申告が要らない条件 | 20万円の線 |
|---|---|---|
| 所得税(確定申告) | 給与1か所・年末調整済みで、給与以外の所得の合計が20万円以下など | あり |
| 住民税(市・県民税の申告) | 前年に給与・公的年金等以外の所得がない | なし |
なお、確定申告書を出した人は、住民税の申告書も出したものとみなされます(地方税法317条の3)。所得税の確定申告をする年は、住民税の申告を別に出す必要はありません。
入金額でなく所得で判定|非課税の人は窓口確認
判定に使うのは、通帳に振り込まれた売電の入金額ではありません。売電収入から減価償却費などの必要経費を引いた「所得」で判定します。この点は所得税も住民税も同じです。
たとえば諏訪市の計算例では、売電収入がちょうど20万円でも、所得は15万2,000円です。収入だけを見て「20万円を超えたかも」と慌てる必要はありません。経費を引いてから考えれば大丈夫です。
もうひとつ、断定を避けたい点があります。住民税の条文には「所得割がかからない人のうち、市町村の条例で定める人」という例外もあるんです。
さいたま市は、売電の所得があり「申告しても非課税とならない場合」に申告が必要と案内しています。所得がごく少ない人や非課税になる人の扱いは、市区町村ごとに差があります。
窓口で確認したいケース
所得割が非課税になりそうな人、売電の所得がゼロになった年、申告書の雑所得の区分に迷うとき。この3つは、お住まいの市区町村の市民税課などで確認してください。
配偶者名義で売電している場合は、同じ「所得」の数字が扶養の判定にも関わります。税と社会保険で基準が違う点は次の記事で整理しています。
関連記事:売電収入で扶養から外れる?税と社会保険の基準を実額で確認
手元の明細から売電所得を出す計算手順と実額例
売電所得は、「年間の売電収入 − 必要経費(主に減価償却費)」で出します。受給明細・発電量の記録・設置費用の契約書の3つがそろえば、自分でも計算できますよ。
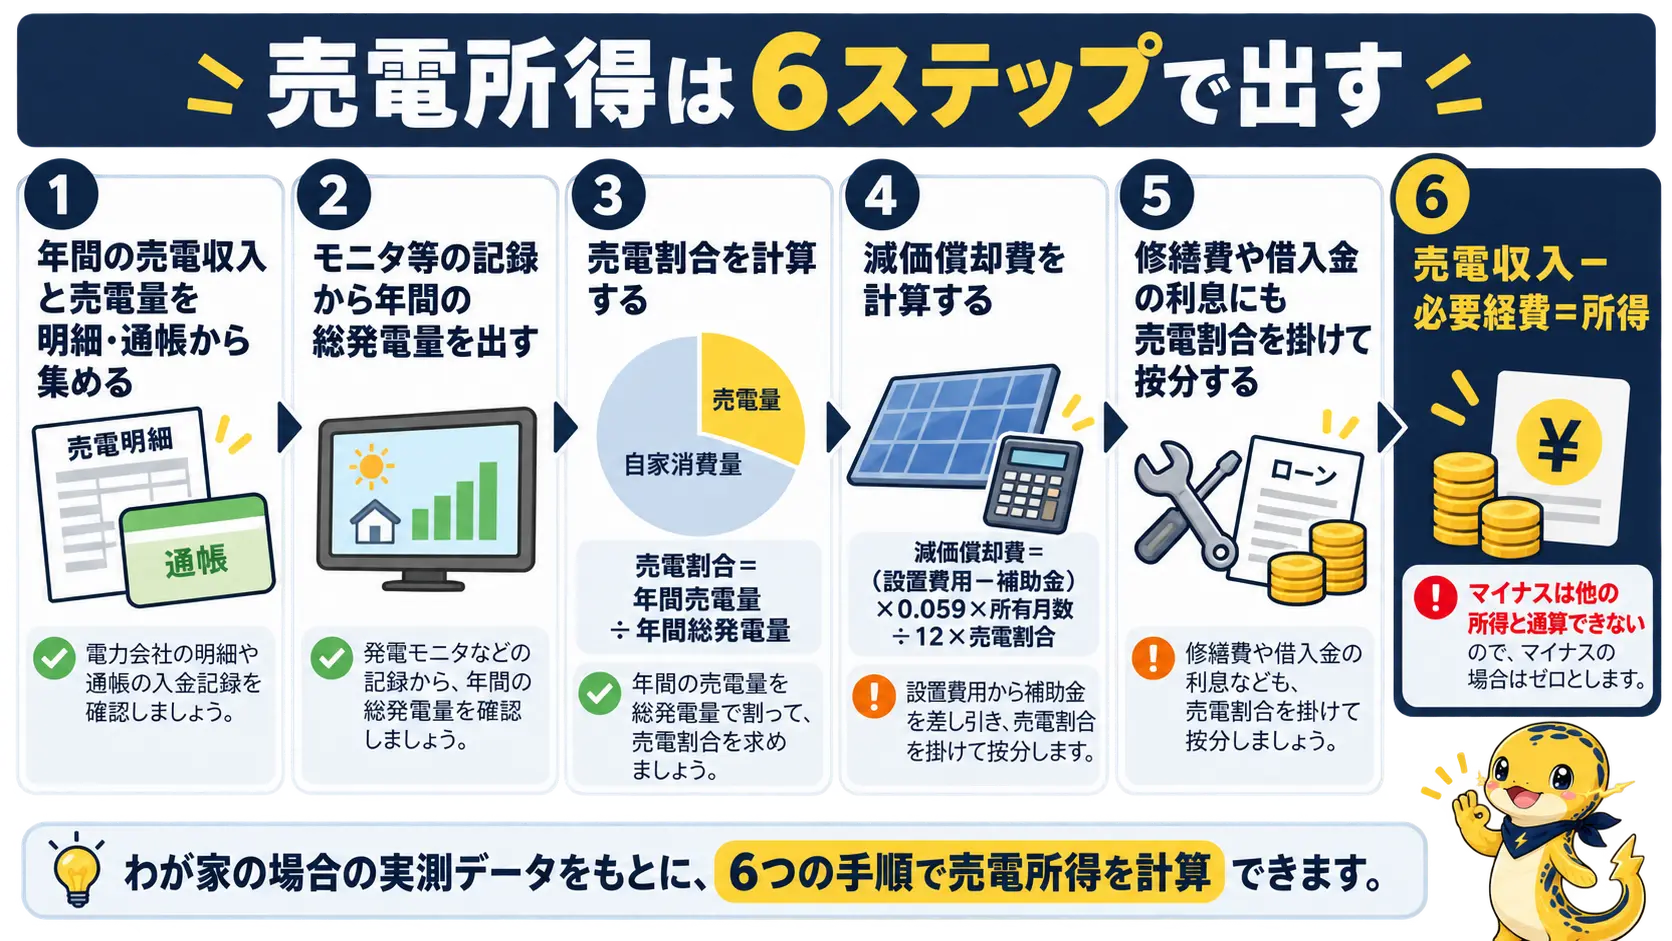
- 年間の売電収入と売電量(kWh)を、受給明細や通帳から集める
- モニタやパワコンの記録から、年間の総発電量を出す
- 売電割合(年間売電量÷年間総発電量)を計算する
- 減価償却費=(設置費用−補助金)×0.059×所有月数÷12×売電割合
- 修繕費や借入金の利息などにも、売電割合を掛けて按分する
- 売電収入から必要経費を引いて所得を出す(マイナスならゼロ)
最後の「マイナスならゼロ」は、雑所得の損失をほかの所得と通算できないためです。経費が収入を上回っても、給与の税金が減るわけではありません。
支払調書は届かない|受給明細で年間収入を集める
個人の余剰売電では、支払調書が届く前提で待たないのが正解です。送配電事業者や電力会社の公式案内では、個人の余剰売電に支払調書を出す仕組みは確認できませんでした。
代わりに使うのが、送配電事業者から届く「受給電力量のお知らせ」です。要綱では仕入明細書と位置づけられ、売電量と金額の裏付けになります。通帳の入金記録とあわせて保管しておきましょう。
| 送配電事業者 | 明細の確認方法 |
|---|---|
| 関西電力送配電 | 初回はハガキ、以降はWebの「うちの発電量(うち電)」 |
| 東京電力パワーグリッド | Webの「購入実績お知らせサービス」(紙の通知なし) |
| 中部電力パワーグリッド | Webの「再エネ実績お知らせサービス」(最大2年分) |
| 東北電力ネットワーク | 紙の「購入電力量のお知らせ」 |
| 九州電力送配電 | 紙の「購入電力量確認票」、Web照会もあり |
注意したいのは、Webの照会サービスは見られる期間に限りがある点です。うち電で見られるのは過去15か月分。過去の年を申告し直すときに困らないよう、毎年1月に前年分を保存しておくと安心です。
年間の数え方にも揺れがあります。諏訪市は「1月〜12月に支払われた金額の合計」と案内していますが、検針日を基準にすべきという税理士の回答もあります。迷ったら、申告先の市区町村の考え方に合わせてください。
関西エリアのわが家なら、確認先は関西電力送配電の明細です。ただ2026年10月1日の時点で、9月分の売電の明細はまだ届いていませんでした。手元にあるのは、宅内モニタの「めやす」の金額だけです。
このモニタ(シャープ JH-RWL8)は、計量法の対象製品ではありません。取扱説明書にも、電力会社の値とは異なることがあると明記されています。申告に書くのはモニタの数字ではなく、明細の確定額です。
一方で、モニタは年間の総発電量を出すのに役立ちます。履歴は月間表示で過去13か月分、年間表示で過去10年分まで見られます。売電割合の分母は、ここから取れますね。
減価償却は17年・8月連系の初年は月割りで按分
住宅用太陽光の減価償却は、耐用年数17年・償却率0.059で計算します。その年の所有月数で月割りし、さらに売電割合を掛けるのがポイントです。(出典:国税庁 質疑応答事例『自宅に設置した太陽光発電設備による余剰電力の売却収入』)
売電割合を掛けるのは、自宅で使った電気の分は売電の経費にならないからです。売電量しか記録がないと、この按分ができません。発電量の記録も必ず残しておきたいところです。
所有月数は、設置工事の月ではなく、連系して売電を始めた(業務に使い始めた)月から12月までを数えます。8月に連系したわが家なら、初年は8〜12月の5か月。10月に売電を始めた家なら3か月です。
国の想定値で、5kW・補助金なしのモデルを置いてみます。設置費用は127万5,000円で、減価償却費は次のとおりです。
| ケース | 計算式 | 減価償却費 |
|---|---|---|
| 1年間フルに所有した年 | 1,275,000×0.059×12/12×0.7 | 52,657円 |
| 10月に売電を始めた年 | 1,275,000×0.059×3/12×0.7 | 13,164円 |
同じモデルで1〜4年目(24円/kWh)を通年で計算すると、売電収入は10万800円です。減価償却費を引いた所得は4万8,143円。確定申告は不要でも、住民税の申告は必要になる水準です。
5〜10年目は単価が8.3円/kWhに下がり、モデルでは売電収入が減価償却費を下回ります。所得が出ない年の申告の要否は自治体で扱いが分かれるので、窓口で確認してください。
償却は17年続くため、FIT期間が終わった後もしばらく経費は残ります。売電単価が下がる時期と、経費が残る時期がずれる点は覚えておくとよさそうです。
わが家7.92kWで試算:初年の売電所得はいくら
結論から言うと、わが家の初年(2026年)の売電所得は、ゼロ前後になりそうです。8月連系で所有月数が5か月と短く、減価償却費が売電収入とほぼ釣り合うためです。
前提は、太陽光と蓄電池をあわせた契約総額265万円を、仮に全額同じ償却率0.059で償却できるとした参考値です(蓄電池分の扱いは下の注意点を参照)。補助金は提案書の試算どおり0円で置きました。発電量と売電額は、宅内モニタの実測値(めやす)を使っています。
| 項目 | 8月(8/18〜31) | 9月(1〜30日) | 合計 |
|---|---|---|---|
| 発電量 | 505.4kWh | 623.8kWh | 1,129.2kWh |
| 売電量 | 315.3kWh | 324.4kWh | 639.7kWh |
| 売電額(モニタのめやす) | 7,471円 | 7,567円 | 15,038円 |
この2か月分の売電割合は約56.7%です。発電した電気の半分強を売り、残りを家で使っていた計算になります。
| 項目 | A:8〜9月の実測だけ | B:10〜12月も9月並みと仮定 |
|---|---|---|
| 売電収入 | 15,038円 | 37,739円 |
| 売電割合 | 約56.7% | 約53.8% |
| 減価償却費(5か月分) | 約36,906円 | 約35,017円 |
| 売電所得 | ゼロ(経費が上回る) | 約2,700円 |
Bは、10〜12月も天気の悪かった9月と同じだけ発電すると置いた試算です。冬は日が短いので、実際はもう少し下振れするかもしれません。どちらにしても、所得はゼロかごくわずかになりそうです。
えっ、売電しているのに所得がゼロになることもあるの?
うちの場合は初年が5か月分しかないので、経費とほぼ釣り合う計算でした。通年になると、また変わりそうです。
所得がわずかでも出れば、原則どおり住民税の申告が必要です。ゼロになった年の扱いは自治体で分かれるので、窓口で確かめてから判断するのが確実です。
この試算の注意点
売電額はモニタのめやすで、明細の確定額ではありません。また、契約総額265万円には蓄電池の費用も含まれています。蓄電池分を売電の経費に入れてよいかは、税務署や市区町村で確認してください。蓄電池分を除くと減価償却費が減り、所得は増えます。
12か月フルに所有する2027年からは、月割りの分だけ減価償却費が増えます。一方で売電収入も通年分になるので、通年の実測がそろったら、この記事の数字も置き換えていきます。
確定申告か住民税申告か?給与所得者のケース分け
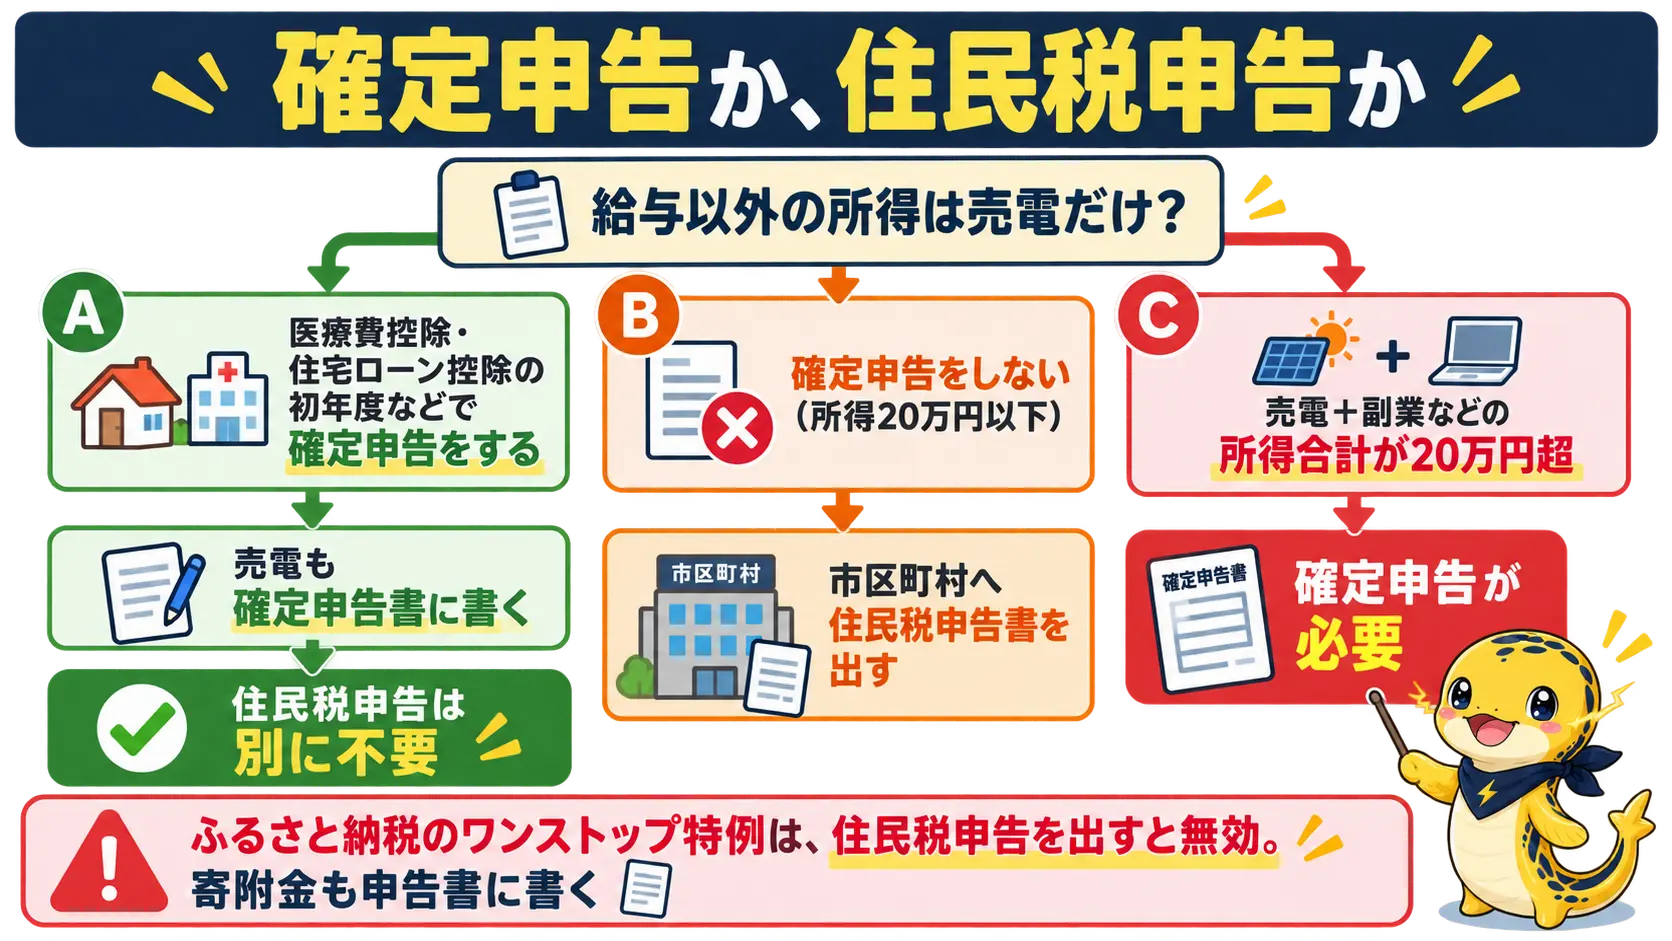
給与以外の所得が売電だけで20万円以下なら住民税申告、確定申告をする年は確定申告書に売電も書く。基本はこの2択です。確定申告書を出せば、住民税の申告は別に要りません。
確定申告と住民税の申告、両方出さなきゃいけない年もあるの?
確定申告を出せば、住民税の分も出したことになるみたいですよ。どちらを出すかは状況しだいなので、表で整理してみましょう。
| 状況 | 確定申告 | 住民税申告 |
|---|---|---|
| 給与1か所・年末調整済み、売電所得のみで20万円以下 | 不要 | 必要 |
| 売電+副業などの所得の合計が20万円超 | 必要 | 不要 |
| 医療費控除・住宅ローン控除(初年度)で確定申告する | する(売電も含める) | 不要 |
| 医療費控除を住民税だけに反映したい | しない | 必要(控除も書く) |
| ふるさと納税でワンストップ特例を申請済み | しない | 必要(寄附金も書く) |
| ふるさと納税を確定申告で控除する | する(売電も含める) | 不要 |
| 公的年金(年400万円以下)で売電などの所得が20万円以下 | 不要 | 原則必要 |
| 売電の経費が収入を上回り、所得がゼロ | 不要 | 自治体で扱いが分かれる |
迷いやすいのは、20万円を売電単独ではなく、副業などを含めた所得の合計で判定する点です。売電の所得が小さくても、ほかに副収入があれば確定申告が必要になります。
給与1か所・売電のみ20万円以下なら住民税申告
いちばん多いのは、会社員で年末調整が済んでいて、給与以外の所得が売電だけというケースです。この場合は確定申告は不要で、市区町村へ住民税の申告書を出す形になります。
2026年度の住宅用FITの想定値なら、10kW未満の上限に近い9.9kWを載せても、年間の売電収入は約19万9,584円です。経費を引く前の収入の段階で、20万円に届きません。(出典:資源エネルギー庁『買取価格・期間等』)
今の住宅用の新規認定なら、売電だけで確定申告ラインを超える家庭はまれです。ほとんどの家庭は「確定申告は不要、住民税の申告は必要」の側に入ると考えてよさそうですね。
例外は、単価が高かった年度に認定を受けた設備です。2016年度の31円・33円や2017年度の28円・30円など、調達期間が残っている家庭は所得が膨らむことがあります。副業がある人も、合計で20万円を超えないか確認してください。
医療費控除で確定申告する年は売電所得も合算
医療費控除や住宅ローン控除の初年度などで確定申告をする年は、売電所得が20万円以下でも確定申告書に含めて書きます。前橋市や諏訪市も、20万円以下でも併せて申告が必要と案内しています。
申告する以上、所得はすべて書くのが原則です。医療費控除だけを申告して、売電を外すことはできません。売電を足せば税金は増えますが、ここは避けられない部分です。
所得税の還付は要らず、住民税にだけ医療費控除を反映させたい場合は、別の道もあります。住民税の申告書にも医療費控除は書けるので、売電所得と一緒に書けば足ります。ただし、この方法では所得税の還付は受けられません。
新築1年目は要注意
住宅ローン控除の初年度は、確定申告で手続きします。新築と同じ年に太陽光を載せた人は、その確定申告書に売電所得も書きましょう。そうすれば、住民税の申告を別に出す必要はありません。
ふるさと納税ワンストップは住民税申告で無効に
見落としやすいのが、このケースです。ワンストップ特例を申請していても、住民税の申告書を出すと特例は無効になります。特例は「確定申告も住民税申告もしない人」のための仕組みだからです。
川口市のフローチャートも、住民税の申告書か確定申告書を出せば特例が無効になると整理しています。売電の住民税申告をまじめに出した結果、寄附金の控除が消える。そんな順番で失敗が起きるわけです。
防ぐ方法はシンプルです。ワンストップ特例で申請した寄附も、住民税申告書の寄附金欄に自分で書き込みます。寄附の記録をそろえてから申告書を書くと、漏れにくいですよ。
確定申告で控除する場合も油断できません。第一表の寄附金控除欄だけでなく、第二表の住民税の寄附の欄にも書く必要があります。第二表が漏れると、所得税は控除されても住民税は控除されない、と川口市は整理しています。
ワンストップ特例と売電の申告が重なる年は、寄附金を申告書に書き直すのを忘れずに。
住民税申告とふるさと納税を両立させる具体的な書き方は、ケース別に別記事で整理しています。
関連記事:売電収入がある家のふるさと納税の申告手順
住民税申告書はどう書く?記入例と提出先・期限
住民税申告書の雑所得欄には、「収入金額=年間の売電収入」と「所得金額=収入−必要経費」の2つを書きます。提出先は1月1日時点で住んでいる市区町村で、期限は原則3月15日です。
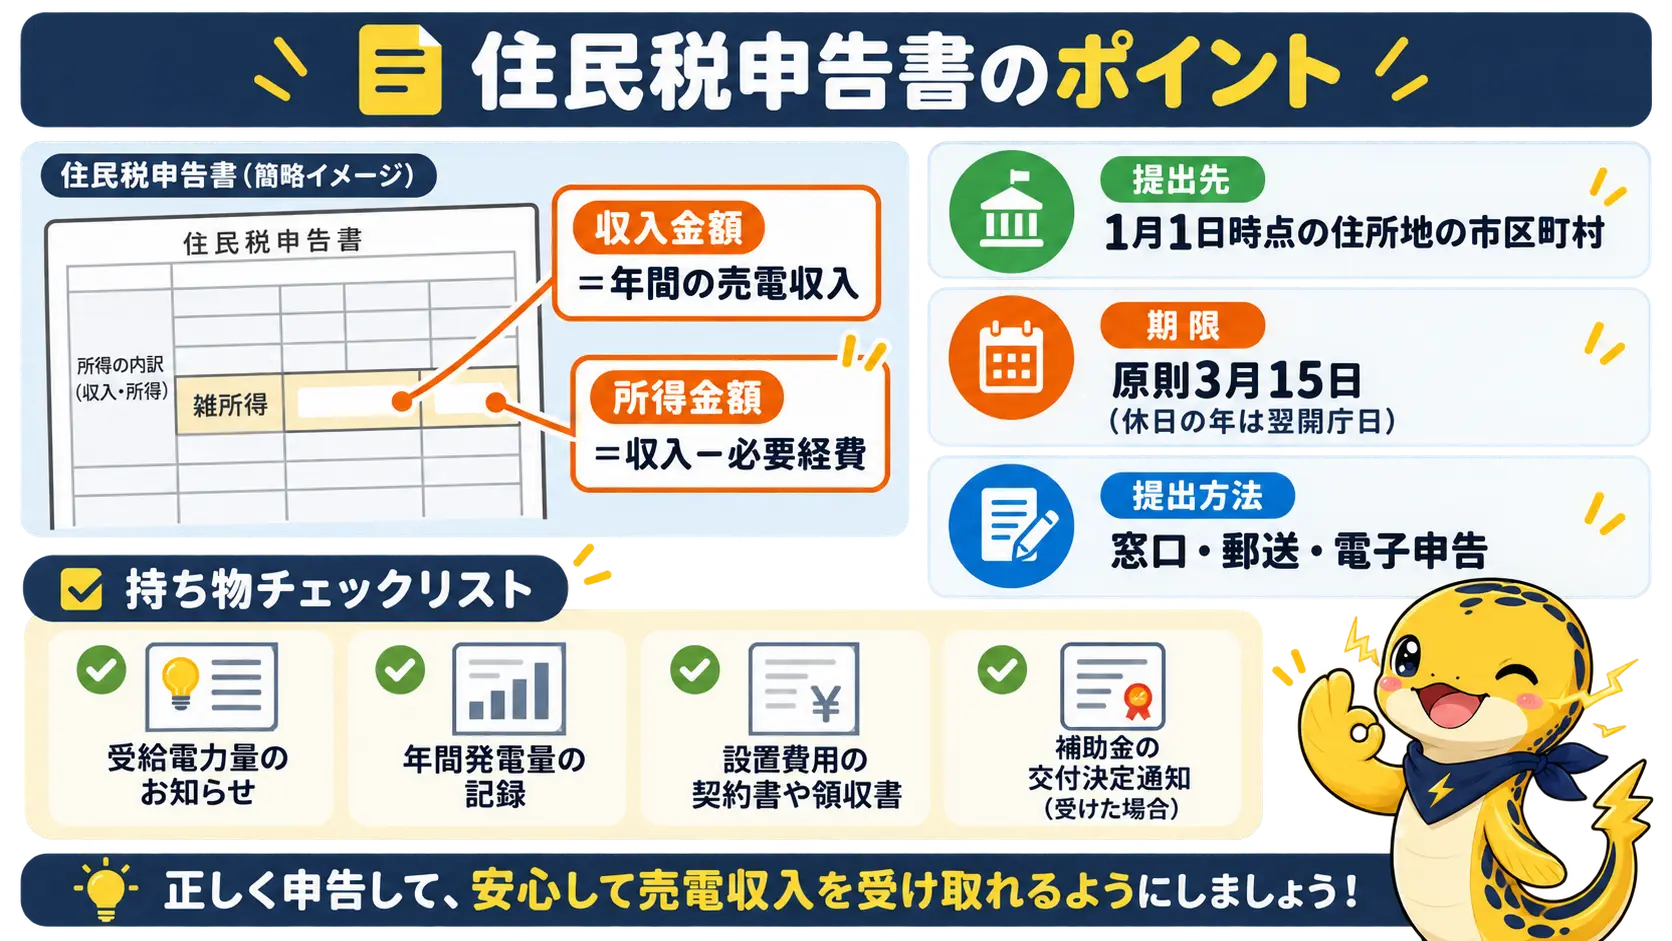
雑所得欄には年間売電収入と所得金額を書く
様式は市区町村のホームページからダウンロードできるほか、庁舎や公民館にも置かれています(大崎市の例)。給与や公的年金は、源泉徴収票の金額をそのまま写せば大丈夫です。
雑所得欄は「公的年金等」「業務」「その他」に分かれた様式が多いです。自宅の余剰売電は「その他」に書くとする解説が多いものの、区分や欄の記号は自治体の様式で違います。手引きで確かめてから書いてください。
諏訪市の計算例を当てはめると、記入のイメージは次のようになります。
| 記入する場所 | 書く内容 | 記入例(諏訪市の例) |
|---|---|---|
| 雑所得(その他)の収入金額 | 1〜12月の売電収入の合計 | 200,000円 |
| 必要経費(裏面の明細欄や別紙) | 減価償却費47,200円+利息の按分800円 | 48,000円 |
| 雑所得(その他)の所得金額 | 収入金額−必要経費 | 152,000円 |
この例に所得割の税率10%を当てると、増える住民税の目安は約1万5,200円です。所得控除を使い切っている人の概算なので、実際の税額は市区町村の通知で確認しましょう。
減価償却費の計算過程は、裏面の雑所得の明細欄か別紙にまとめます。設置費用・補助金・償却率・所有月数・売電割合を並べておけば、窓口で聞かれても説明しやすいはずです。
- 受給電力量のお知らせ(または照会サービスの年間実績)
- 年間の発電量の記録(モニタやパワコン)
- 設置費用の契約書や領収書
- 補助金の交付決定通知(受けた場合)
医療費控除やふるさと納税の寄附など、源泉徴収票にない控除は同じ申告書の控除欄に書きます。確定申告をする人は、第二表の「住民税・事業税に関する事項」で、売電分の住民税の納め方を選べます。給与からの天引きか、自分で納付するかの2択です。
期限は3月15日|窓口持参・郵送・電子申告の選び方
申告するのは、前年1〜12月の所得です。期限は地方税法上3月15日で、休日に当たる年は翌開庁日になります。令和8年度分は3月15日が日曜日のため、3月16日を期限とした自治体が多くありました。
受付の開始日は、市区町村ごとに違います。所得税の確定申告の時期と重なって窓口が混むので、早めに動くと楽ですよね。
| 方法 | 向いている人・注意点 |
|---|---|
| 窓口持参 | その場で質問したい人向け。1月1日時点の住所地の市民税課・課税課などへ |
| 郵送 | 混雑を避けたい人向け。本人確認書類の写しと添付書類を同封する |
| 電子申告 | マイナンバーカードがある人向け。令和8年度分からeLTAX・マイナポータルなどで申告できる |
初めての申告で、売電割合の按分や雑所得の区分に自信がないなら、窓口で聞きながら出すのが確実です。書き方が分かっている2年目以降は、郵送や電子申告で手間を減らせます。
申告すると、住民税は市区町村が計算します。給与所得者は給与から天引きされ、それ以外の人は届いた納税通知書で自分で納めます。
申告しなかったらどうなる?過料・3年の遡りと不利益
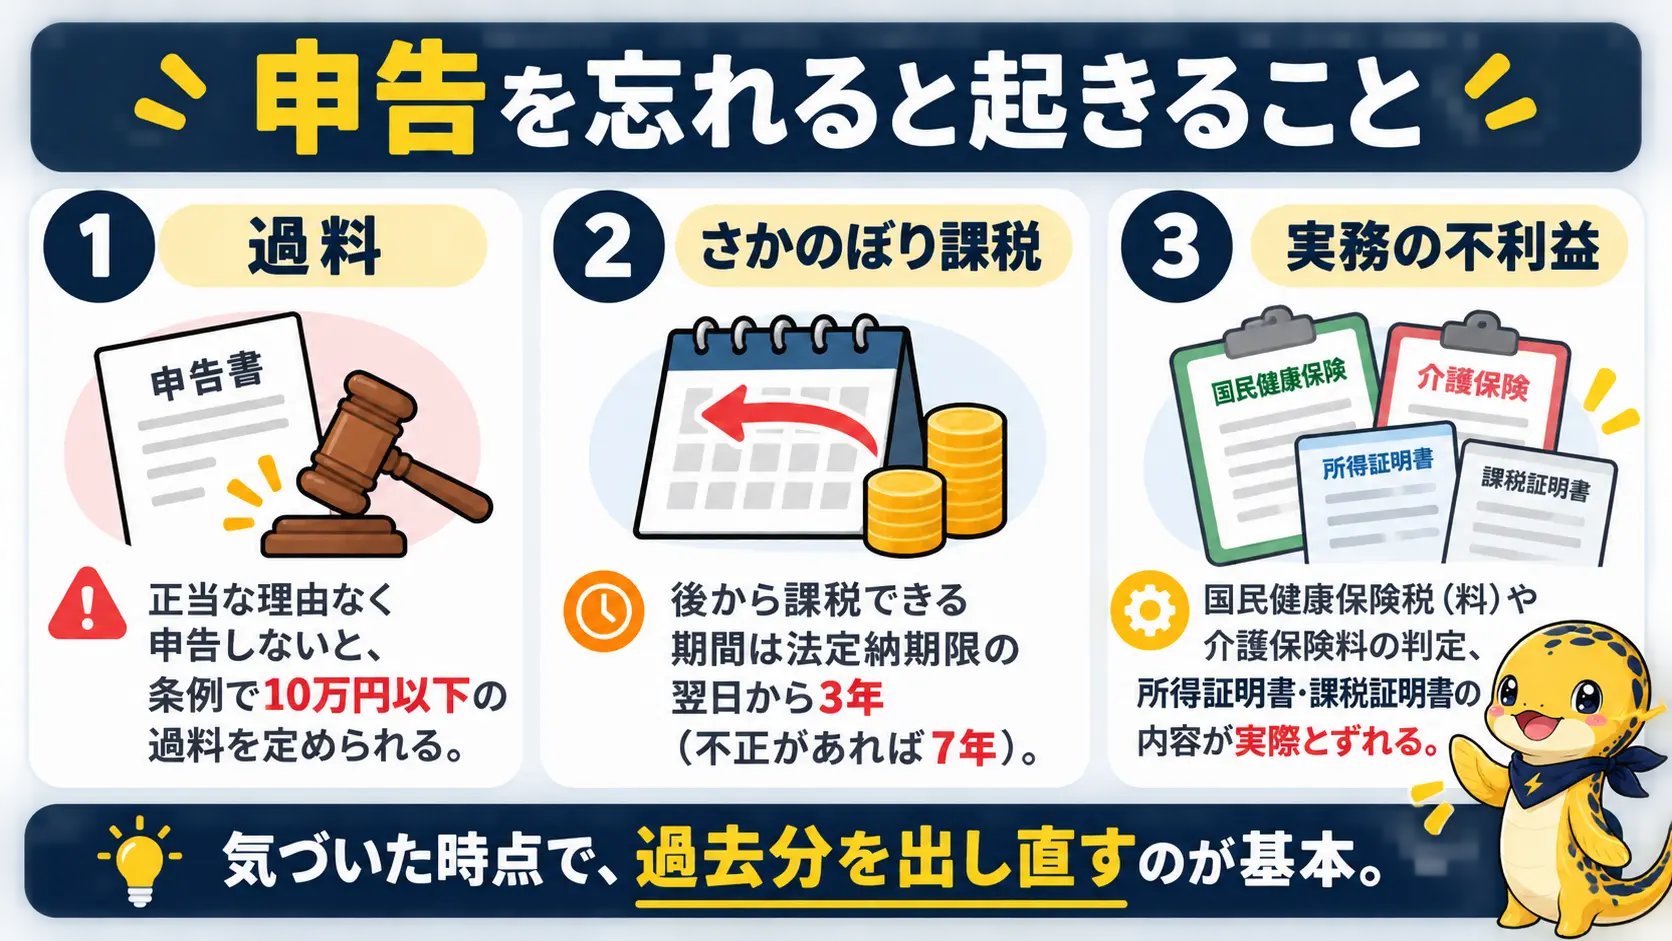
住民税の申告を忘れると、条例による過料や、さかのぼっての課税がありえます。それ以上に困るのが、証明書の所得が実際と合わなくなる実務上の不利益です。
| 場面 | 根拠(地方税法) | 内容 |
|---|---|---|
| 正当な理由なく申告しなかった | 317条の5 | 市町村は条例で10万円以下の過料を定められる |
| 虚偽の記載をして提出した | 317条の4 | 1年以下の拘禁刑または50万円以下の罰金 |
| 後から課税できる期間 | 17条の5 | 法定納期限の翌日から3年(不正があれば7年) |
| 税額を減らす方向の訂正 | 17条の5 | 法定納期限の翌日から5年 |
個人住民税は、市区町村が税額を計算して通知する仕組みです。申告漏れが後から分かれば、3年の枠の中で課税し直される可能性があります。
実務面の影響も小さくありません。住民税の申告は、国民健康保険税(料)や介護保険料の算定・軽減の判定に使われます。所得証明書や課税証明書の資料にもなります(大崎市の手引き)。
申告していないと、証明書の所得が実際と食い違います。保険料の軽減が正しく判定されないなど、税額以外のところで困る場面が出てくるんです。
気づいた時点で、過去分を出し直すのがいちばんです。電子申告で出せるのは令和8年度分で、それより前の年度は紙の申告書を郵送か窓口で出します(船橋市の案内)。市民税課に年度を伝えて、様式をもらいましょう。
確定申告の期限後申告や修正申告をした場合は、そのデータが市区町村に回り、住民税も直されます。申告漏れに気づいたら、確定申告と住民税申告のどちらで出すかをまず決めてくださいね。
売電収入と住民税申告のよくある質問
売電の所得がゼロ(赤字)の年も、住民税の申告は必要ですか?
自治体によって扱いが分かれます。雑所得の赤字はほかの所得と通算できないので、税額は増えも減りもしません。申告の要否は市区町村の運用しだいなので、市民税課などで確認するのが確実です。
売電所得があると、住民税はいくら増えますか?
所得割の標準税率は合計10%です。所得控除を使い切っている人なら「増えた売電所得×10%」がおおよその目安になります。たとえば売電所得が4万8,143円なら、約4,814円の増加です。ほかの所得や控除の状況で変わるため、正確な税額は市区町村の通知で確認してください。
妻(夫)名義の太陽光の場合、申告するのは誰ですか?
原則として、設備の所有者(購入代金やローンを負担した人)の所得として、その人が申告の要否を判定します。売電の所得は、税の扶養や健康保険の扶養の判定にも影響することがあります。受給契約や振込口座の名義が所有者と食い違う場合は、誰の所得になるかを税務署や市区町村の窓口で確認しましょう。
年金暮らしでも、売電の住民税申告は必要ですか?
公的年金の収入が400万円以下で、年金以外の所得が20万円以下なら、所得税の確定申告は不要です。ただし国税庁も「住民税の申告が必要な場合がある」と注記しています。売電の所得があるなら、お住まいの市区町村に確認してください。
売電収入に消費税はかかりますか?
自宅に設置した太陽光の余剰売電の収入は、消費税の課税の対象外と資源エネルギー庁が明記しています。インボイスの登録がなくても買取価格は変わりません。一般の家庭が、消費税のために特別な手続きをする必要はありません。
住民税申告の有無は国民健康保険料の所得割や軽減判定にも響きます。売電所得で保険料がどれだけ変わるかは、こちらで試算しています。
関連記事:売電収入で国民健康保険料は上がる?所得割の仕組みと試算
まとめ:売電収入20万円以下でも住民税申告を忘れずに
20万円以下でも住民税の申告は別に要る、ってところが一番の驚きだったよ。
私も同じでした。明細と発電量の記録をそろえておけば、計算自体はそこまで難しくなさそうですね。
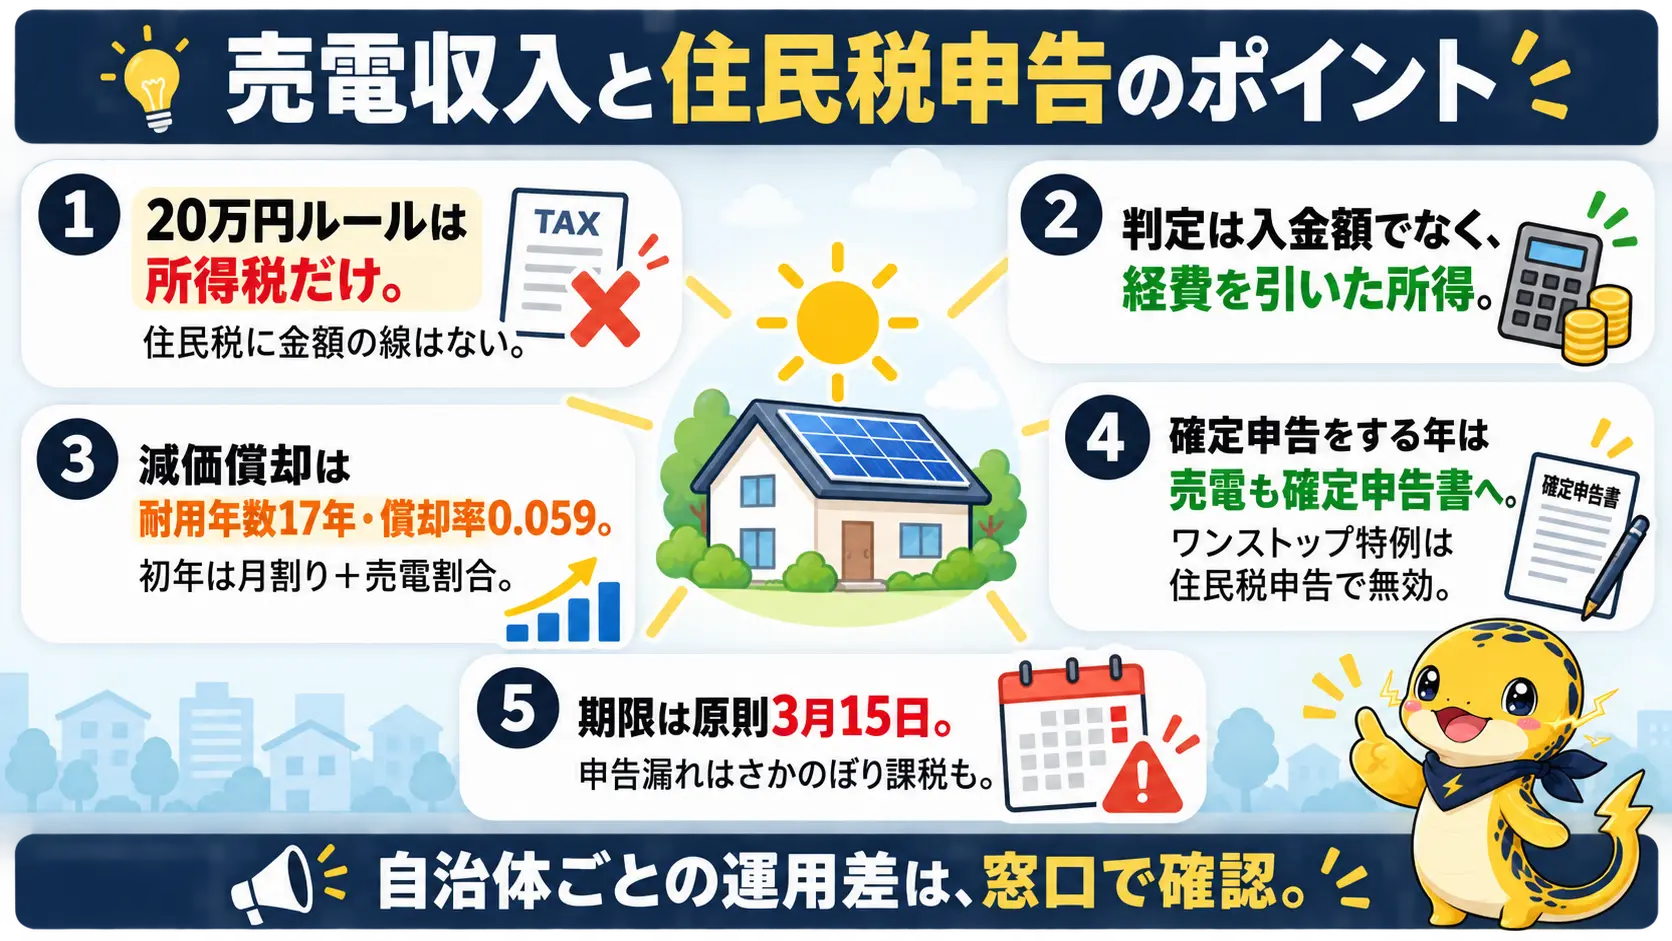
売電収入と住民税申告のポイントを振り返ります。
- 20万円ルールは所得税だけで、住民税の申告義務に金額の線はない
- 判定は入金額でなく、減価償却費などを引いた所得で行う
- 減価償却は耐用年数17年・償却率0.059で、初年は月割りして売電割合を掛ける
- 確定申告をする年は売電も確定申告書に書けば、住民税申告は不要
- ワンストップ特例は住民税申告で無効になるので、寄附金も申告書に書く
- 期限は原則3月15日で、申告漏れはさかのぼって課税されることがある
わが家の初年の売電所得は、ゼロ前後になりそうな計算でした。通年の実測と明細の確定額がそろったら、改めて数字を置き換えていきます。
税の扱いは、自治体ごとに運用差があります。正確な情報は市区町村や国税庁の公式案内をご確認ください。判断に迷うときは、市区町村の窓口や税理士などの専門家に相談するのがおすすめです。
あわせてチェック
新築のとき太陽光を見送ったままになっていませんか?後付けの費用相場は、契約前に無料で確かめられます。