こんにちは。エネすけ運営者の「りょう」です。
太陽光の売電収入が入るようになると、気になるのが国民健康保険料ですよね。自営業の方や退職後の方、年金生活の方なら、なおさらかなと思います。
「売電収入は国保の計算に入るの?」「入るなら年いくら上がる?」「申告しないとどうなる?」。調べても税金の話ばかりで、国保料への影響を正面から書いた解説はなかなか見つかりません。
この記事では、国保料の計算のもとになる所得の考え方から、実在の自治体の料率を使った試算までを順に整理しました。わが家の設備(7.92kW・265万円)の数字も当てはめています。
- 国保の所得割に入るのは売電収入ではなく減価償却後の売電所得
- 旧ただし書き所得×自治体の所得割率で出す増加額の計算式
- 売電所得13万円で年1.3万〜1.7万円、軽減の段差なら年2.8万円増の試算
- 住民税を申告しないと遡って増額されるか軽減を失う2つのリスク
売電収入で国民健康保険料は上がる?年1万円台が目安
結論から言うと、売電の所得は国保の所得割の計算に入るので、保険料は上がり得ます。ただ、所得割の増える額は基本的に「売電所得×自治体の所得割率」で、売電所得13万円ほどの世帯で年1万円台が目安です。
住宅用の余剰売電は、減価償却費を引いた後の所得が小さくなりやすい設備です。所得がもっと小さい世帯なら、増える額は年数千円程度に収まります。
売電でお金が入ると、国保の保険料も上がっちゃうの?
上がる仕組みにはなっているみたいですよ。ただ、どれくらい上がるかは所得の大きさと住んでいる自治体次第なので、一緒に順番に見ていきましょう。
| 気になる点 | 答えの要点 |
|---|---|
| 国保の計算に入る? | 入る(売電の雑所得は総所得金額等に含まれる) |
| 入るのは収入?所得? | 減価償却費などを引いた後の売電所得 |
| 年いくら上がる? | 売電所得13万円なら年1.3万〜1.7万円が目安(他に所得がある世帯) |
| 大きく上がるのは? | 均等割の軽減区分が下がる世帯(試算では年約2.8万円増) |
| 申告しないと? | 後から遡って増額されるか、所得不明で軽減を失うおそれ |
気をつけたいのは、所得割の増加よりも「軽減の段差」です。均等割の軽減を受けている世帯は、売電所得で境目を越えると負担がぐっと増えることがあります。
料率は自治体ごと・年度ごとに違います。この記事の金額はあくまで一般的な目安なので、正確な額はお住まいの市区町村の公式ページで確認してください。
保険料に効くのは収入ではなく減価償却後の雑所得
国保料に効くのは、口座に振り込まれた売電収入そのものではありません。売電収入から減価償却費などの必要経費を引いた「売電所得」が、国保の計算に使われます。
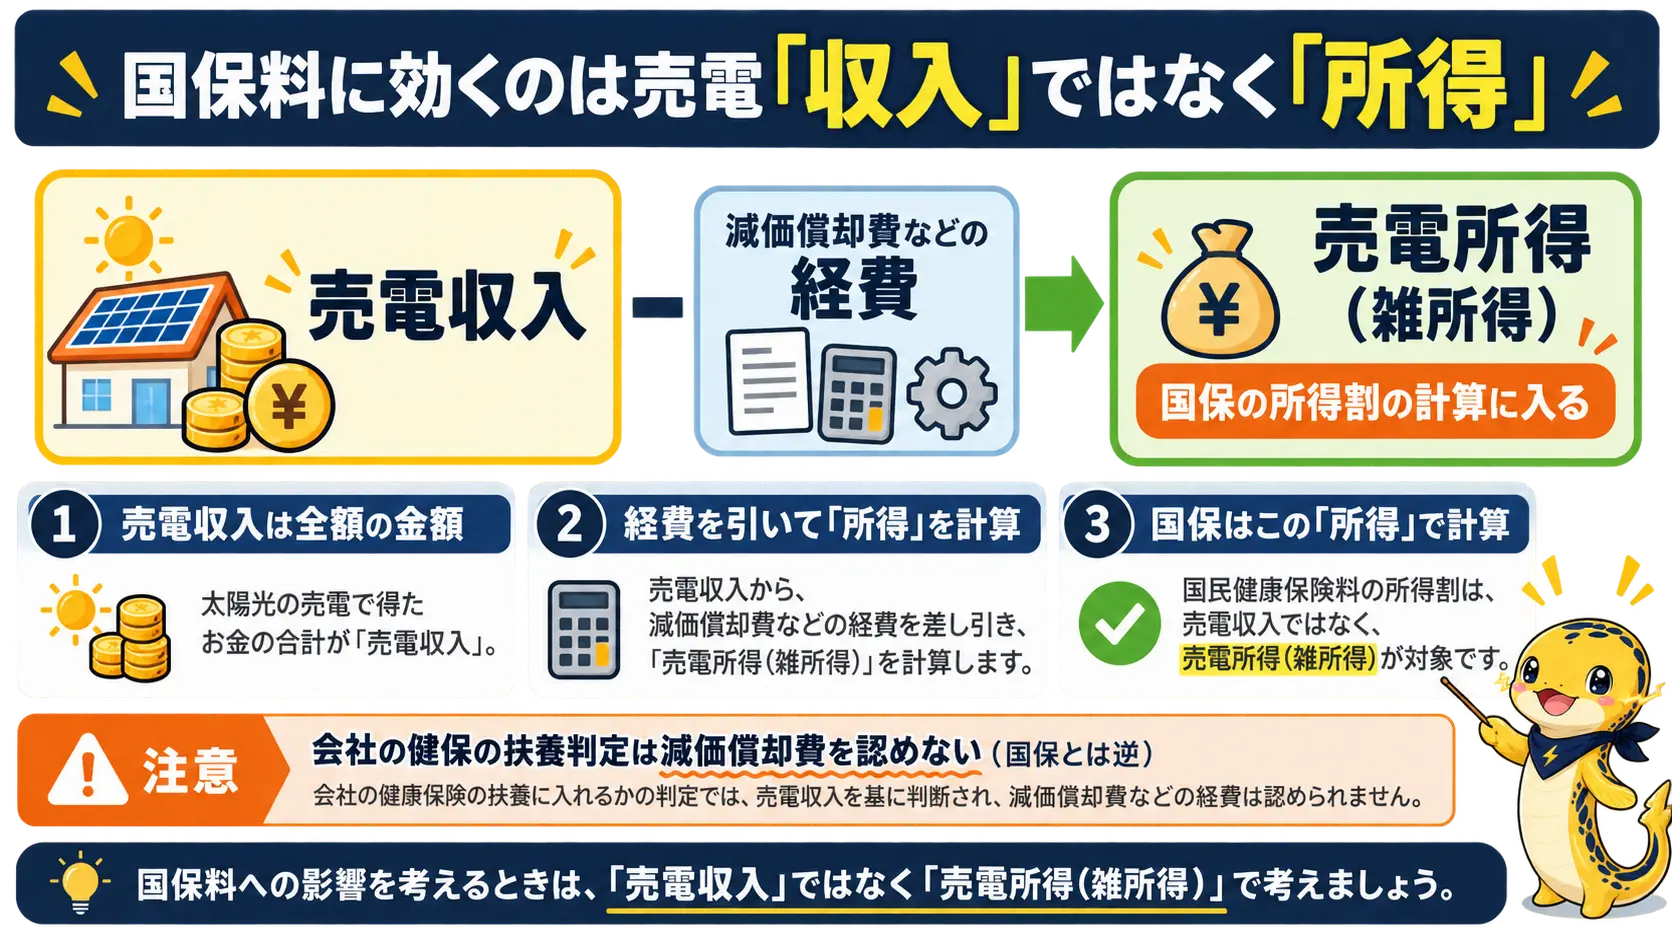
自宅の屋根の余剰売電は、原則として雑所得の扱いです。国保の所得割は「前年の総所得金額等−基礎控除43万円」が基礎で、総所得金額等には雑所得が含まれます。
つまり売電所得の分だけ、保険料の計算の基礎が増える仕組みですね。税の申告で計算した雑所得の金額が、そのまま国保にも使われます。
売電所得の出し方
売電所得=売電収入−必要経費。必要経費の中心は減価償却費で、「(設置費用−補助金等)×償却率0.059×(所有月数÷12)×売電割合」で計算します。売電割合は「年間売電量÷年間総発電量」です。
太陽光発電設備は、税務上の耐用年数が17年です。家で使った電気の分は経費にできないので、売電割合で按分します。ローンの利息やメンテナンス費用も、同じ売電割合を掛ければ経費に入れられます。
国保の側で独自に経費を認めない仕組みはありません。ここが、後で触れる会社の健康保険の扶養認定と大きく違う点です。
わが家7.92kW・265万円なら売電所得はいくら
わが家の数字を当てはめると、通年で所有する2年目以降の売電所得は年1万〜2万円程度になりそうです(蓄電池の代金を経費から外すと年5万円前後)。前提は設置費用265万円・補助金0円で、2026年8月18日に連系しました。
売電割合には、初めて丸1か月そろった2026年9月の実測を使いました。発電623.8kWhのうち売電は324.4kWhで、売電割合は約52.0%です。
| 項目 | A:提案書の売電額で計算 | B:9月の実測を12倍 |
|---|---|---|
| 年間の売電収入 | 99,372円(月8,281円×12) | 90,804円(月7,567円×12) |
| 売電割合 | 約52.0%(9月実測) | 約52.0%(9月実測) |
| 減価償却費(年) | 約81,308円 | 約81,308円 |
| 売電所得 | 約18,064円 | 約9,496円 |
Aの売電額は、契約時の提案書にあった月8,281円を12倍したものです。提案書の売電単価は10年を均した値なので、実際の入金額とは年ごとにずれます。
Bは、モニタの金額換算(めやす)を単純に12倍した数字です。9月は雨の日が多かったので、年額としてはあくまで粗い目安ですね。
どちらで見ても、265万円全額を償却する計算なら売電所得は2万円に届きません。減価償却費が売電収入の大半を打ち消してしまうからです。
ただし、この表は蓄電池の代金も含めた265万円全額を、太陽光設備として17年で償却した仮定です。売電に直接使わない蓄電池は経費から外す、または太陽光とは別の資産として扱う、という考え方もあります。仮に蓄電池分(7.7kWhで115万〜150万円ほど)を外すと、減価償却費は年3.4万〜4.6万円に下がり、売電所得は年4.5万〜6.5万円ほどになります。実際の申告では、見積書の内訳をもとに税務署へ確認するのが確実です。
ちなみに、設置した2026年は所有月数が5か月分の月割りです。8〜9月の売電額(めやす)は合計15,038円で、初年の所得はゼロ前後になりそうです。
わが家の試算の注意点
265万円には蓄電池7.7kWhの費用も含まれています。蓄電池分まで売電の経費に入れてよいかは、税務署や市区町村での確認が必要です。蓄電池分を除くと減価償却費が減り、売電所得は増えます。一方、ローン利息の売電割合分を経費に足せば、所得はさらに小さくなります。
仮にこの設備を国保の加入者が持っていて、江戸川区の料率10.94%が掛かるとします。Aなら年約1,976円、Bなら年約1,039円の増加です。国保料への影響は、わが家の規模なら年数千円にも届かない計算でした。
健保の扶養判定は減価償却費を認めない 国保とは逆
国保とは対照的なのが、会社の健康保険の被扶養者認定です。保険者によっては、減価償却費を経費として認めないルールを明記しています。
たとえば慶應義塾健康保険組合は、自営業者の収入を「直接的な必要経費」だけを引いた残りで見ます。減価償却費や利子割引料は「認めない」側の科目です。地方職員共済組合(大阪)も、控除できない経費に減価償却費を挙げています。
こうした保険者に当てはめると、売電収入がほぼ額面のまま年間収入に数えられます。わが家の例なら、国保では1万〜2万円の所得が、扶養の判定では9万〜10万円の収入として見られる計算です。
ただし、これは配偶者名義の設備などで「扶養に入っている家族に売電収入がある」場合の話です。協会けんぽや全ての健保組合が同じ扱いとは限らないので、加入先の保険者に確認してください。
売電の雑所得は設備名義人の所得割に入る
国保の所得割は、加入者一人ひとりの所得に掛かります。そのため売電所得が増やすのは、設備の名義人(売電収入の持ち主)の所得割です。
名義人本人が国保に入っていれば、その人の所得割が増えます。一方、名義人が会社の健康保険に入っている世帯主なら、売電所得は所得割の対象になりません。
ただし、国保に入っていない世帯主(擬制世帯主)の所得も、均等割の軽減判定の世帯所得には含まれます。会社員の世帯主名義だから国保には無関係、とは言い切れないわけですね。
| 設備の名義人 | 所得割への影響 | 軽減判定への影響 |
|---|---|---|
| 国保に加入している本人 | 増える | 世帯所得に入る |
| 会社の健康保険に入っている世帯主 | 増えない | 世帯所得に入る |
誰の所得になるかは、税の考え方では設備の真の持ち主で決まります(所得税基本通達12-1)。はっきりしない場合は、資産の名義人が持ち主と推定されます。
購入代金やローンを負担した人、受給契約の名義、振込口座の名義、FIT認定の名義がそろっているかを一度確かめておくと安心です。
関連記事:売電収入で扶養から外れるかの判定基準
国保料の計算式 旧ただし書き所得×自治体の料率
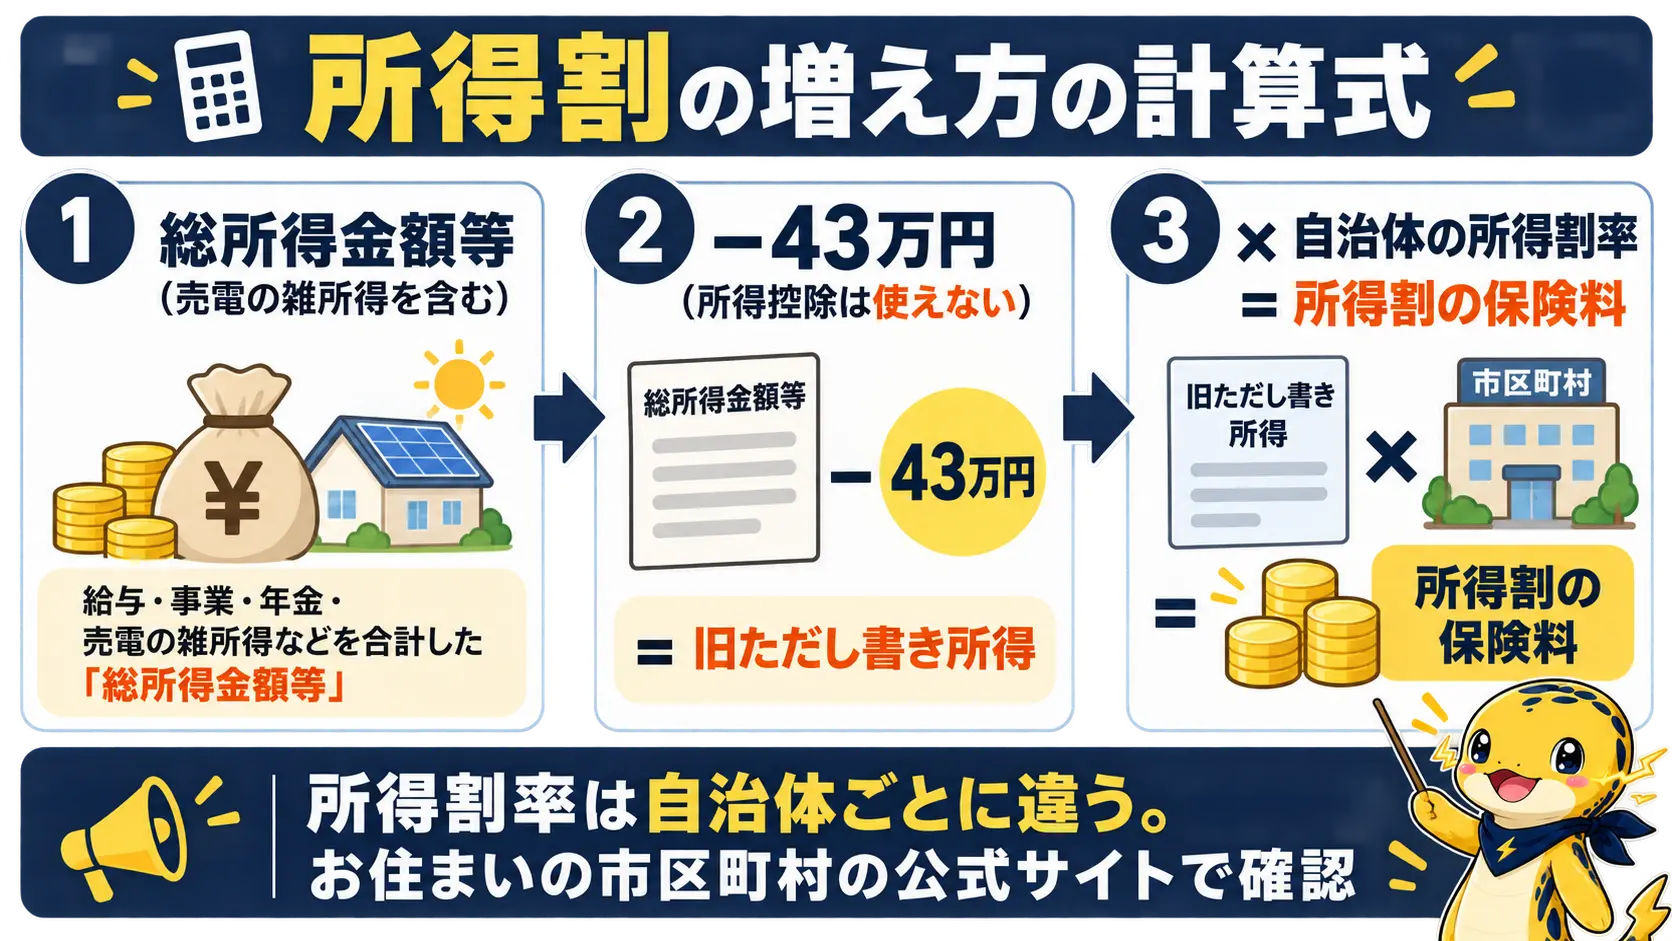
国保料の所得割は、「旧ただし書き所得(算定基礎額)×自治体の所得割率」で計算します。売電で増える分も同じで、増える所得割=増えた算定基礎額×所得割率の合計です。
「旧ただし書き所得」って、聞き慣れない言葉だね。
私も最初は戸惑いました。中身は「所得から43万円を引いた額」なので、思ったよりシンプルみたいですよ。
年間の保険料は、区分ごとに「所得割+均等割(自治体によって平等割も)」を出して合算します。区分は医療分・後期高齢者支援金分・介護分(40〜64歳)・子ども・子育て支援金分の4つです。
子ども・子育て支援金分は、2026年度に新しく加わった区分です。所得割は前年1〜12月の所得で決まるので、保険料は住民税の所得が固まった後の6月ごろに決まります。
なお、同じ仕組みでも「保険料」と「保険税」の2つの方式があります。計算の考え方は同じですが、根拠になる法律が違い、後で触れる遡りの期間にも差が出ます。
旧ただし書き所得は総所得−43万円 所得控除なし
旧ただし書き所得は、前年の総所得金額等から基礎控除43万円を引いた額です(合計所得2,400万円以下の場合)。マイナスになるときは0円として扱います。
| 区分 | 主なもの |
|---|---|
| 含まれる所得 | 事業・不動産・給与・雑所得(年金・売電)・一時所得、申告した株式の配当や譲渡所得など |
| 含まれない所得 | 退職所得、遺族年金・障害年金・雇用保険などの非課税所得、源泉徴収ありの特定口座で申告しなかった配当・譲渡所得 |
見落としやすいのが、配偶者控除・扶養控除・社会保険料控除・医療費控除などの所得控除は使えない点です。住宅ローン控除のような税額控除も適用されません。
住民税の所得割は、所得控除を引いてから税率を掛けます。国保は控除前の所得で見るので、住民税が非課税や少額の世帯でも、国保の所得割はかかることがあるんです。
所得割は、加入者それぞれの算定基礎額を合計して率を掛けます。国保に加入していない家族の所得は、所得割の計算には入りません。
所得割率は自治体ごと 調べ方と2026年度の例
所得割率は、市区町村が毎年決めます。同じ東京23区でも区によって率が違うので、自分の自治体の数字で計算するのが基本です。
2026年度の例として、江戸川区・目黒区・千葉市の料率を並べてみました。関西在住の私の自治体とも違うので、あくまで計算の見本として見てください。(出典:江戸川区『国民健康保険料の計算方法』)
| 区分(2026年度) | 江戸川区 | 目黒区 | 千葉市 |
|---|---|---|---|
| 医療分(基礎分) | 7.83% | 7.51% | 7.21% |
| 後期高齢者支援金分 | 2.84% | 2.80% | 2.85% |
| 介護分(40〜64歳) | 2.45% | 2.35% | 2.57% |
| 子ども・子育て支援金分 | 0.27% | 0.27% | 0.31% |
| 合計(0〜39歳・65〜74歳) | 10.94% | 10.58% | 10.37% |
| 合計(40〜64歳) | 13.39% | 12.93% | 12.94% |
介護分がない年代なら合計は10%台、40〜64歳なら13%前後です。売電所得が1万円増えるごとに、保険料は千円ちょっと増える感覚ですね。
調べるときは「(市区町村名) 国民健康保険料 計算方法」や「保険料率」で検索すると、公式ページが見つかります。確認したいのは次の4点です。
- 医療分・支援金分・介護分・子ども分の所得割率
- 均等割額と、平等割の有無(千葉市は平等割あり)
- 保険料方式か保険税方式か
- 均等割の軽減判定の基準額
なお、2026年度の賦課限度額は合計113万円です(0〜39歳・65〜74歳は96万円)。所得がよほど大きくない限り、売電で上限に届くことはまずありません。
試算 売電所得13万円で国保料は年いくら上がる
売電所得が13万円ほどの場合、ほかに所得がある世帯なら年1.3万〜1.7万円の増加が目安です。年金生活でほかの所得が少ない世帯は増加が小さくなり、逆に軽減の境目を越えると年2.8万円ほど増えることもあります。
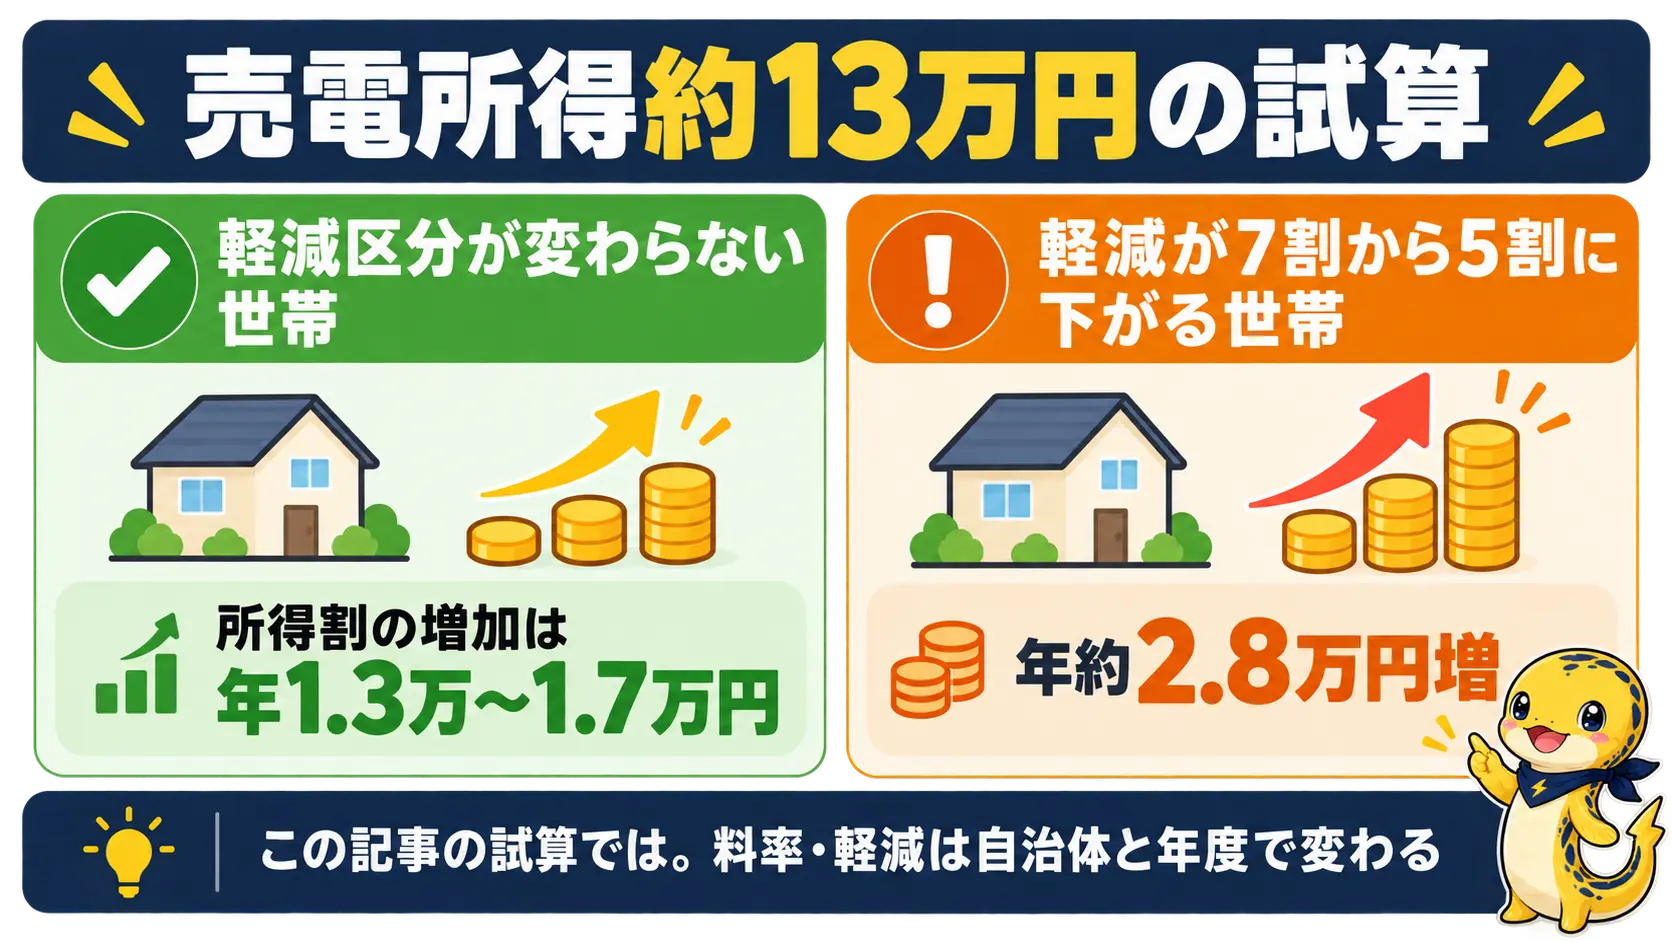
ここで使う売電所得128,400円は、諏訪市が公開している計算例を通年に置き直したものです。わが家の試算(年1万〜2万円、蓄電池分を経費から外しても年5万円前後)より大きめの所得を置いているので、多めに見積もった試算と考えてください。(出典:諏訪市『太陽光発電設備による売電収入の申告について』)
| 項目 | 値 |
|---|---|
| 売電収入 | 200,000円 |
| 売電割合 | 80% |
| 設置費用−補助金 | 1,800,000円−300,000円=1,500,000円 |
| 減価償却費(通年) | 1,500,000円×0.059×12/12×0.8=70,800円 |
| その他の経費(借入金利息の80%) | 800円 |
| 売電所得 | 200,000円−71,600円=128,400円 |
ちなみに諏訪市の例そのものは設置初年度で、所有8か月の月割りです。減価償却費が47,200円に縮むので、売電所得は152,000円になります。
他に所得がある世帯は年1.3万〜1.7万円の増加
給与や事業の所得で基礎控除43万円をすでに使い切っている世帯は、売電所得がまるごと算定基礎額に乗ります。増える所得割は売電所得×所得割率の合計で、均等割は変わりません。
| 自治体(2026年度) | 0〜39歳・65〜74歳 | 40〜64歳 |
|---|---|---|
| 江戸川区 | 10.94% → 約14,047円/年 | 13.39% → 約17,193円/年 |
| 目黒区 | 10.58% → 約13,585円/年 | 12.93% → 約16,602円/年 |
| 千葉市 | 10.37% → 約13,315円/年 | 12.94% → 約16,615円/年 |
増える額は所得に比例します。売電所得が5万円なら、江戸川区の料率で年5,470円(40〜64歳は6,695円)です。
売電所得がゼロ以下の年は、所得割は増えません。減価償却費が売電収入を上回る年なら、売電で国保料が上がることはないということですね(年金の雑所得がある方は、次の項のとおり赤字の扱いが変わり得ます)。
見落としがちなのは、住民税の所得割(売電所得×概ね10%)が別に重なる点です。確定申告が必要な人は、これに所得税も加わります。
長い目で見ると、耐用年数17年で減価償却が終わる点にも注意が要ります。18年目以降は経費が減るので、同じ売電収入でも保険料に効く所得は増えます。一方でFIT満了後は売電単価が下がり、売電収入そのものが減ります。
年金生活世帯は基礎控除43万円が先に埋まる
ほかの所得が少ない年金生活の世帯では、売電所得はまず基礎控除43万円の枠を埋めます。そのため増える所得割は、売電所得より小さい額にしか掛からないのが特徴です。
65歳以上・単身・江戸川区で、年金収入150万円の方を例に試算してみます。公的年金等控除110万円を引くと、年金の雑所得は40万円です。
| 項目 | 売電なし | 売電所得128,400円あり |
|---|---|---|
| 雑所得(年金+売電) | 400,000円 | 528,400円 |
| 算定基礎額(−43万円) | 0円 | 98,400円 |
| 所得割の増加(×10.94%) | ― | 約10,765円/年 |
| 軽減判定の所得(年金は15万円控除後) | 25万円 | 37.84万円 |
| 均等割の軽減 | 7割 | 7割のまま |
このケースでは、増加は年1万円ほどにとどまります。判定所得も7割軽減の基準43万円以下に収まり、軽減の区分は変わりません。
年金と売電は、どちらも雑所得として合算して計算されます。設置初年度などで売電が赤字になると、その赤字は年金の雑所得と同じ枠の中で合算される構造です(所得税法35条2項)。
ただし雑所得の赤字は、給与所得など他の種類の所得とは相殺できません。初年度の扱いが気になる方は、市区町村の窓口で確かめておくと安心かなと思います。
軽減が7割から5割に落ちると年2.8万円増
均等割の軽減を受けている世帯は、売電所得で境目を越えると所得割の増加より大きな負担増になることがあります。軽減は1円でも基準を超えると、7割→5割→2割→なしと一段ずつ下がるからです。
65歳以上・単身・江戸川区で、年金収入165万円の方で試算します。年金の雑所得は55万円、判定所得は15万円控除後の40万円で、売電がなければ7割軽減です。
| 項目 | 売電なし | 売電所得128,400円あり |
|---|---|---|
| 軽減判定の所得 | 40万円 | 52.84万円 |
| 均等割の軽減 | 7割 | 5割(43万円超・74万円以下) |
| 均等割の負担増 | ― | 68,170円×20%≒約13,634円/年 |
| 算定基礎額 | 12万円 | 24.84万円 |
| 所得割の増加 | ― | 約14,047円/年 |
| 合計の増加 | ― | 約2.8万円/年 |
合計の増加は、売電所得128,400円の2割を超える計算です。所得割だけを見て「1万円ちょっと」と考えていると、通知書を見て驚くかもしれません。
軽減の基準は、世帯の人数や給与・年金の受給者数で変わります。2026年度の基準は次のとおりです(給与・年金所得者等が世帯に1人の単身の場合と、2人とも年金収入125万円超の65歳以上の夫婦の場合)。
| 軽減割合 | 単身(1人) | 夫婦2人の国保世帯 |
|---|---|---|
| 7割 | 43万円以下 | 53万円以下 |
| 5割 | 74万円以下 | 115万円以下 |
| 2割 | 100万円以下 | 167万円以下 |
判定には、国保に入っていない世帯主の所得も含まれます。65歳以上の年金所得は、さらに15万円を引いてから判定します。
ご自分の世帯が基準のすぐ下にいるなら、売電所得の見込みを先に計算しておくのがおすすめです。端数処理や平等割の有無は自治体ごとに違うので、試算は概算として見てください。
75歳以上の後期高齢者医療も同じ計算で試算
75歳以上の後期高齢者医療制度も、国保と同じく「前年の総所得金額等−43万円」に所得割率を掛ける仕組みです。売電の雑所得もここに入り、所得控除は使えません。
東京都の2026・2027年度の所得割率は、医療分9.88%と子ども・子育て支援金分0.26%で、合計10.14%です。売電所得128,400円がまるごと所得割に乗り、下の独自軽減にもかからない世帯なら、年約13,020円の増加が目安になります。
料率は都道府県ごとの広域連合が2年ごとに決めるので、住んでいる都道府県の数字で計算し直してください。
- 軽減判定の式は国保と同じ(7割43万円など)で、世帯主の所得も判定に含まれる
- 東京都の2026・2027年度は、医療分の均等割の7割軽減が7.2割になる
- 東京都広域連合は算定基礎額15万円以下で所得割50%軽減、20万円以下で25%軽減
- 軽減判定には被保険者全員と世帯主の前年所得の申告が必要
東京都の独自軽減は、売電所得で15万円を超えると軽減が50%から25%に縮み、20万円を超えると外れる点に注意が要ります。算定基礎額が15万円や20万円の近くにある方は、売電所得の見込みを先に確かめておきましょう。
確定申告不要の20万円以下 住民税申告しないと?
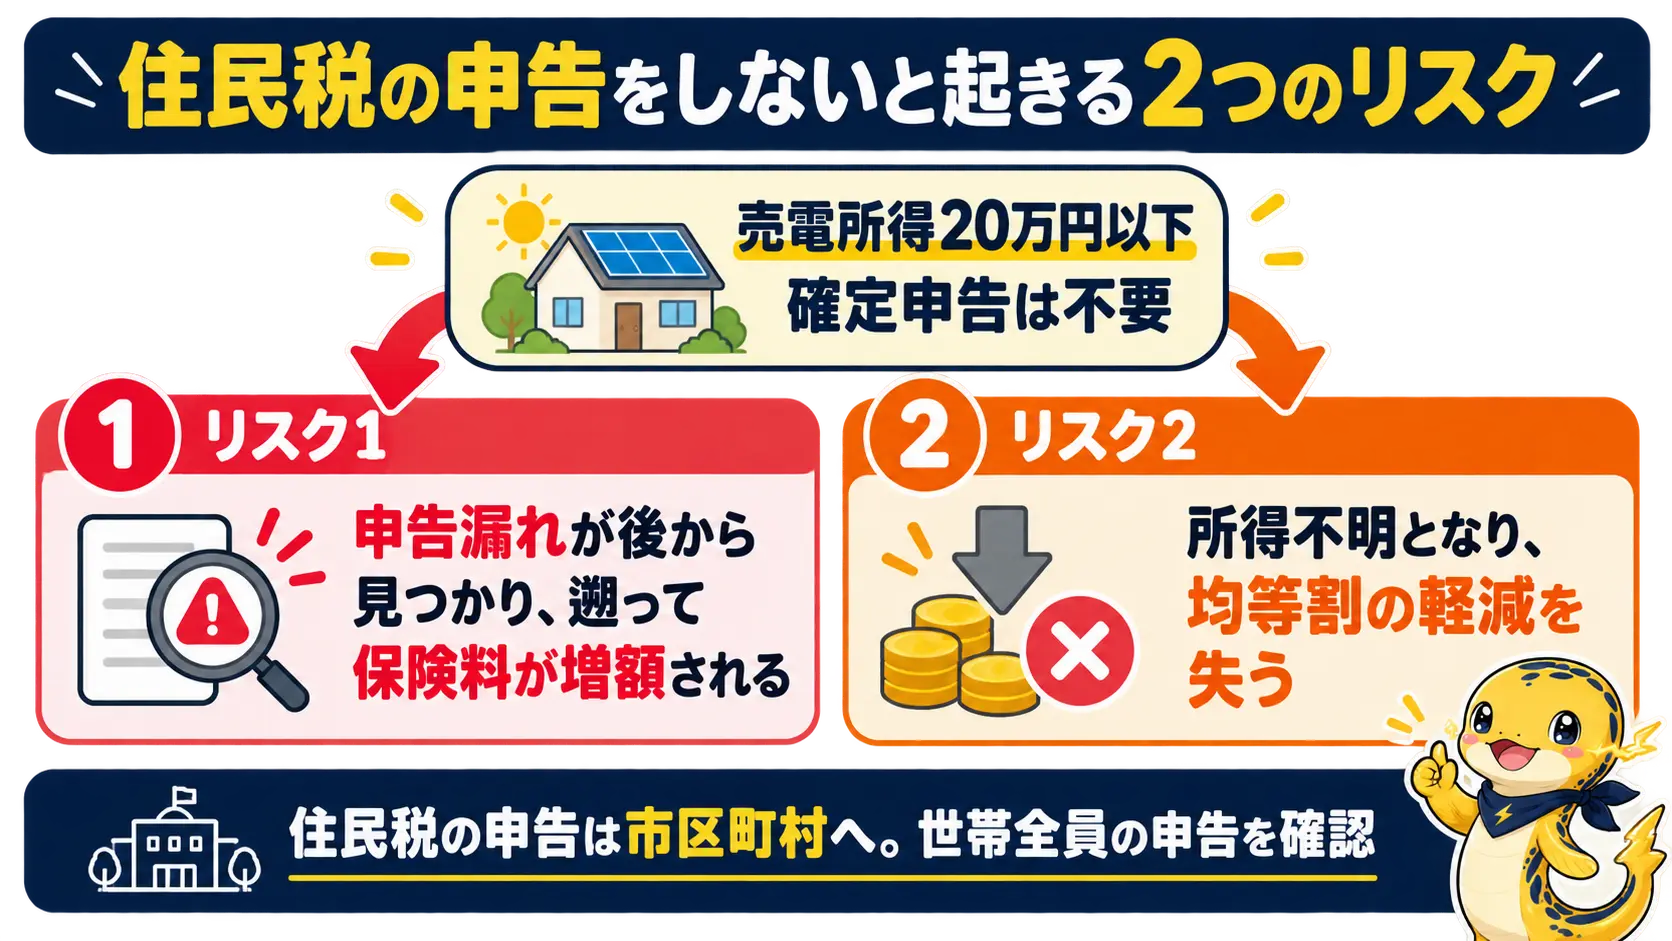
売電所得が20万円以下で所得税の確定申告が要らなくても、住民税の申告は原則として必要です。申告しないと、国保料は売電所得が漏れたまま計算されて後で増額されるか、所得不明として軽減を受けられなくなるおそれがあります。
20万円以下なら申告しなくていいって聞いたけど、違うの?
それは所得税だけの話みたいですよ。国保は住民税の申告で把握された所得を使うので、そこを一緒に確認しておきましょう。
住民税の申告義務を定めた地方税法317条の2では、例外は「給与や年金だけ」の人などに限られます。売電の雑所得がある人は、この「給与や年金だけ」の例外には当たりません。(出典:e-Gov法令検索『地方税法』)
住民税の申告に、所得税のような「20万円」の線はないということですね。なお、申告しても非課税になる人の扱いは市区町村によって差があります。
| 手続き | 内容 |
|---|---|
| 期限 | 原則3月15日(令和8年度分は3月16日を期限とした市区町村が多い) |
| 提出先 | 1月1日時点で住んでいる市区町村 |
| 方法 | 窓口・郵送・電子申告(令和8年度分から全市区町村共通で開始) |
| 確定申告をした人 | 確定申告書の提出で住民税の申告も済んだ扱い |
住民税の申告は、住民税だけでなく国保料や後期高齢者医療保険料の計算・軽減判定の資料にもなります。所得税の申告が要らない方こそ、住民税の申告を忘れないようにしたいところです。
申告漏れは後から2年か3年遡って増額される
給与や年金を受け取っている人は、支払報告書が市区町村に届くので、所得が「不明」にはなりません。その代わり、売電所得が漏れたまま保険料が計算され、後で判明すると遡って増額され得るのがこのリスクです。
| 対象 | 遡って変更できる期間 |
|---|---|
| 国保(保険料方式) | その年度の最初の納期の翌日から2年 |
| 国保(保険税方式) | 増額は3年・減額は5年 |
| 住民税 | 増額は3年・減額は5年(偽りなど不正があれば7年) |
住民税は、正当な理由なく申告しなかった場合に、条例で10万円以下の過料を定められる仕組みもあります。実際の規定や運用は市区町村の条例次第です。
逆に、期間を過ぎた年度は変更できません。保険料方式の国保は減額も2年が限度なので、過年度分の申告が遅れると、払い過ぎた保険料が戻らないこともあります。
申告すれば、変更後の所得で保険料が計算し直されます。漏れに気づいたら、早めに申告するのがいちばん損の少ない対応かなと思います。
所得不明で軽減を失う 世帯全員の申告を確認
もう1つは逆向きのリスクです。世帯に所得を把握できない人がいると、均等割の軽減判定ができず、軽減の対象外になる自治体が多くあります。
江戸川区の通知書では「税申告状況」欄に「所得不明」と記載されます。均等割の軽減に加え、高額療養費の支給などが受けられなくなる場合があると案内しています。
千葉市は、所得未申告の人(所得のない人を含む)が世帯にいると軽減対象外とし、19歳以上の世帯員全員の申告を条件にしています。うるま市は、高額療養費で上位所得者扱いになる例も挙げています。(出典:千葉市『令和8年度国民健康保険料率の決定』)
影響の大きさを試算すると、本来7割軽減の世帯で江戸川区の65〜74歳1人分なら、均等割68,170円の7割=年約47,719円の軽減を失う計算です。売電所得で増える所得割より、ずっと大きな金額になります。
申告漏れが起きやすいのは、収入がない家族や非課税の年金だけを受け取っている家族です。次の人が世帯にいないか、確認してみてください。
- 収入がない家族(江戸川区は収入がない人にも申告を求めている)
- 遺族年金・障害年金だけを受け取っている家族
- 売電所得が20万円以下で、確定申告も住民税申告もしていない人
- 国保に入っていない世帯主(擬制世帯主)
目黒区のように、未申告の高齢者などへ簡易申告書を送る自治体もあります。届いたら放置せず返送しておくと安心ですね。
売電収入と国民健康保険のよくある質問
売電収入が増えた分の国保料は、いつから上がりますか?
国保の所得割は前年1〜12月の所得で決まります。そのため、ある年の売電所得は翌年度の保険料に反映され、住民税の所得が固まった後の6月ごろに決定・通知されるのが一般的です。売電を始めた年すぐに保険料が上がるわけではありません。
住民税が非課税でも、売電所得で国保料は上がりますか?
上がることがあります。住民税は所得控除を引いてから計算しますが、国保の所得割は所得控除を使わず「総所得金額等−43万円」で計算するためです。住民税が非課税の世帯でも、算定基礎額がプラスになれば所得割はかかり得ます。
売電収入は、入金された日と検針日のどちらで年間額を数えますか?
諏訪市の案内では「1月〜12月に支払われた金額の合計」とされ、支払通知書や通帳で確認するとしています。一方で検針日を基準に数えるべきとする税理士の回答もあり、見解は一致していません。迷ったら、申告先の市区町村や税務署に確認するのが確実です。
設置初年度に売電が赤字になったら、国保料は下がりますか?
雑所得の赤字は、給与所得など他の種類の所得とは相殺できません。ただ、年金と売電はどちらも雑所得なので、売電の赤字が年金の雑所得と同じ枠の中で合算される構造になっています。年金生活の方は扱いが変わり得るので、市区町村の窓口で確認してみてください。
10kW以上の設備で事業所得になる場合も、国保の考え方は同じですか?
同じです。事業所得も「収入−必要経費」で計算した所得が総所得金額等に含まれ、そこから43万円を引いた額に所得割率が掛かります。売電額が大きくなりやすい分、保険料への影響も大きくなるので、早めに試算しておくのがおすすめです。
住民税申告書の書き方・提出先・期限は、こちらで手順と計算例をまとめています。
関連記事:売電収入20万円以下でも住民税の申告は必要?手順と計算例
売電収入と国民健康保険料の関係まとめ
売電で国保料は上がるけど、ちゃんと計算すれば怖がりすぎなくていいんだね。
うちの規模の試算では、多く見積もっても年7千円ほどでした。軽減の境目と申告漏れだけは要注意みたいです。
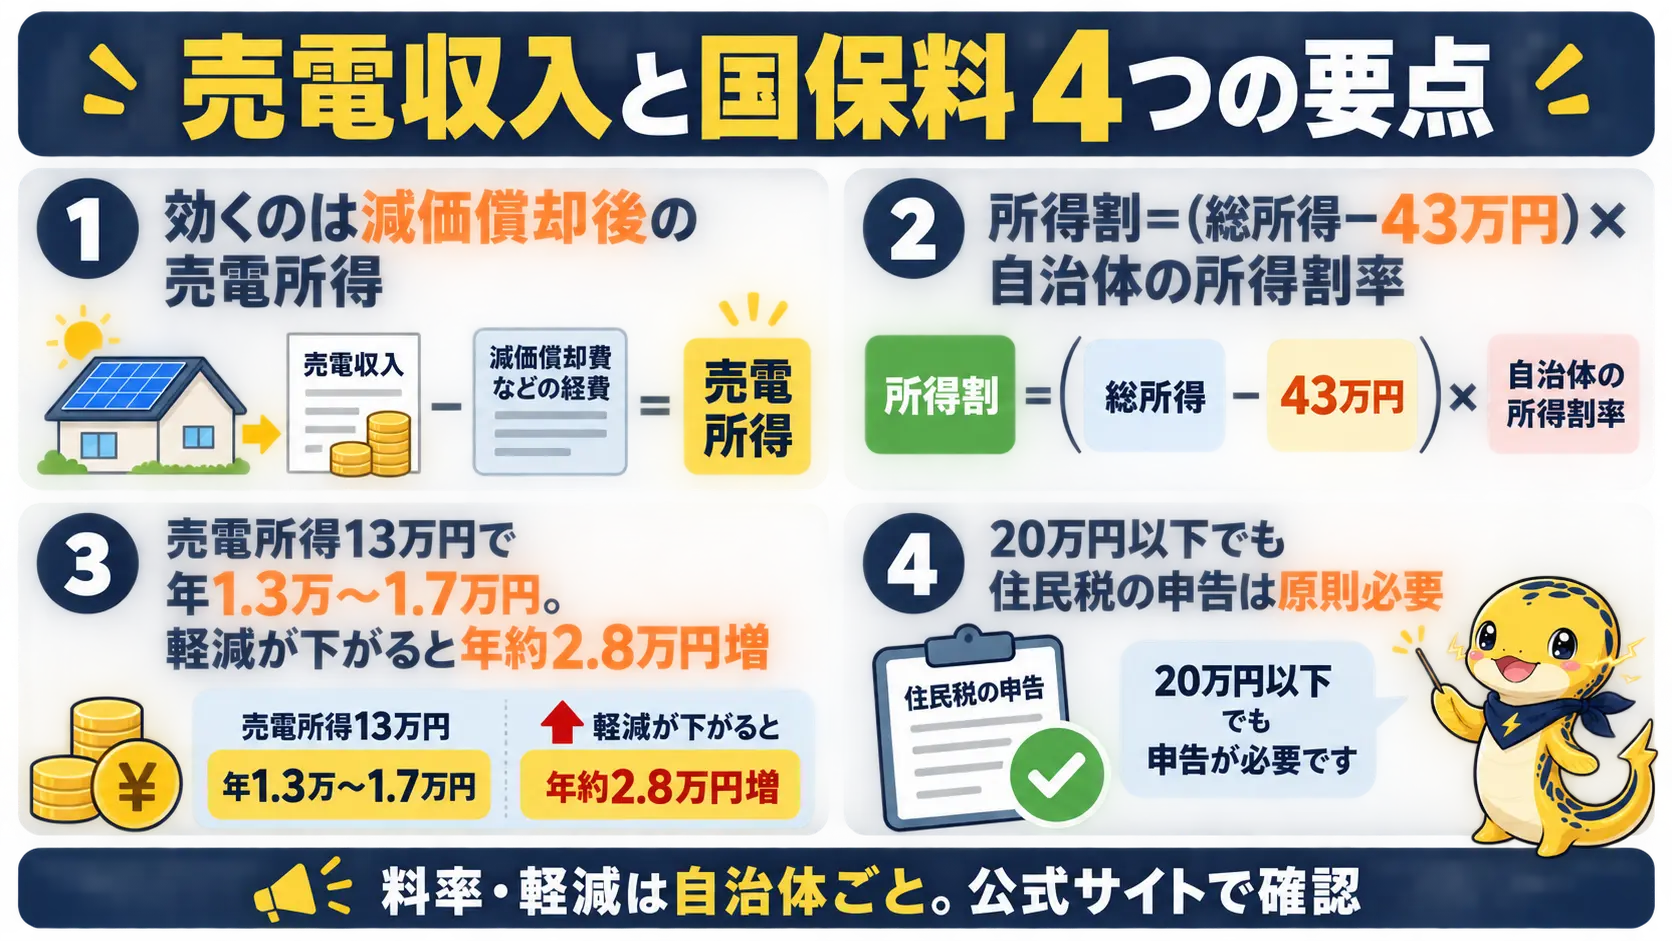
売電収入で国民健康保険料は上がり得ますが、効くのは減価償却後の売電所得です。所得割の増える額は「売電所得×自治体の所得割率」が基本で、この記事の試算では軽減の区分が変わらなければ年数千円〜1万円台でした。
- 国保の所得割に入るのは売電収入ではなく、減価償却費などを引いた売電所得
- 国保は税の所得をそのまま使い、会社の健保の扶養認定のように減価償却費を否認しない
- 所得割の基礎は旧ただし書き所得(総所得金額等−43万円)で、所得控除は使えない
- 売電所得13万円なら年1.3万〜1.7万円、わが家の規模なら年数千円以下の試算
- 均等割の軽減の境目にいる世帯は、区分が下がって年2.8万円ほど増えることがある
- 20万円以下で確定申告が不要でも、住民税の申告は必要
- 申告しないと遡って増額されるか、所得不明で軽減を失うおそれがある
料率・均等割・軽減の基準は、自治体と年度で変わります。正確な情報はお住まいの市区町村の公式サイトで確認し、最終的な判断は市区町村の窓口や税理士などの専門家に相談してください。
あわせてチェック
新築のとき太陽光を見送ったままになっていませんか?後付けの費用相場は、契約前に無料で確かめられます。