こんにちは。エネすけ運営者の「りょう」です。
太陽光をつけて売電収入が入るようになると、ふるさと納税の手続きが急にややこしく感じますよね。「年末調整の会社員だから、ワンストップ特例でいいはず」と思っていた方も多いかなと思います。
わが家も2026年8月18日に太陽光と蓄電池が連系し、売電が始まりました。調べてみて分かったのは、売電所得があって住民税の申告が必要な家庭は、ワンストップ特例だけでは済まないということです。
特に売電所得が20万円以下の年は、住民税の申告をするとワンストップ特例が無効扱いになります。この記事では、売電所得の大きさや寄附先の数ごとに、ふるさと納税の控除を消さない申告方法を整理します。
- 売電収入があるとワンストップ特例の対象外になる理由
- 売電所得20万円超・以下で変わるふるさと納税の申告手順
- 住民税申告で寄附金を書き忘れると控除が消える落とし穴
- 売電所得でふるさと納税の上限額がどれだけ増えるかの目安
売電収入があるとワンストップ特例は使えない?
売電の雑所得があって住民税の申告が必要な人は、法律上ワンストップ特例の対象に当たりません。売電所得が20万円以下でも、住民税の申告が要る家庭はワンストップの対象外です。
会社員で年末調整しているなら、ワンストップで大丈夫なんじゃないの?
私もそう思っていたんですけど、売電があると話が変わるみたいなんですよ。順番に確かめてみましょう。
ワンストップ特例の対象者は、地方税法附則7条で決まっています。条件は次の3つです。(出典:e-Gov法令検索『地方税法』)
| 条件 | 内容 |
|---|---|
| 所得税 | その年の確定申告が不要と見込まれる |
| 住民税 | 寄附金控除の目的以外に、住民税の申告も不要と見込まれる |
| 寄附先の数 | その年の寄附先が5自治体以下と見込まれる |
見落としやすいのは、2つめの住民税の条件です。相模原市の案内は、対象を「寄附金控除の申告がなければ確定申告も市民税・県民税の申告も必要がない方」と表現しています。
売電の住民税申告がある家庭は、この「申告がなければ」の部分に当てはまりません。所得税の確定申告が要らなくても、住民税の申告が残るからです。
判定は必要経費を引いた売電の雑所得で見る
20万円の判定に使うのは、売電「収入」ではありません。収入から必要経費を引いた売電「所得」です。自宅屋根の余剰売電は、原則として雑所得になります。
必要経費の中心は、設備の減価償却費に売電割合を掛けた額です。借入金の利息や修繕費、固定資産税なども売電割合で按分します。
自治体(諏訪市)が示す計算例を見てみます。
| 項目 | 値 |
|---|---|
| 売電収入 | 200,000円 |
| 売電割合 | 80%(年間売電量4,000kWh÷年間総発電量5,000kWh) |
| 減価償却費 | 47,200円 |
| 借入金利息(按分後) | 800円 |
| 売電所得 | 152,000円 |
収入は20万円でも、所得で見ると15万2,000円まで下がります。収入の金額だけで「確定申告が必要」と決めつけないのが最初のポイントです。
必要経費が売電収入を上回った年の赤字は、副業など他の雑所得の黒字とは差し引きされ、雑所得全体で赤字ならゼロとして扱います。給与など他の所得とは損益通算できません。
もうひとつ大事なのは、20万円が売電だけの金額ではない点です。副業など他の雑所得があれば、合算して判定します。売電所得が小さくても、副収入と合わせると超える家庭もありますよね。
売電収入を支払日基準で数えるか検針日基準で数えるかは、見解が分かれています。迷ったら税務署や市区町村に確認してください。
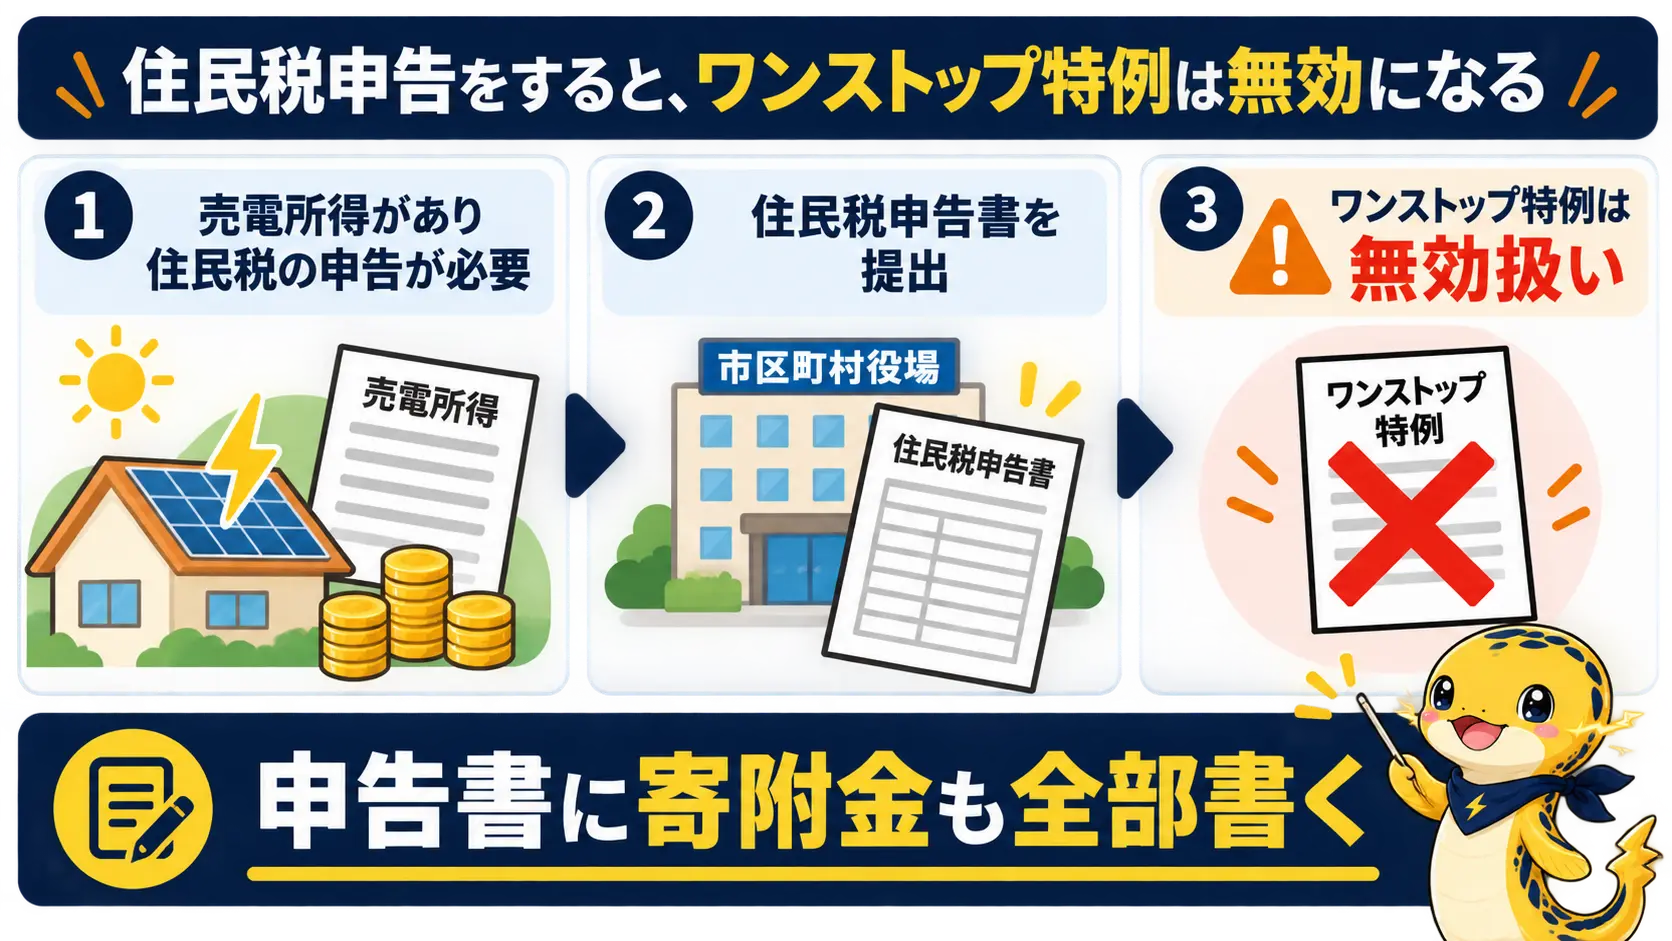
住民税申告をするとワンストップ特例は無効になる
ワンストップ特例を申請していても、住民税の申告書を出すと、その年の特例は「なかったもの」とみなされます。無効になる事由は、地方税法附則7条13項に4つ定められています。
| 号 | 無効になる事由 | 売電家庭で起きる場面 |
|---|---|---|
| 1号 | 所得税の確定申告が必要になった | 売電所得が20万円を超えた |
| 2号 | 住民税の申告書を提出した | 売電所得20万円以下で住民税申告をした |
| 3号 | 寄附先が5自治体を超えた | 6自治体以上に寄附した |
| 4号 | 通知先が1月1日の住所地と違う | 引っ越し後に変更届出を出さなかった |
確定申告を出した場合も、結果は同じです。確定申告書を出すと、住民税の申告書も出したものとみなされます(地方税法317条の3)。
無効になると、ワンストップで申請した寄附は自動では控除されません。申告書に寄附を書き漏らすと、ワンストップ分の控除は受けられません。
無効になった人には、市区町村から本人へ通知が届きます。通知を見て慌てないよう、先に仕組みを知っておくと安心です。
売電所得20万円超なら確定申告で寄附金控除
売電所得が20万円を超える年は確定申告が必要なので、ふるさと納税も確定申告で寄附金控除として申告します。ワンストップを申請済みでも無効になるため、寄附は全額を確定申告書に書きます。
給与を1か所から受けている会社員なら、給与以外の所得の合計が20万円を超えると確定申告が必要です。売電所得はこの「給与以外の所得」に入ります。(出典:国税庁『No.1900 給与所得者で確定申告が必要な人』)
確定申告をすれば、住民税の申告を別に出す必要はありません。確定申告のデータが市区町村に回り、住民税の計算にも使われます。
確定申告で寄附を申告すると、控除は所得税の還付と翌年度の住民税の減額に分かれます。総務省が示す計算式は次の3つです。(出典:総務省『ふるさと納税のしくみ 税金の控除について』)
| 部分 | 計算式 | 上限 |
|---|---|---|
| 所得税 | (寄附額−2,000円)×所得税の税率 | 寄附額は総所得金額等の40%まで |
| 住民税(基本分) | (寄附額−2,000円)×10% | 寄附額は総所得金額等の30%まで |
| 住民税(特例分) | (寄附額−2,000円)×(100%−10%−所得税の税率) | 住民税所得割額の20%まで |
所得税の税率は、復興特別所得税を加えた率(所得税率×1.021)で計算します。
3つを合わせると、上限内なら自己負担は年2,000円で済みます。ワンストップと比べても得する額は変わらず、戻ってくる経路が変わるだけですね。
申告書の第一表と第二表にワンストップ分も記載
書き漏れが起きやすいのは、ワンストップを申請した分の寄附です。確定申告書には、ワンストップ分も含めた1年分の寄附をすべて書きます。書く場所は次の3か所です。
| 書く場所 | 書く内容 |
|---|---|
| 第一表「寄附金控除」欄 | ワンストップ分を含む年間の寄附額から計算した控除額 |
| 第二表「寄附金控除に関する事項」 | 寄附先と金額 |
| 第二表「住民税・事業税に関する事項」 | 「都道府県、市区町村への寄附(特例控除対象)」欄に寄附額 |
3つめの住民税の欄は見落としがちです。国税庁は、この欄の記載がないと住民税で控除されないことがあると注意しています。(出典:国税庁『No.1155 ふるさと納税(寄附金控除)』)
添付するのは寄附金受領証明書です(e-Taxなら証明書の内容を入力して提出を省略できます)。令和3年分以降は、国税庁長官が指定した特定事業者の「寄附金控除に関する証明書」でも代えられます。
書き漏れたときにどうなるかは、川口市が税務署と共同で出しているフローチャートで整理できます。
| 第一表にワンストップ分を含めた | 第二表の住民税欄に含めた | 結果と対応 |
|---|---|---|
| いいえ | — | 所得税も住民税も控除されない。更正の請求が必要 |
| はい | いいえ | 所得税は控除、住民税は控除されない。市民税課へ問い合わせ |
| はい | はい | どちらも控除される。追加の手続きは不要 |
第一表に入れ忘れた場合は、更正の請求で控除を受けられることがあります。ただし控除しても税額が変わらないときは更正の請求ができず、市区町村への相談になります。
売電所得20万円以下は住民税申告の落とし穴に注意
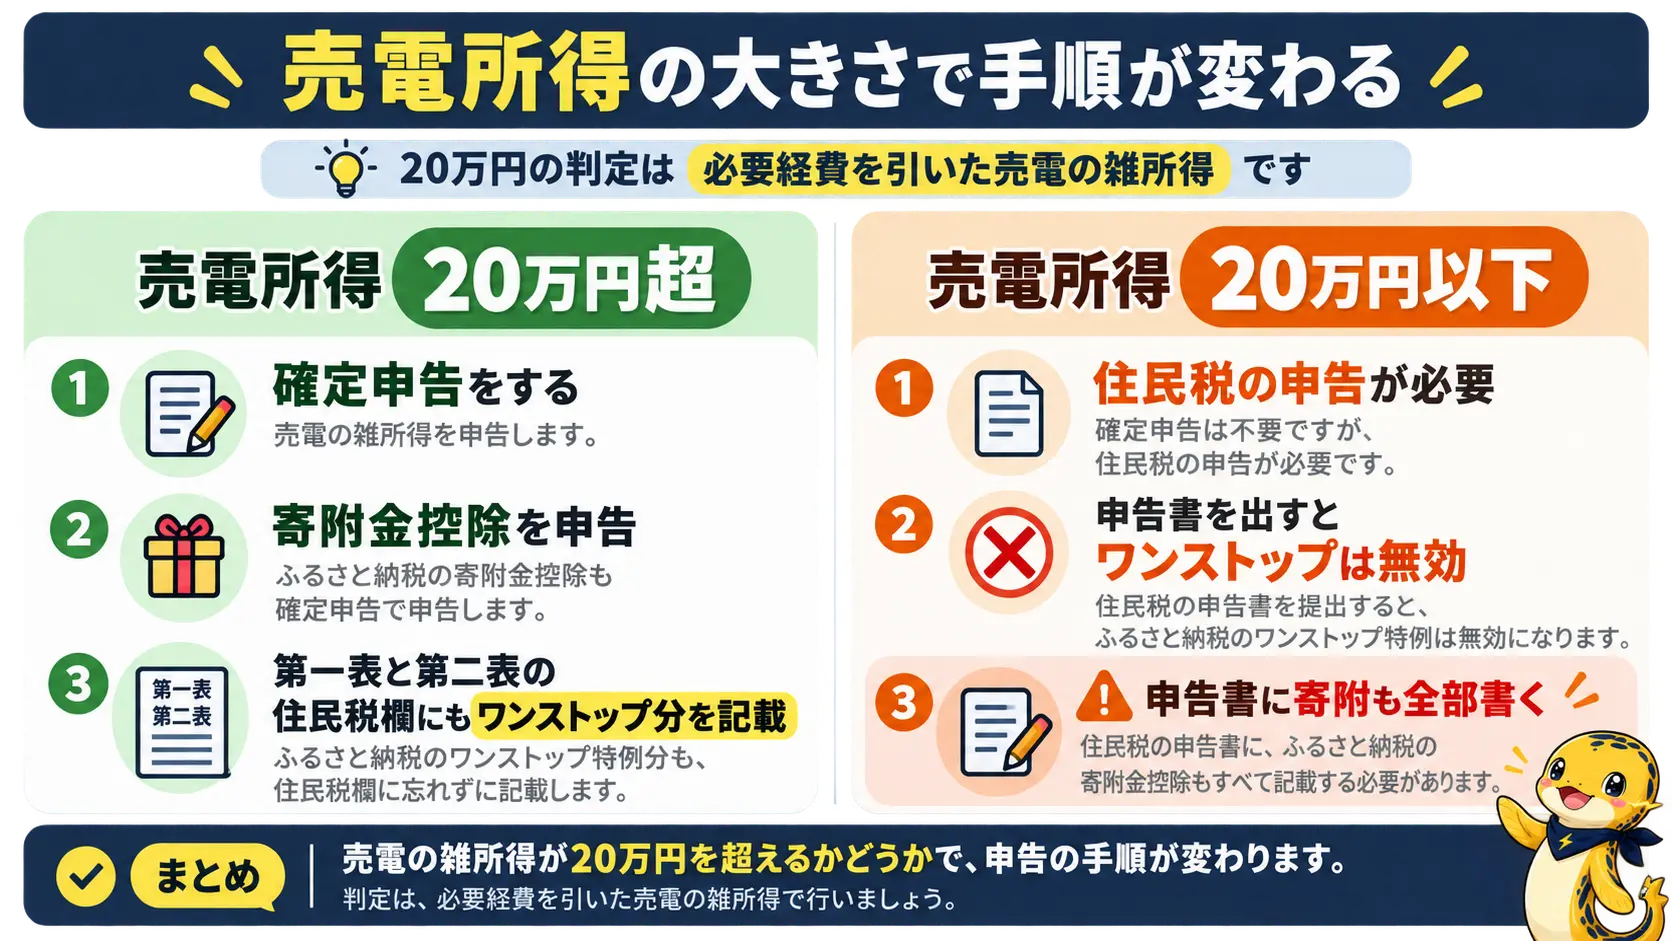
売電所得が20万円以下の年は、所得税の確定申告は不要でも、住民税の申告は必要です。住民税申告書を出すとワンストップは無効になるので、申告書に寄附金も書くか、確定申告に一本化します。
20万円以下なら申告しなくていいって、聞いたことがあるよ?
それは所得税のルールみたいです。住民税は別の決まりなんですよね。一緒に整理してみましょう。
住民税の申告義務を定めた地方税法317条の2には、20万円の線引きがありません。申告が要らないのは、給与(年金)だけの人などに限られます。
売電の雑所得がある人は、この「給与だけ」の例外に当たりません。申告先は、1月1日時点で住んでいる市区町村です。
ただし、申告しても非課税になる人は、市区町村の条例で申告不要とされる場合があります。扱いは自治体で差があるので、お住まいの市区町村の案内を確認してください。
住民税申告をせずワンストップだけで済ませると?
住民税申告を出さずにワンストップだけで済ませる道は、おすすめできません。売電の住民税申告が必要な人は、そもそもワンストップの対象者に当たらないからです。
要件を満たさないまま申請しても、無効の通知が届くことがあります。控除が付く・付かない以前に、住民税の申告義務を果たしていない状態になります。
申告しなかった場合の扱いは、地方税法で次のように決まっています。
| 場面 | 内容 |
|---|---|
| 正当な理由なく申告しなかった | 市町村は条例で10万円以下の過料を科す規定を設けられる(実際の規定は市町村による) |
| 後から課税できる期間 | 法定納期限の翌日から3年。不正行為があれば7年 |
住民税の申告は、国民健康保険料の算定や所得証明・課税証明書の発行にも使われます。申告しないと、証明書の金額が実際と合わない不利益も出てきます。
売電所得が小さいから黙っていても大丈夫、とは考えないほうがよいかなと思います。
住民税申告書に寄附金も書かないと控除が消える
住民税申告書を出すと、ワンストップ特例は附則7条13項2号で無効になります。売電の雑所得だけ書いて寄附を書かないと、寄附の控除は付きません。
住民税申告書にも寄附金税額控除の欄があり、申告書だけで住民税の控除は受けられます。大崎市の令和8年度様式では、裏面の「14 寄附金に関する事項」がその欄です。
大崎市の手引きは、ワンストップを申請していても全額分の寄附金額の記載と受領証明書の添付を求めています。熊本市も、申告書を出すときは寄附金税額控除の記載が必要と案内しています。
住民税申告書の書き方
雑所得の欄に売電の「収入−必要経費=所得」を書きます。寄附金の欄には、ワンストップ分を含む1年分の寄附をすべて書き、寄附金受領証明書を添付します。欄の名前や記号は自治体の様式で異なります。
雑所得の欄は「業務」と「その他」に分かれています。自宅の余剰売電は「その他」とする解説が多いものの、区分は市区町村の手引きや窓口で確認してください。
令和8年度分(令和7年分の所得)からは、住民税申告もeLTAXやマイナポータルで電子申告できるようになりました。紙の申告書を郵送で受け付ける自治体も多いです。
期限は地方税法上3月15日です。令和8年は3月15日が日曜日だったため、多くの自治体が3月16日を期限と案内しました。
所得税分を取りこぼさないなら確定申告に一本化
所得税を納めている人なら、住民税申告より確定申告に一本化するほうが控除は大きくなります。住民税申告は、住民税の控除しか生まないからです。
住民税申告で寄附を申告すると、住民税の基本分と特例分は引かれます。ただ、ワンストップのときに加算される「申告特例控除(所得税相当分)」は付きません。
| 比較 | 確定申告に一本化 | 住民税申告のみ |
|---|---|---|
| 書くもの | 売電所得と全寄附を確定申告書に | 売電所得と全寄附を住民税申告書に |
| ワンストップ | 無効 | 無効 |
| 控除される範囲 | 所得税(還付)+住民税 | 住民税(基本分・特例分)のみ |
| 向いている人 | 所得税を納めている人 | 住宅ローン控除などで所得税が0円の人 |
取りこぼす額は「(寄附額−2,000円)×所得税率×1.021」で試算できます。年間5万円を寄附した場合の目安は次のとおりです。
| 所得税の限界税率 | 控除されない額の目安 |
|---|---|
| 5% | 約2,450円 |
| 10% | 約4,900円 |
| 20% | 約9,800円 |
寄附の返礼品を1つ受け取れるくらいの差が、申告の選び方だけで生まれます。所得税を納めているなら、確定申告に一本化するのが取りこぼしのない選び方です。
住民税申告で済ませてしまった場合も、あとから回収できます。確定申告義務のない人の還付申告は、翌年1月1日から5年間出せるからです。
あとから確定申告を出すと、住民税申告の内容は確定申告の内容で置き換わります。
確定申告に一本化するときは、売電所得も必ず書きます。申告する以上、20万円以下でも売電所得は除けません。
関連記事:売電収入20万円以下でも住民税の申告が必要な理由と手順
関連記事:売電収入で国民健康保険料は上がるかの試算
6自治体以上・医療費控除の年は確定申告に一本化
寄附先が6自治体以上の年や、医療費控除・住宅ローン控除の初年度で確定申告をする年は、確定申告に一本化するのが分かりやすい方法です。売電所得・各種控除・ふるさと納税を1枚の確定申告書にまとめます。
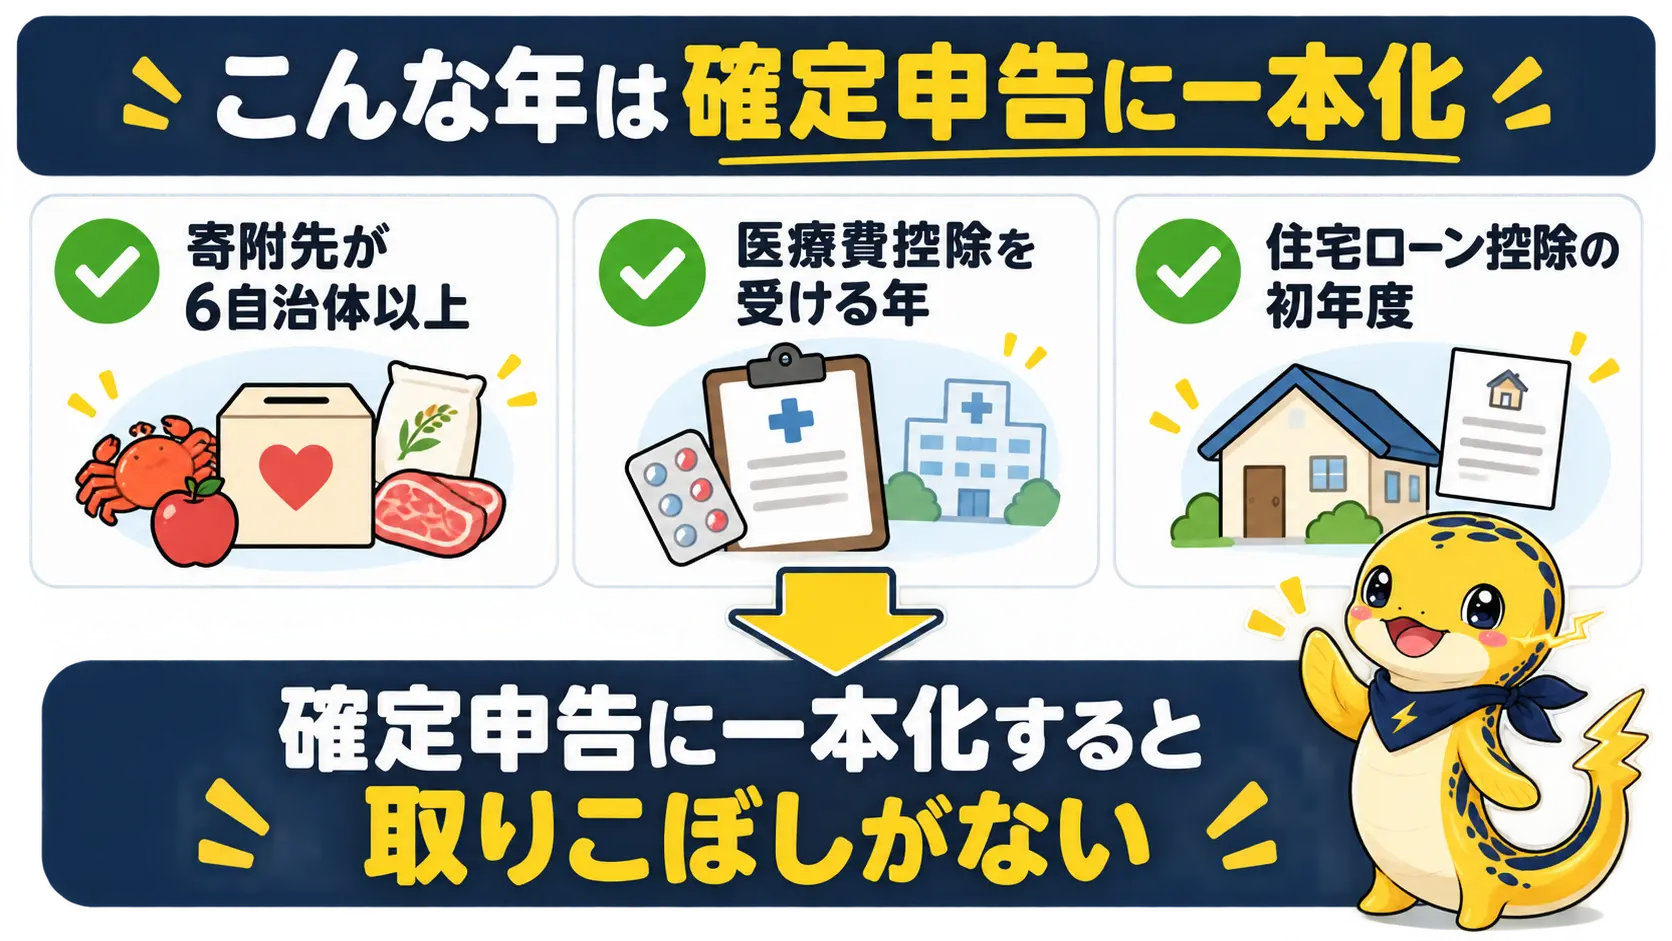
寄附先が5自治体を超えると、附則7条13項3号でワンストップは無効になります。同じ自治体に何回寄附しても1団体と数えるので、数えるのは自治体の数です。
6自治体以上の年は、売電がなくても、控除を受けるには確定申告か住民税申告が必要です。所得税を納めている家庭なら、所得税分も戻る確定申告に寄せるのが素直です。
医療費控除のために確定申告をする年も同じ考え方です。前橋市・諏訪市は、控除のために申告する場合、売電所得が20万円以下でも併せて申告が必要と案内しています。
| まとめる項目 | 確定申告書に書く内容 |
|---|---|
| 売電 | 収入−必要経費=雑所得(20万円以下でも記載) |
| 医療費控除 | (医療費−保険金などの補てん)−10万円。最高200万円 |
| ふるさと納税 | ワンストップ分を含む1年分の寄附をすべて |
医療費控除の「10万円」は、総所得金額等が200万円未満の人なら総所得金額等の5%になります。セルフメディケーション税制とはどちらかの選択制です。
住宅ローン控除の初年度も、確定申告が必要な年です。家を買った翌年は、売電・住宅ローン控除・ふるさと納税が一度に重なりやすいですよね。
ワンストップの申請書を出したから大丈夫、と思い込まないでください。確定申告を出した時点で、その年のワンストップは無効になります。
売電収入でふるさと納税の上限額はわずかに増える
売電所得を申告すると住民税の所得割が増えるので、ふるさと納税の控除上限額も少しだけ増えます。増える幅は売電所得の約2.4〜2.9%(所得税の限界税率5〜20%帯の目安)で、20万円以下の家庭なら数千円です。
上限を決めているのは、住民税の特例分の天井です。特例分は、調整控除後の住民税所得割額の20%までしか引けません。
売電の雑所得は給与所得と合算され、所得割の対象になる所得を増やします。所得割が増えれば、天井も少し上がる仕組みです。
逆に、売電所得を申告していないと、上限は給与だけの水準で計算されます。せっかくの増加分も、申告しなければ反映されません。
区分の境目にいる人は注意が必要です。売電所得で区分が上の段に移ると特例控除の割合が下がり、単純な比例では読めなくなります。
上限は数千円増える程度、無理に寄附を増やさない
諏訪市の計算例の売電所得152,000円を当てはめて、制度の式から試算しました。所得控除を使い切っていて、増えた所得にそのまま10%の所得割がかかる人が前提です。
| 項目 | 値 |
|---|---|
| 増える住民税所得割(×10%) | 15,200円 |
| 増える特例分の天井(×20%) | 3,040円 |
| 上限寄附額の増加(限界税率5%帯) | 約3,581円 |
| 上限寄附額の増加(限界税率10%帯) | 約3,810円 |
| 上限寄附額の増加(限界税率20%帯) | 約4,369円 |
どの税率帯でも、増えるのは寄附1件分にも満たない程度。売電があるからといって、寄附の予定を大きく変えるほどの差ではありません。
見落としたくないのは、上限の増加は売電で増えた住民税の一部を寄附に回せるだけ、という点です。上の例では所得割が15,200円増えています。売電所得そのものの税負担が減るわけではありません。
上限の目安をシミュレーションで出すときは、給与に加えて売電の雑所得も入力します。入力するのは収入ではなく、必要経費を引いた所得です。
売電所得は天気で上下します。見込みを多めに見積もって寄附すると、売電が下振れした年に上限を超えることがあります。超えた分は住民税の特例分が頭打ちで引かれなくなり、自己負担が2,000円を超えます。
わが家の2026年9月は、ほとんど雨で「思っていたよりも全然発電できなかったのかな?」と感じた月でした。モニターの日別履歴でも、9月3〜4日の売電は0.5〜1.3kWhとほぼゼロでした。
天気次第で売電はここまで落ちるので、上限は控えめに見ておくほうが安全です。正確な上限は、住所地の市区町村の住民税担当に確認するよう総務省も案内しています。
わが家の年間スケジュールと申告漏れを防ぐチェック
売電収入がある家庭のふるさと納税は、1〜2月に売電所得を計算してケースを判定し、3月15日までに申告、6月に通知書で確認という流れで考えると漏れが減ります。
| 時期 | やること |
|---|---|
| 1〜12月 | ふるさと納税(2,000円の自己負担は年1回) |
| 寄附ごと | ワンストップは申告不要・5団体以下の人だけ申請。住所変更は翌年1月10日までに届出 |
| 1〜2月 | 受給電力量のお知らせや発電量の記録から売電所得を計算し、20万円の超え・以下を判定 |
| 2月中旬〜3月15日 | 確定申告、または住民税申告。どちらも寄附はワンストップ分を含めて全部書く |
| 6月以降 | 住民税決定通知書の「寄附金税額控除」の額を確認 |
売電所得の計算には、送配電事業者から届く受給電力量のお知らせと、発電量の記録を使います。わが家はモニターに月ごとの発電量と売電量が出るので、売電割合はここから出せそうです。
連系初年度のわが家はどのケースで申告するか
わが家の太陽光は2026年8月18日に連系したので、2026年分の売電は約4か月半ぶんです。モニターの料金換算(めやす値)では、8月と9月の売電が合わせて15,038円でした。
このペースなら、2026年分の売電収入は20万円に届かない見込みです。必要経費を引いた所得はさらに小さくなるので、売電だけで見れば20万円以下のケースに当たります。
ただ、わが家は2026年4月に新築を購入したばかりです。住宅ローン控除を受けるなら、初年度は確定申告が必要になります。
その場合は確定申告に一本化し、売電所得もふるさと納税の寄附もすべて同じ申告書に書くことになります。住民税申告だけで済ませる選択肢は、わが家では取らないつもりです。
| わが家の条件(2026年分) | 判定 |
|---|---|
| 売電所得 | 20万円以下の見込み |
| 住宅ローン控除の初年度 | 受けるなら確定申告が必要 |
| ふるさと納税をする場合 | ワンストップは使わず、全寄附を確定申告書に記載 |
2027年以降は、丸1年分の売電が入ります。契約時の提案書の試算は売電月8,281円ですが、これは10年間を平均した単価14.58円/kWhでの額です。1〜4年目の買取単価24円/kWhで計算し直すと月13,632円、年16万円ほどで、収入の段階でも20万円には届かない計算です。
とはいえ、医療費控除の有無や寄附先の数は年によって変わります。毎年1〜2月にケースを判定し直すのが、わが家のルールになりそうです。
6月の住民税決定通知書で寄附金税額控除を確認
申告が正しく反映されたかは、6月以降に届く住民税決定通知書で確かめられます。見るのは「寄附金税額控除」の欄です。
控除の額が入っていなければ、申告書の書き漏れが疑われます。市区町村の住民税担当に問い合わせ、必要なら更正の請求をします。
申告前と通知書が届いたときに、次の項目をチェックしておくと安心です。
- 売電「所得」(収入−必要経費)で20万円の超え・以下を判定した
- 確定申告の第一表と第二表の住民税欄に、ワンストップ分を含む全寄附を書いた
- 住民税申告の場合は、寄附金の欄にワンストップ分を含む全寄附を書いた
- 寄附金受領証明書を添付した(e-Taxは入力で省略可。住民税申告は自治体の案内に従う)
- 引っ越した場合は、翌年1月10日までに変更届出を出した
- 6月の決定通知書で寄附金税額控除の額を確認した
制度は年度ごとに変わります。正確な情報は総務省や国税庁、お住まいの市区町村の公式サイトでご確認ください。判断に迷うときは、税務署や税理士に相談するのが確実です。
売電収入がある家のふるさと納税のよくある質問
売電収入があるのに、ワンストップ特例の申請書を出してしまいました。どうすればいいですか?
確定申告か住民税申告をするなら、申請書を出した寄附も含めて1年分の寄附をすべて申告書に書きます。ワンストップは無効になりますが、申告書に書いた寄附は上限の範囲で控除されます。寄附金受領証明書の添付も忘れずに(e-Taxなら内容の入力で提出を省略できます)。
年金暮らしで売電収入がある場合も、住民税の申告は必要ですか?
公的年金等の収入が400万円以下で、年金以外の所得が20万円以下なら、所得税の確定申告は不要です。ただし国税庁も「確定申告の必要がない場合であっても、住民税の申告が必要な場合があります」と注記しています。売電の雑所得があるなら、お住まいの市区町村に住民税申告の要否を確認してください。
市区町村から「ワンストップ特例が無効になった」という通知が届きました。
無効になった寄附は、申告書に自分で書かない限り控除されません。すでに確定申告を出していて寄附を書き漏れた場合は、更正の請求を検討します。確定申告義務のない人の還付申告は翌年1月1日から5年間出せるので、あわてずに市区町村や税務署に相談してください。
必要経費が売電収入を上回って、売電所得がマイナスになった年はどうなりますか?
売電の赤字は他の雑所得の黒字とは差し引きされ、雑所得全体で赤字ならゼロとして扱います。マイナス分を給与所得から差し引いて税金を減らすことはできません。所得がゼロの年の住民税申告の要否は自治体の扱いで変わる場合があるので、市区町村の案内で確認するのが確実です。
ふるさと納税の自己負担2,000円は、寄附するたびにかかりますか?
かかりません。2,000円の自己負担は、1年間(1月〜12月)の寄附総額に対して1回だけです。確定申告でも住民税申告でも、控除額の計算は1年分の寄附をまとめて行います。
売電収入がある家のふるさと納税は申告書に全寄附を書く
結局、売電があるとワンストップは頼れないってことだね。
そうみたいです。申告書に寄附を全部書く、と覚えておけば迷わなそうですね。
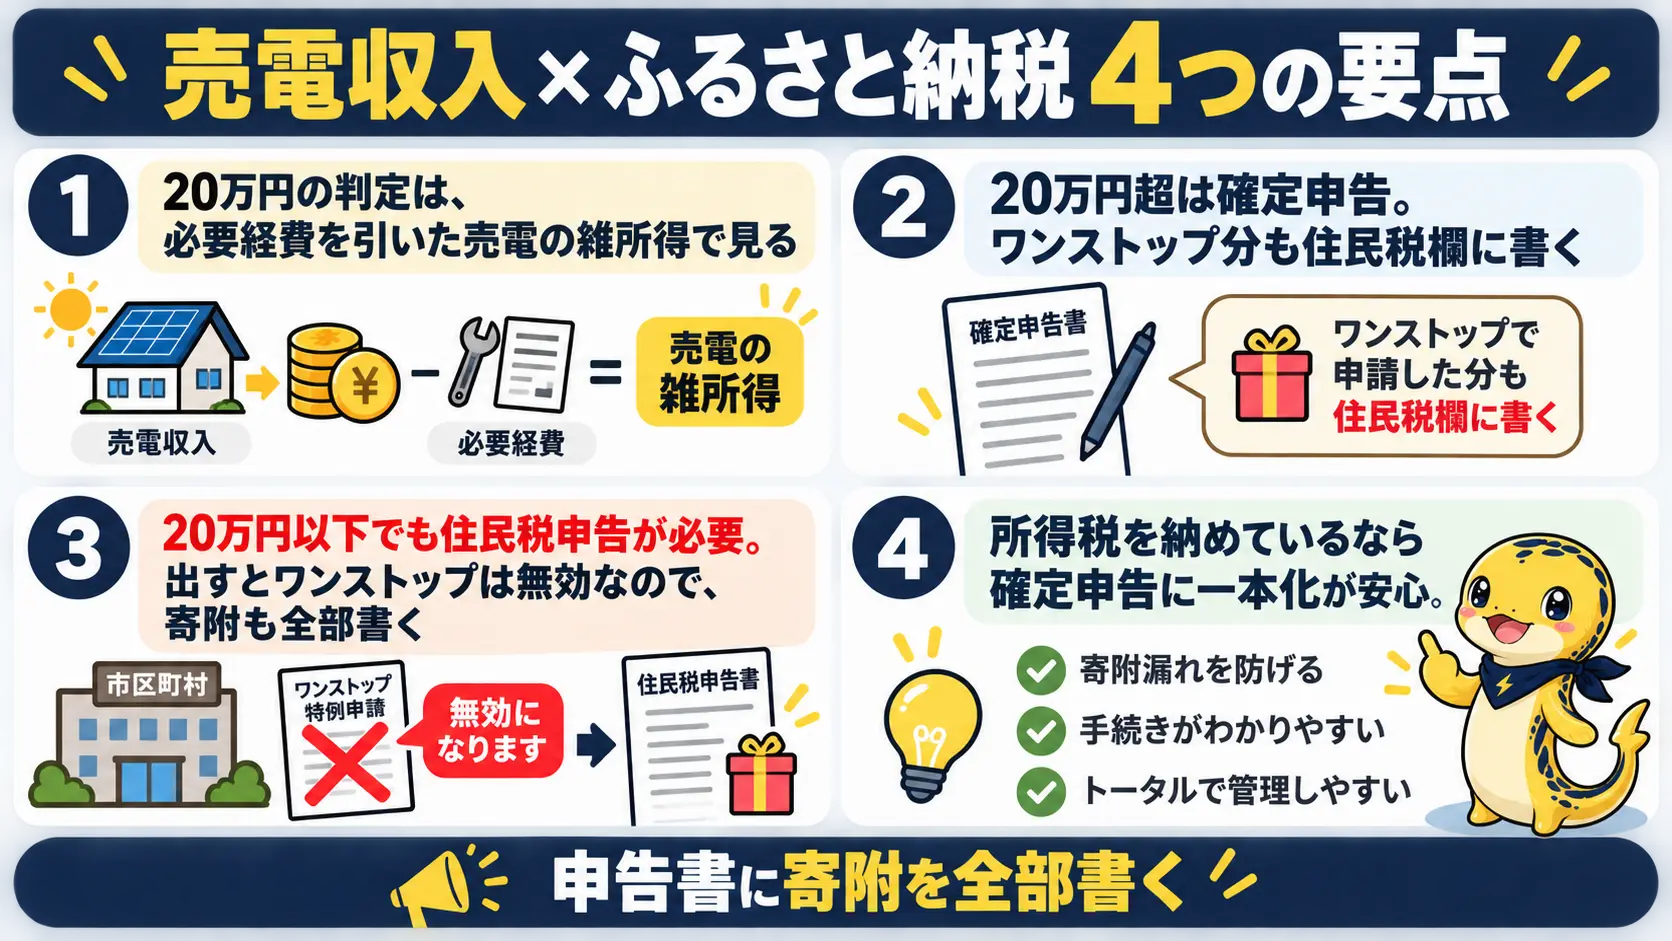
売電所得がある家庭は、20万円以下でも原則として住民税の申告が必要になり、ワンストップ特例の対象から外れます。ふるさと納税の控除を消さないために、要点を振り返ります。
- 20万円の判定は、必要経費を引いた売電の雑所得で行う
- 売電所得20万円超は確定申告。第一表と第二表の住民税欄にワンストップ分も書く
- 20万円以下は住民税申告が必要。申告書を出すとワンストップは無効になるので寄附も全部書く
- 所得税を納めているなら、住民税申告より確定申告に一本化するほうが取りこぼしがない
- 6自治体以上・医療費控除・住宅ローン控除初年度の年も、確定申告に一本化する
- 売電所得で上限額は数千円増える程度。無理に寄附を増やさない
- 6月の住民税決定通知書で寄附金税額控除の額を確認する
数字はあくまで制度の式からの目安で、実際の控除額は市区町村の計算で決まります。最終的な判断は、お住まいの市区町村や税務署、税理士に相談しながら進めてください。
あわせてチェック
新築のとき太陽光を見送ったままになっていませんか?後付けの費用相場は、契約前に無料で確かめられます。