こんにちは。エネすけ運営者の「りょう」です。
太陽光の売電が始まると、毎月の入金がうれしい反面、「この収入で家族が扶養から外れないかな」と気になりますよね。ネットの相談Q&Aを読んでも、税の話と社会保険の話が混ざっていて、結局いくらまで大丈夫なのか分かりにくいと感じました。
この記事では、わが家の太陽光7.92kW(2026年8月連系)の契約額と売電の実測を使い、①名義②税③社会保険の3段で判定する方法をまとめます。先に結論を言うと、住宅用の余剰売電だけで税の扶養を外れることはまずありません。注意すべきは社会保険の扶養のほうです。
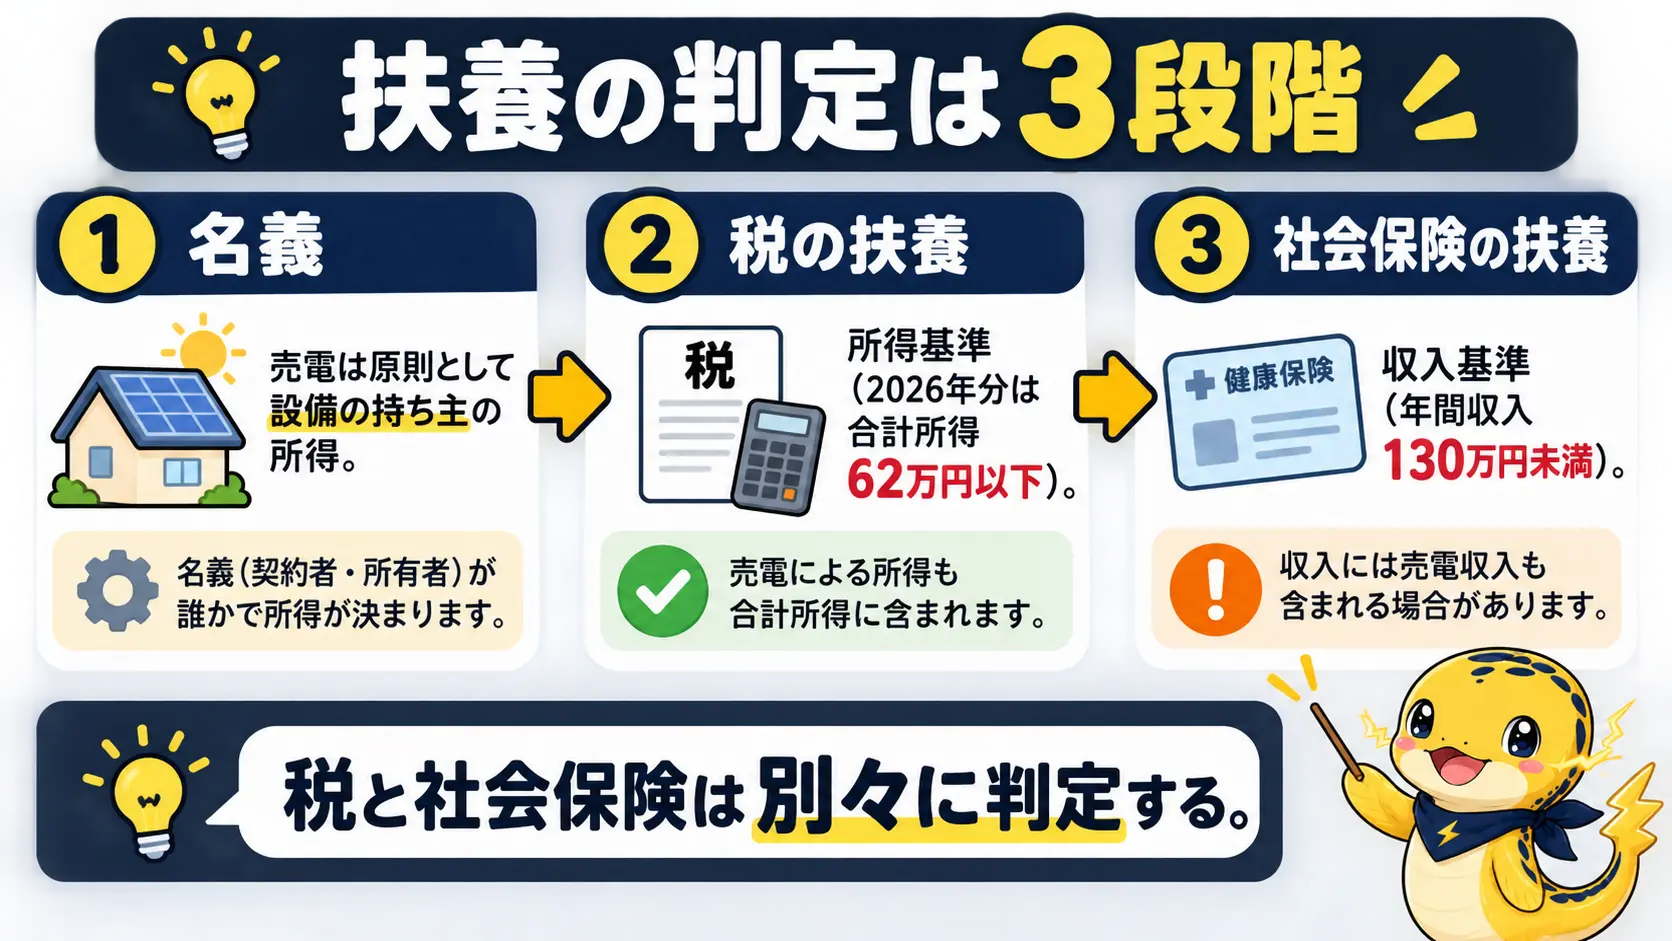
- 売電収入で扶養が外れるかは「名義→税→社会保険」の順に判定する
- 税の扶養は2026年分から合計所得62万円以下で、売電は減価償却費を引ける
- 社会保険の扶養130万円は、保険者によって売電の経費を認めない場合がある
- わが家7.92kWの実額で試算したパート年収の目安と、外れた時の負担
太陽光の売電収入で扶養から外れる?税と社保で違う
住宅用の余剰売電だけなら、税の扶養から外れることはまずありません。一方、社会保険の扶養は加入先の健康保険しだいです。売電をほぼ額面で数える保険者もあり、パート収入と合わせると130万円の壁に近づくことがあります。
売電でお金が入ってくると、扶養から外れちゃうことってあるの?
そこ、気になりますよね。税と社会保険で物差しが違うので、分けて見ていきましょう。
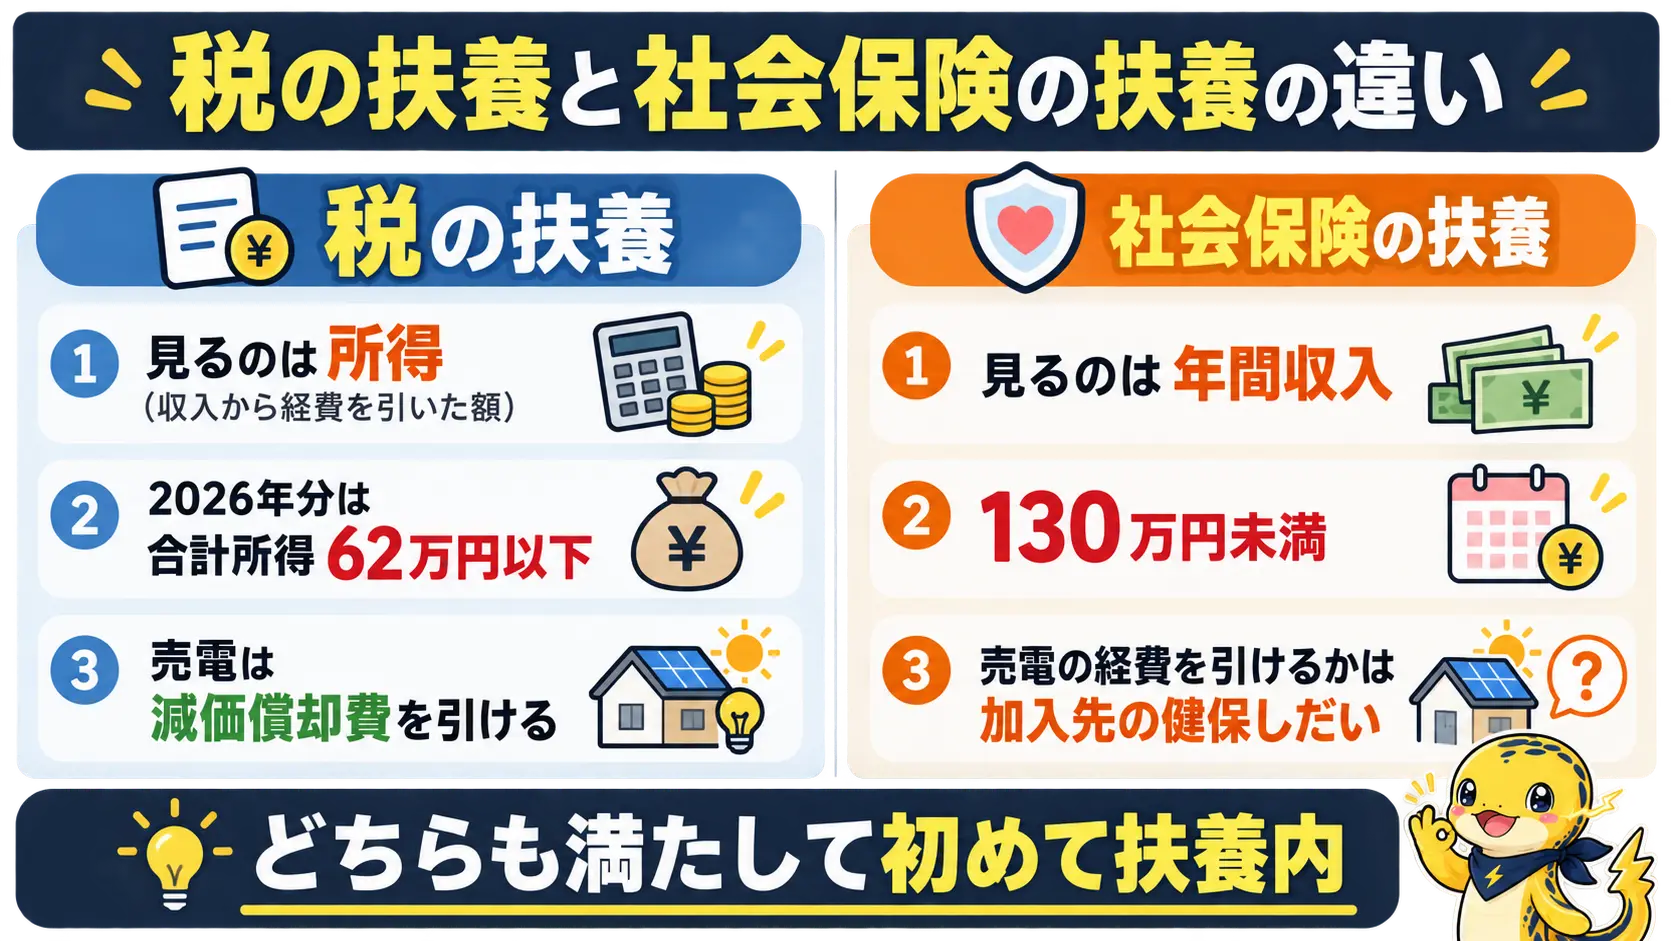
| 観点 | 税の扶養(配偶者控除・扶養控除) | 社会保険の扶養(健康保険・国民年金第3号) |
|---|---|---|
| 変わるもの | 扶養する側の所得税・住民税の控除 | 扶養される人が保険料なしで健保・年金に入れるか |
| 物差し | 合計所得金額(収入−必要経費) | 年間収入の見込み額(経費は保険者が認める分だけ) |
| 期間 | 1月1日〜12月31日の実績 | 認定日以降1年間の見込み |
| 判定する人 | 税務署・市区町村(年末調整は勤務先) | 勤務先が加入する健保組合・協会けんぽ・共済組合 |
| 売電の扱い | 雑所得(減価償却費などを按分して引ける) | 恒常的な収入として合算(経費の可否は保険者ごと) |
同じ「扶養」という言葉でも、見ている数字がまったく違うんです。税は経費を引いた後の「所得」を見ます。社会保険は、経費を引く前に近い「収入」を見ることがあります。
たとえば、パート年収120万円の配偶者が設備の名義人だったとします。税だけ見れば136万円の線まで余裕があり、「売電は経費を引けるから大丈夫」と安心しがちです。
ところが加入先の健保が売電の経費を認めないと、話が変わります。給与に売電の額面が乗って130万円を超え、社会保険の扶養のほうで引っかかる、ということが起こりえます。
住宅用の売電だけなら税はまず外れない、注意は社保
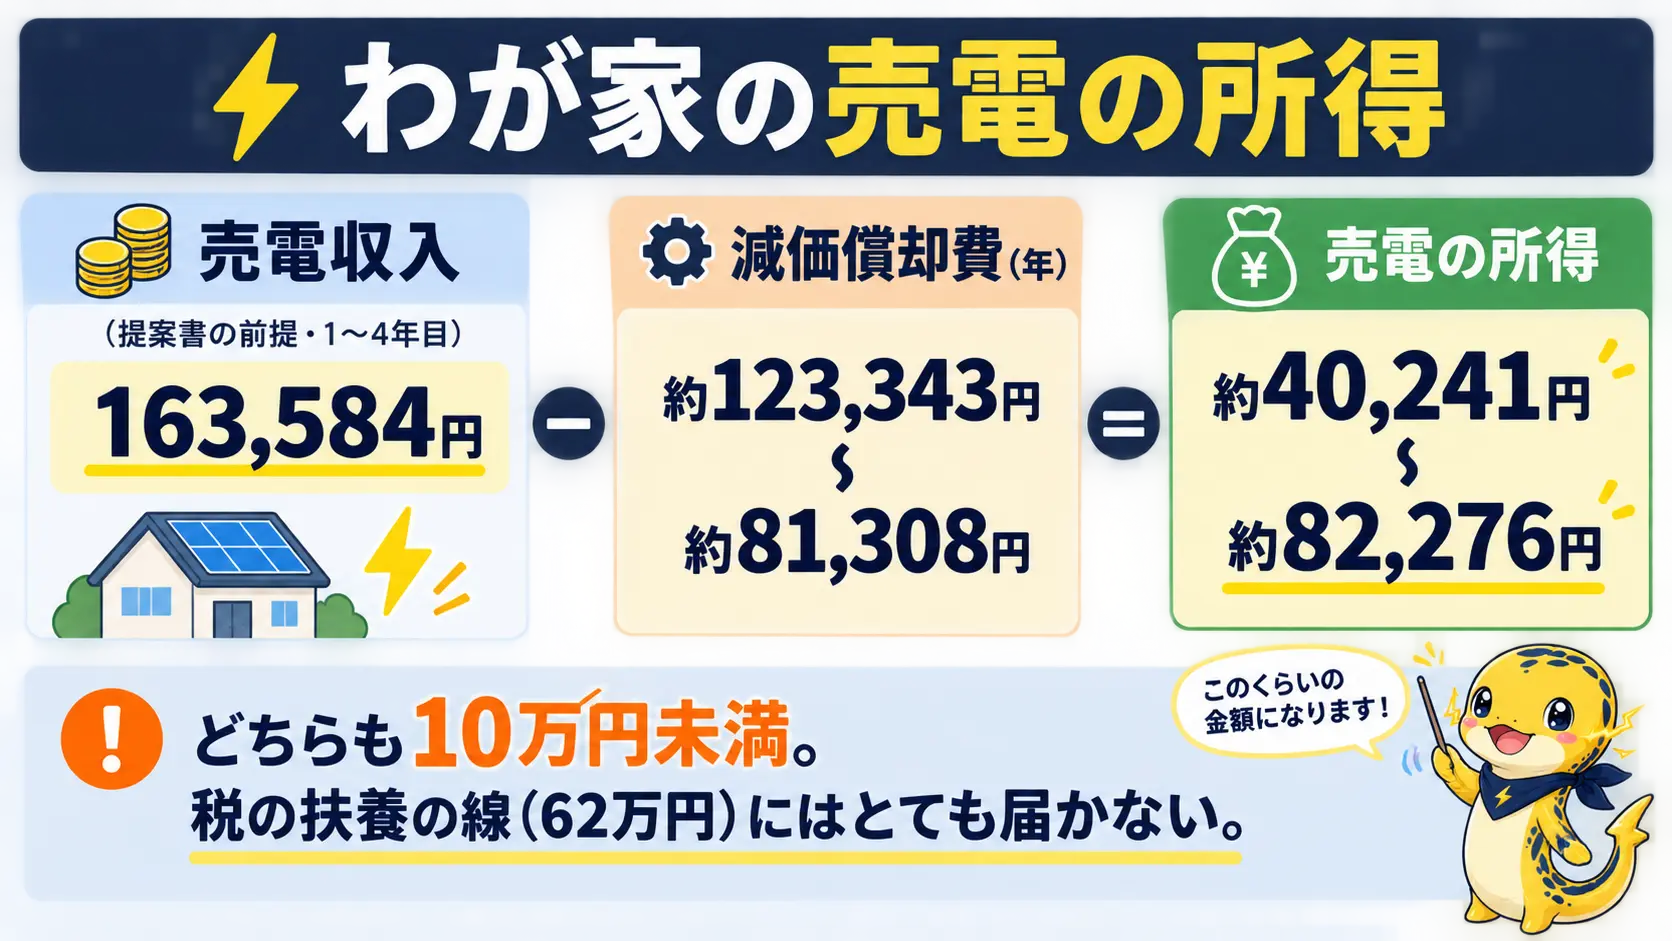
わが家の契約時の提案書の前提では、1〜4年目の売電収入は年163,584円です。ここから減価償却費を引くと、税の所得は約4万円まで小さくなります。
税の扶養のライン(2026年分は所得62万円以下)には、とても届かない水準です。売電が単独で税の扶養を崩す心配は、住宅用ならほぼ要らないかなと思います。
一方で社会保険には、減価償却費を経費として認めない保険者が実際にあります。その場合、同じ売電でも数えられる額は16万円台のまま。パートで働く配偶者なら、給与と足して130万円に近づくかどうかが本当の分かれ目です。
自分の家がどちらに当たるかは、次の3点を確かめれば見当がつきます。
- 設備・受給契約の名義は誰か(扶養する側なら影響なし)
- 名義人の配偶者などに、パートなどの給与収入があるか
- 加入先の健保は、売電の減価償却費を経費として認めるか
前提は住宅用10kW未満の余剰売電、全量売電は別
この記事の試算は、住宅の屋根に載せた10kW未満の太陽光で、使い切れない分だけを売る「余剰売電」が前提です。わが家も7.92kWの余剰売電で、家で使った残りが売電に回っています。
国税庁の質疑応答事例では、給与所得者が自宅の太陽光で余った電気を売る収入は、原則として雑所得とされています。ただし、営利目的で継続的に行う事業の形になっていれば、事業所得になる場合もあります。
10kW以上の設備になると、事業所得として扱われる可能性が出てきます。売電額も住宅用の余剰よりふくらみやすく、社会保険の130万円に売電だけで届くこともありえます。
なお2026年度のFITでは、10kW以上50kW未満は原則として自家消費型の地域活用要件がかかり、全量売電はできません。10kW以上の設備をお持ちの方は、この記事の数字をそのまま当てはめず、税務署と加入先の保険者に個別に確認してください。
売電収入は誰の所得?夫名義なら扶養に影響なし
売電収入は、原則として設備の持ち主(購入代金やローンを負担している人)の所得です。夫が設備を所有し、受給契約も夫名義なら、売電は夫の収入になります。妻の扶養判定には入らないので、この時点で「影響なし」で終わる家庭も多いはずです。
根拠は所得税基本通達12-1です。資産から生じる所得は、その資産の真の権利者に帰属するとされています。誰が真の権利者か明らかでない場合は、資産の名義人が真の権利者と推定されます。(出典:国税庁『所得税基本通達 法第12条《実質所得者課税の原則》関係』)
実際に確認したい材料は、次の5つです。これらの名義がそろっていれば、判断に迷うことは少ないですよ。
- 設備の所有者(契約書の名義)
- ローンや購入代金の負担者
- 送配電会社との受給契約の名義
- 売電の振込口座の名義
- FIT認定(国の事業計画認定)の名義
注意したいのは、名義が人によってバラバラになっているケースです。関西電力送配電は、受給契約名義と口座名義が違っていても受け付けています。一方で四国電力送配電は原則同一とする運用で、会社によって扱いが違います。
たとえば設備とローンは夫なのに、振込口座だけ妻、という形はありえます。名義と実際にお金を出した人がずれると、誰の所得として申告するかの判断が難しくなります。迷ったら書類をそろえて、税務署に聞くのが確実です。
わが家の場合、契約を決めたのは私で、支払いは20年のソーラーローンです。受給契約の名義も、私本人になっていました。
送配電会社からの受給契約の通知の「ご契約名義」の欄に、私の実名が載っています。契約を決めたのも受給契約の名義も私なので、わが家の売電は私の所得として扱い、妻の扶養判定には入れていません。振込口座の名義は受給契約と別でも受け付ける会社があるので、通帳の名義もあわせて見ておくと安心です。
妻名義・共有名義なら次へ
配偶者名義や共有名義の設備なら、売電は配偶者の所得・収入として扱われます。この場合だけ、次の「税」「社会保険」の2段の判定に進みます。
税の扶養は所得58万円?雑所得から減価償却を引く
2026年分(令和8年分)の配偶者控除・扶養控除は、合計所得62万円以下が基準です。よく見かける58万円は、令和7年分の数字なんです。売電の所得は、売電収入から減価償却費などを引いた後の金額で、パートの給与所得と足して判定します。
| 年分 | 合計所得の要件 | 給与収入のみの場合 |
|---|---|---|
| 令和8年分(2026年) | 62万円以下 | 136万円以下 |
| 令和7年分(2025年) | 58万円以下 | 123万円以下 |
| 令和2〜6年分 | 48万円以下 | 103万円以下 |
国税庁タックスアンサーによると、令和8年分の改正は令和8年12月1日施行で、令和8年分から適用されます。年の途中の施行で少しややこしく見えますが、2026年の所得には新しい基準が使われる、と覚えておけば十分です。(出典:国税庁タックスアンサー『No.1191 配偶者控除』)
もう1つ知っておきたいのが、配偶者特別控除です。配偶者の所得が62万円を超えても、95万円以下なら扶養する側の控除額は38万円のまま変わりません(納税者の合計所得が900万円以下の場合)。
つまり配偶者については、税の面で急に負担が増える「壁」はほとんどないんです。気をつけたいのは、勤務先の家族手当が税の配偶者控除の可否を基準にしている場合。こちらは手当の規程しだいなので、勤務先に確認しておくと安心です。
売電の雑所得はいくら?減価償却をわが家の実額で計算
売電の所得は「売電収入−必要経費」で、住宅用の主な経費は減価償却費です。太陽光発電設備は耐用年数17年、定額法の償却率は0.059です。自家消費した分は経費にできないので、売電割合で按分します。
減価償却費の計算式
減価償却費=(設置費用−補助金等)×償却率0.059×(所有月数÷12)×売電割合。売電割合は「年間売電量÷年間総発電量」で出します。
わが家の数字を入れてみます。設置費用は265万円で、補助金はゼロでした。通年で所有する2年目以降を想定し、売電割合は2通りで出しています。
1つは契約時の提案書の前提、もう1つは初めて丸1か月そろった2026年9月の実測です。前提と実測でどれくらい差が出るかも、あわせて見てみてください。
| 項目 | 提案書の前提 | 2026年9月の実測 |
|---|---|---|
| 売電割合 | 568÷720kWh=約78.9% | 324.4÷623.8kWh=約52.0% |
| 減価償却費(年) | 約123,343円 | 約81,308円 |
| 売電収入(1〜4年目・提案書前提) | 163,584円 | 163,584円 |
| 売電の所得(収入−減価償却費) | 約40,241円 | 約82,276円 |
どちらの売電割合でも、売電の所得は10万円未満に収まりました。売電だけで62万円に届くことは、わが家の規模ならまず考えにくいですね。
9月の売電割合が低いのは、雨の日が多く、発電の半分近くを家で使い切ったためです。蓄電池で自家消費が増えるほど売電割合は下がり、引ける経費も小さくなります。
ここで注意点が2つあります。1つは、わが家の265万円には蓄電池7.7kWhとHEMSも含まれていることです。明細上は太陽光だけの価格を分けられず、蓄電池分まで按分してよいかは税務署での確認が必要です。
もう1つは、売電収入の置き方です。表の163,584円は、提案書の前提(余剰568kWh/月)に2026年度FITの1〜4年目の単価24円を当てはめた額で、実際の入金額ではありません。
実測では、9月の売電は324.4kWhで、モニタの金額換算(めやす)は7,567円でした。単純に12倍すると約9万円ですが、日射の少ない月だったので年額としては目安にとどまります。確定額は、買取側から届く明細で確かめるのが確実です。
少なくとも9月の実測は、提案書の前提を下回りました。いまのところ表の売電収入は、扶養を判定するうえで甘く見積もった数字ではない、というのが私の受け止めです。
なお、設置した年は所有月数で月割りします。わが家は2026年8月18日の連系なので、初年度の所有は5か月分です。按分前の減価償却費は約65,146円で、売電割合を掛けるとさらに小さくなります。
5年目以降はFITの単価が下がって売電収入が約3分の1になるので、税の扶養の心配はさらに小さくなります。
パート収入と合算しても扶養内に収まる給与の目安
配偶者名義の設備で、配偶者にパート収入もある場合は、給与所得と売電の所得を足して62万円以下かを見ます。給与だけなら136万円まで働けた人も、売電の所得の分だけ給与の上限が下がるイメージです。
| 売電の所得(わが家の試算) | 合計所得62万円以下に収まる給与収入の上限 |
|---|---|
| 約40,241円(提案書前提の売電割合) | 約1,319,759円 |
| 約82,276円(9月実測の売電割合) | 約1,277,724円 |
| 売電なし(給与のみ) | 136万円 |
給与の上限は、給与のみの136万円から4万〜8万円ほど下がる計算です。売電の分だけ働ける時間が大きく削られるわけではありません。
しかも配偶者なら、合計所得が62万円を少し超えても、配偶者特別控除38万円に切り替わるだけです。所得95万円までは扶養する側の控除額が同じなので、税の面では売電の上乗せで家計が急に苦しくなることはまずありません。
ここでの給与の上限は「税」の目安で、社会保険の130万円とは別に判定されます。
売電所得20万円以下でも住民税の申告は必要
所得税では、売電の所得が20万円以下なら確定申告が要らない場合があります。ただし条件付きで、典型は給与年収が2,000万円以下、給与を1か所から受けていて、源泉徴収と年末調整が済んでいる人です。給与を2か所以上から受けている人は、年末調整されなかった給与と売電などの所得を足して判定するので、基準が変わります。(出典:国税庁タックスアンサー『No.1900 給与所得者で確定申告が必要な人』)
しかも「20万円」は、売電だけの金額ではありません。副業など、給与以外の各種の所得をすべて足した合計で判定します。医療費控除や住宅ローン控除で確定申告をする年は、20万円以下でも売電の所得を含めて申告することになります。
見落としやすいのが住民税の申告です。自治体の案内では、売電の所得が20万円以下で所得税の確定申告をしない場合も、市・県民税の申告は必要とされています。所得税の確定申告をすればデータが自治体に回るので、住民税の申告は不要です。
住民税の申告をしないままだと、市区町村が把握する所得と、勤務先の年末調整の扶養判定が食い違ったまま残ってしまいます。地味な手続きですが、扶養の判定を正しく保つための大事な一手です。
住民税の扶養も、令和9年度分(2026年1〜12月の所得が基礎)から合計所得62万円以下に引き上げられます。案内の書き方は自治体によって差があるので、お住まいの市区町村の案内で確認してください。
住民税申告の手順と実額の計算例は、クラスタの親記事で通しで説明しています。
関連記事:売電収入20万円以下でも住民税の申告は必要?手順と計算例
関連記事:売電収入があってもふるさと納税のワンストップは使えるか
社会保険の扶養130万円は売電の経費が引けない?
社会保険の扶養は年間収入130万円未満が基準で、売電の減価償却費を引けるかは加入先の保険者しだいです。引けない保険者では、売電収入がほぼ額面のまま収入に数えられます。
えっ、税では引けた経費が、健康保険だと引けないこともあるの?
そうなんです。保険者ごとに基準が違うので、わが家の数字で確かめてみましょう。
日本年金機構の案内では、健康保険の被扶養者と国民年金第3号の収入要件は、年間収入130万円未満です(60歳以上または障害者は180万円未満)。同居なら、原則として被保険者の収入の2分の1未満であることも条件です。2分の1以上でも、被保険者の年間収入を上回らず、被保険者が生計維持の中心と認められれば被扶養者になれることがあります。(出典:日本年金機構『従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き』)
ここでの年間収入は、過去の実績ではなく認定日以降1年間の見込み額です。税のように「その年の所得」で見るのではない点が、混乱しやすいところですよね。
売電は毎月入る継続的な収入なので、保険者の基準でいう「恒常的な収入」として合算される前提で考える必要があります。ただ、保険者の資料で「太陽光の売電」を名指しした基準は見つかりませんでした。雑収入と事業収入のどちらで見るかも含め、加入先への確認が欠かせません。
わが家の売電16万円は健保で経費を引けず額面に
ここでは、わが家の売電を「仮に配偶者名義だったら」と置いて、減価償却費を経費として認めない保険者のルールに当てはめてみます。夫名義の設備なら、この試算は配偶者の扶養には関係しません。
提案書の前提では、1〜4年目の売電収入は年163,584円です。認めない保険者に当てはめると、ほぼ額面の16万円台がそのまま収入に数えられます。税では約4万円だった所得が、社会保険では約4倍の金額で見られる計算です。
自営業者の事業収入について、こうした扱いを明記している保険者があります(売電に同じ基準が当てはまるかは、加入先への確認が必要です)。慶應義塾健康保険組合は、自営業者の収入を「収入総額から直接的な必要経費を差し引いた残り」とし、確定申告の所得がそのまま収入になるわけではないとしています。
同組合の科目別の一覧では、減価償却費・利子割引料・租税公課・損害保険料などが「認めない」側です。地方職員共済組合(大阪)も、控除できない経費として減価償却費や利子割引料を挙げています。
住宅用の余剰売電で、税務上の主な経費は減価償却費とローンの利息くらいです。そのどちらも認められなければ、引けるものがほとんど残らないわけですね。
「経費を引けず額面」はあくまで一部の保険者の例で、協会けんぽや全ての健保組合が同じ扱いとは限りません。
売電を足して130万円に届くパート年収の目安
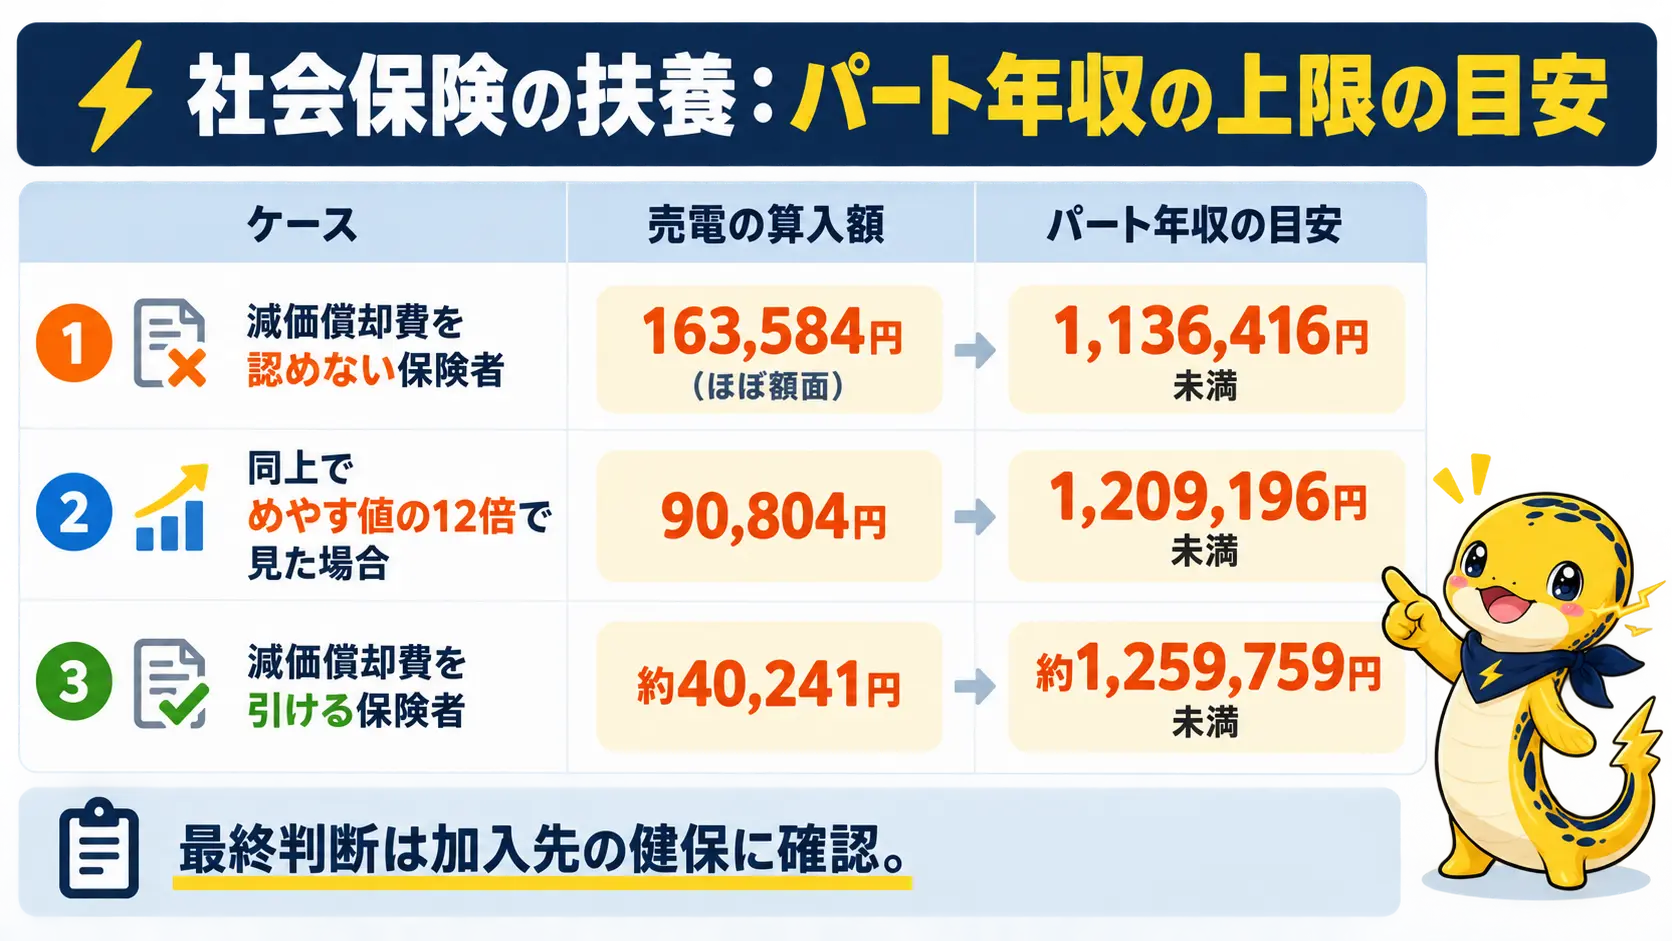
配偶者名義でパート収入もある場合、社会保険では給与収入と売電の算入額を足して130万円未満かどうかを見ます。わが家の数字で、130万円未満に収まるパート年収の上限を出すと次のとおりです。
| 保険者の経費の扱い | 収入に入る売電額(1〜4年目) | パート年収の上限の目安 |
|---|---|---|
| 減価償却費を認めない(慶應義塾健保・地共済大阪の例) | 163,584円(ほぼ額面) | 1,136,416円未満 |
| 同上で、9月のめやす値の12倍で見た場合 | 90,804円 | 1,209,196円未満 |
| 税と同じく減価償却費を引ける保険者の場合 | 約40,241円 | 約1,259,759円未満 |
パート年収が110万〜125万円台の配偶者は、売電の数え方しだいで130万円に届きます。給与だけなら余裕があると思っていた人ほど、売電の上乗せで壁に近づくんです。
2026年4月からは、労働条件通知書などの賃金から年間収入を見込む新しい判定も始まりました。ただしこれは「給与収入のみ」が条件なので、売電収入がある人は使えません。
社会保険は「今後1年間の見込み」で判定します。売電は1〜4年目がいちばん多く5年目に段差で下がるので、同じ家でもFITの年次によって結果が変わりうる点も覚えておきたいところです。
扶養から外れた時の負担と遡って払う保険料
社会保険の扶養から外れると、負担は税よりずっと大きくなります。勤務先の社会保険に入らない場合、国民年金の第1号として保険料を自分で払い、国民健康保険にも加入します。
令和8年度の国民年金保険料は月17,920円、年にすると215,040円です。売電の上乗せ分(年16万円前後)を、年金だけで上回る負担になりうるので、いちばん避けたい展開ですよね。
これに国民健康保険料(税)が加わります。国保料は所得割・均等割などの組み合わせで市区町村ごとに決まり、所得が低い世帯には軽減の仕組みもあります。金額はお住まいの市区町村の案内で見積もってください。
外れる日付の置き方は、保険者によって違います。地方職員共済組合(大阪)は、事業所得で収入が超える場合、確定申告書類を確認のうえ確定申告の受付日付けで取り消すとしています。
大阪府の共済組合は、認定の要件がなくなったら事実発生日から30日以内の届出が必要としています。遅れると、遡って医療費等の返還を求めることがあるそうです。国民年金の第1号の届出も、その事実があった日から14日以内に市区町村へ出す必要があります。
取消日が過去の日付に置かれると、本人はその日から国民年金の第1号・国保の加入者という扱いになります。そのため、さかのぼった期間の保険料を後からまとめて納める流れになりえます。
仮に3か月さかのぼった場合、国民年金だけで17,920円×3か月=53,760円です。ここに同じ期間の国保料が乗るので、一度に来る請求としてはかなり重く感じるはずです。
扶養から外れた日と同じ日に本人が勤務先の厚生年金に加入するなら、種別変更の届出は不要です。超えそうだと分かった時点で、事後ではなく事前に加入先へ相談すること。これが遡りを防ぐいちばんの近道です。
扶養から外れて国民健康保険に加入する場合は、売電の雑所得が保険料の所得割に入ります。保険料がいくら変わるかの試算はこちら。
関連記事:売電収入で国民健康保険料は上がる?所得割の仕組みと試算
扶養から外れないための対策と最終確認の窓口
対策の軸は「名義をそろえる」「経費の扱いを先に確かめる」「受給明細で残り枠を見積もる」の3つです。最終判断は、税なら税務署、社会保険なら勤務先が加入する健保組合・協会けんぽ・共済組合で確認してください。
結局、何から確かめればいいの?
まずは名義と、加入先の健保の基準ですよね。順番に見ていきましょう。
名義は扶養する側に、既設は変更手続きが先
これから設置する方は、設備・ローン・受給契約の名義を扶養する側(納税者・被保険者)にそろえるのが最もシンプルです。そうすれば売電は扶養する側の収入になり、配偶者の扶養判定に入りません。
すでに配偶者名義で設置済みの場合は、手続きの順番に注意が必要です。名義変更はFIT認定側の変更手続きが先で、送配電側の名義変更は遡って適用されません。
もう1つの落とし穴が、名義と資金の出どころのずれです。名義だけ夫に移しても、購入資金やローンを実際に妻が負担していれば、所得の帰属や贈与の論点が出てきます。名義を変える前に、税務署や税理士に相談しておくと安心です。
名義を変えにくい場合は、本人が勤務先の社会保険に入る選択肢もあります。扶養から外れても、国民年金と国保より保障が手厚くなる場合があるので、働き方とあわせて比べてみる価値はあります。
自家消費を増やす手もありますが、効果は一長一短です。蓄電池などで自家消費を増やすと、社会保険の収入になる売電は減ります。その一方で税の売電割合も下がり、引ける経費も小さくなります。
関連記事:名義を妻にするか夫にするかの決め方
加入先健保の経費一覧と受給明細で残り枠を確かめる
社会保険の判定でまずやりたいのは、加入先の「被扶養者認定基準」や「自営業者の収入の考え方」の資料を取り寄せることです。雑収入・事業収入の扱いと、引ける経費の一覧に、減価償却費と利息が入っているかを確認します。
次に、売電額を受給明細で把握します。送配電会社から届く受給電力量のお知らせや、Webの照会サービスの年間集計で、売電量(kWh)と金額の両方を押さえておきましょう。関西電力送配電なら、初回検針後のハガキの案内で「うちの発電量(うち電)」に登録できます。
税の按分には、年間の総発電量も必要です。売電量しか記録が無いと売電割合を出せないので、モニタやパワコンの積算値も残しておくと後で困りません。わが家も、モニタの月別の履歴画面を撮影して記録しています。
材料がそろったら、次の順で残り枠を見積もります。
- 売電の算入額を出す(経費を認めない保険者なら受給明細の額面)
- 130万円(同居なら原則として被保険者の収入の2分の1未満も)を上限に、売電の算入額を引いて給与の残り枠を出す
- 残り枠に収まるよう、パートの勤務時間を見積もる
- 超えそうなら、その時点で加入先に相談する
ここで紹介した基準や数値は、2026年10月時点で公表されている情報をもとにした一般的な目安です。正確な情報は、国税庁・日本年金機構・加入先の保険者の公式サイトをご確認ください。
最終的な判断は、税務署や加入先の健保、必要に応じて税理士などの専門家にご相談ください。わが家の数字も、あくまで1軒の条件での試算として参考にしてもらえればと思います。
太陽光の売電収入と扶養のよくある質問
子どもや親の名義で売電している場合も、扶養の基準は同じですか?
税の所得要件(2026年分は合計所得62万円以下)は同じです。ただ、配偶者特別控除は配偶者だけの仕組みなので、子や親は62万円を超えると扶養控除がなくなります。例外は19歳以上23歳未満の子で、合計所得123万円以下までは「特定親族特別控除」が段階的に残ります。社会保険も年齢で線が変わり、60歳以上なら年間収入180万円未満、19歳以上23歳未満(配偶者を除く・扶養認定日が2025年10月1日以降)なら150万円未満が基準です。
夫婦の共有名義で設置した場合、売電収入はどう扱われますか?
共有名義なら、売電は配偶者の所得・収入にもなりうるので、税と社会保険の判定に進む必要があります。どの割合で分けるかは、持分や購入代金・ローンを実際に誰が負担したかで変わります。契約書やローンの名義をそろえたうえで、税務署に確認するのが確実です。
ソーラーローンの利息も、売電の経費にできますか?
税では、ローンの利息のうち売電に対応する部分を、減価償却費と同じく売電割合で按分して経費にできます。わが家の20年ローン(変動3.2%)は、金利がこのままなら利息の総額が941,120円です。ただ社会保険では、利子割引料を経費と認めない保険者(慶應義塾健保・地方職員共済組合大阪の例)があり、税と同じようには引けない場合があります。
協会けんぽの場合、売電の減価償却費は引けますか?
協会けんぽが売電の減価償却費をどう扱うかは、公開資料からは確かめられませんでした。保険者によって運用が違い、減価償却費を認めない例(慶應義塾健保・地方職員共済組合大阪)もあります。被扶養者の申請の際に、売電収入の見込み方と経費を引けるかを窓口で確認するのが確実です。
扶養の申請では、売電の収入をどうやって示せばいいですか?
売電収入がある人は、労働契約の内容で収入を見込む簡便な判定が使えません。そのため従来どおり、給与明細・課税証明書・確定申告書類などで年間収入の見込みを示すことになります。売電分は、送配電会社の受給明細や年間集計で売電量と金額を用意しておくと説明しやすいですよ。必要書類は保険者ごとに違うので、事前に確認してください。
まとめ:売電収入で扶養が外れるかは社保の扱いが鍵
税よりも、健康保険のほうに気をつければいいんだね。
そうですね。わが家の数字で試算しても、そこが分かれ目でした。最終確認は加入先にお願いしましょう。
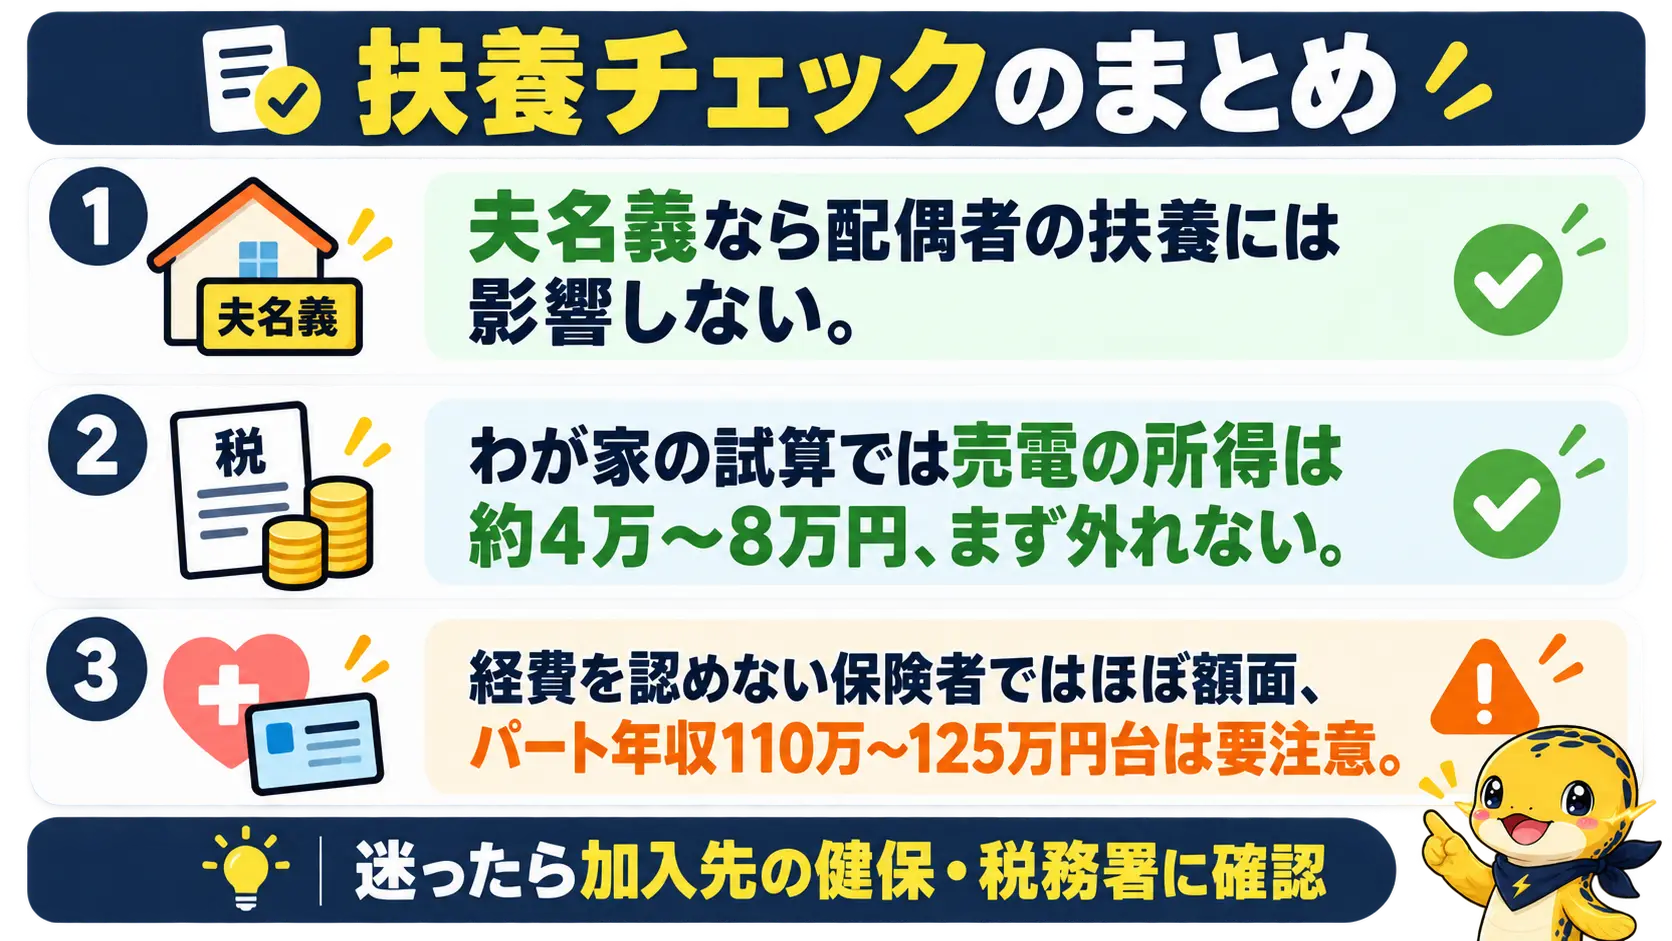
太陽光の売電収入で扶養から外れるかは、名義・税・社会保険の順に分けると迷わずに判定できます。
- 売電は原則として設備の持ち主の所得で、夫名義なら配偶者の扶養には影響しない
- 税の扶養は2026年分から合計所得62万円以下で、売電は減価償却費を按分して引ける
- わが家7.92kWの試算では売電の所得は約4万〜8万円で、税の扶養はまず外れない
- 社会保険の扶養は年間収入130万円未満で、減価償却費を認めない保険者では売電がほぼ額面で入る
- パート年収110万〜125万円台の人は、売電を足すと130万円に届くことがある
- 外れたら国民年金・国保の負担が生じ、届出が遅れると遡りもあるので事前に相談する
私自身も、売電の実測と明細が貯まるたびに数字を更新していく予定です。正確な情報は公式サイトで確認し、迷ったら専門家に相談しながら、家計に無理のない形を選んでください。
あわせてチェック
新築のとき太陽光を見送ったままになっていませんか?後付けの費用相場は、契約前に無料で確かめられます。